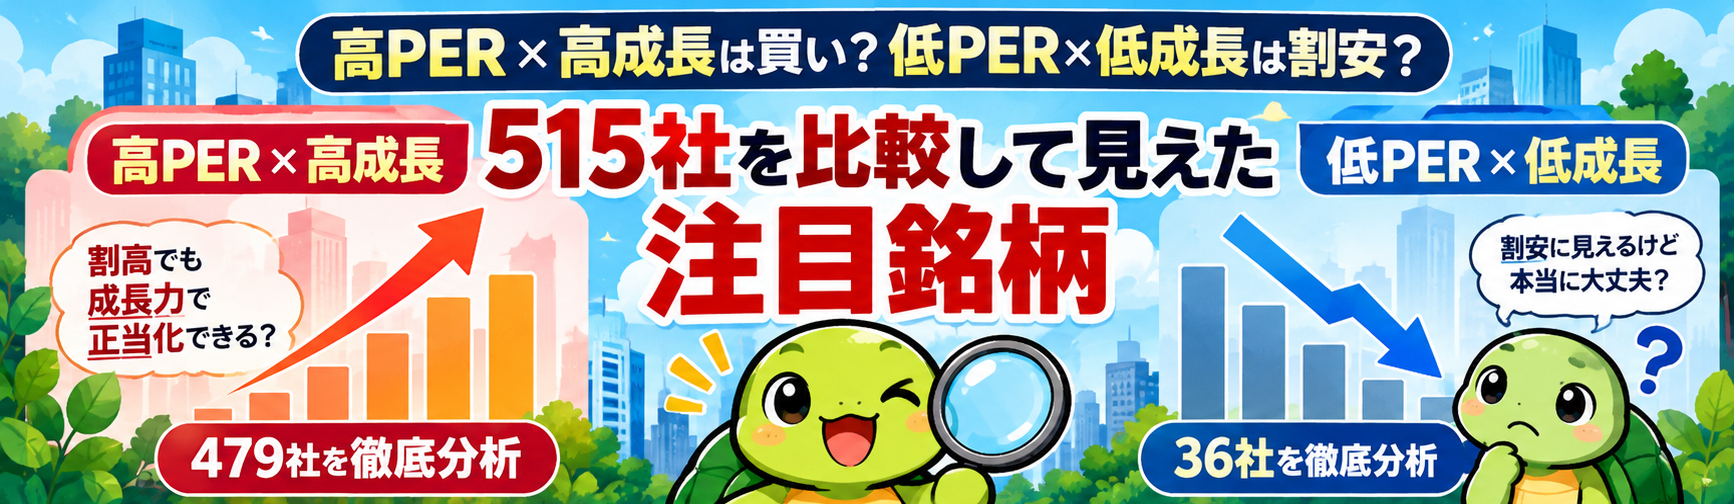
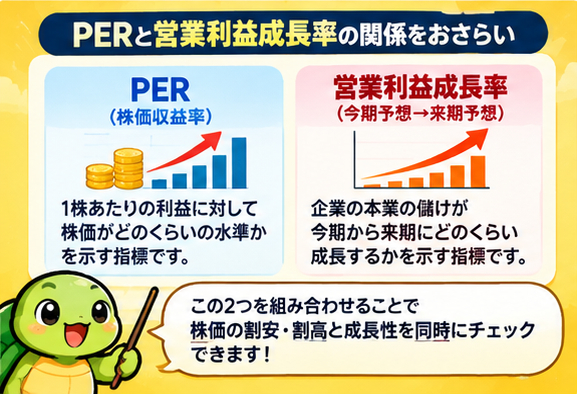
「PERが高い株は買われすぎ」「PERが低い株はお買い得」。株式投資を始めると、こうした説明をよく目にします。しかしPERは、企業がこれからどれほど利益を伸ばせるかという期待と切り離して判断できません。成長率の高い企業には高いPERがつきやすく、反対に、業績の悪化が予想される企業には低いPERがつくことがあります。
今回は四季報オンラインのスクリーニングで、PERと「営業利益増減率(今期予想→来期予想)」を組み合わせ、対照的な二つのグループを調べました。さらに、読者が実際に知りたい「どの銘柄に注目するか」「どこにリスクがあるか」を中心に、画面で確認できる業績予想・PBR・ROEを比較します。
※本記事は提供されたスクリーニング画面の一時点のデータを基にした情報整理であり、個別銘柄の売買推奨ではありません。株価・業績予想・指標は変動します。
おすすめの関連記事はこちら
1.今回のスクリーニング条件と調査範囲
| グループ | PER | 来期営業利益増減率 | 該当数 | 個別確認 |
| 高PER×高成長 | 20倍以上 | 20%以上 | 479社 | PER昇順の100社 |
| 低PER×低成長 | 10倍以下 | 0%以下 | 36社 | 全36社 |
四季報画面における「成長率」は、今期予想から来期予想への営業利益増減率です。売上高成長率や実績ベースの成長率ではありません。また、二つのグループの中間にある企業は今回の比較対象外です。479社のうち確認したのはPERが低い順の100社なので、以下の高PER群に関する個別分析はこの100社を対象としています。
該当数を合計すると515社ですが、これは「515社すべての財務・事業を精査した」という意味ではありません。業種構成の全体的な傾向を断定できる資料でもない点に注意してください。
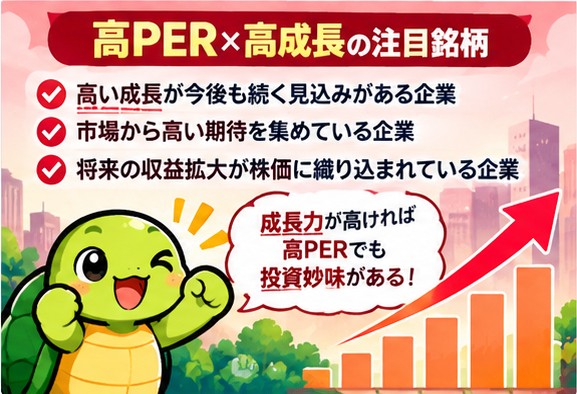
2.高PER×高成長479社|成長期待に見合う株価か
高PER×高成長の銘柄は、利益の拡大を市場が期待している可能性があります。大切なのは「利益が伸びる」ことだけでなく、その成長が何年続き、すでに株価へどの程度織り込まれているかです。例えば来期に営業利益が30%伸びても、その後の成長が急減すれば高いPERを維持できないことがあります。
注目① アズーム(3496)|成長期待と収益性の両方を点検
画面では株価4,485円、PER25.15倍、PBR8.76倍、今期ROE32.26%、営業利益増減率は前期→今期予想20.55%、今期予想→来期予想42.85%でした。PERだけを見ると安くありませんが、来期の利益成長予想は強く、ROEも高水準です。
ここで注目したいのは「高PBRを支える利益率と成長が持続するか」。高いROEは魅力になり得る一方、PBR8倍台という評価は将来への期待がすでに大きいことも示します。事業の継続課金性、顧客獲得費用、既存事業の成長と新規投資、会社予想の達成状況を決算短信で追いたい銘柄です。予想未達や成長鈍化が起きると、利益の減少に加え評価倍率の縮小が株価を押し下げる可能性があります。
注目② フーバーブレイン(3927)|営業利益の伸びと純利益の違い
画面では株価1,198円、PER20.33倍、PBR3.02倍、今期ROE15.52%。営業利益増減率は前期→今期予想121.67%、今期予想→来期予想28.88%で、当期利益増減率は前期→今期予想7.14%、今期予想→来期予想21.21%です。
営業利益の高い伸び率だけで判断すると、利益水準の低かった前年からの反動を見落とすことがあります。売上高の増加、営業利益率の改善、買収や事業再編の影響、営業キャッシュフローが利益と同じ方向に伸びているかを確認したいところです。PER20倍台前半でも、来期予想が崩れれば割高になる可能性があります。
注目③ グリーンエナジー&カンパニー(1436)|成長と収益性のバランス
画面では株価1,714円、PER22.25倍、PBR3.63倍、今期ROE17.42%。営業利益増減率は前期→今期予想51.13%、今期予想→来期予想27.77%でした。当期利益増減率も前期→今期予想98.00%、今期予想→来期予想29.29%と表示されています。
利益の伸びが営業利益と当期利益の両方で見込まれている点は調査価値があります。ただし、案件の引き渡し時期や大型案件の有無によって年度間の伸びが振れる可能性があります。受注・販売状況、在庫・運転資金、営業キャッシュフローを確認し、予想成長率をそのまま長期成長率とみなさないことが重要です。
注目④ GMOペイメントゲートウェイ(3769)|高評価の持続性を問う
画面では株価8,922円、PER28.10倍、PBR5.41倍、今期ROE21.50%、来期営業利益増減率20.00%、来期当期利益増減率20.16%です。高い収益性と成長予想を併せ持つ候補ですが、PER約28倍の評価を支えるには成長の継続が重要になります。
取扱高や継続的な収益の伸び、競争環境、投資負担、営業利益率の推移を確認したい銘柄です。安定した利益成長が続く場合と、成長が鈍化する場合で適正と考えられる倍率は変わります。
3.低PER×低成長36社|割安に見える理由を掘り下げる
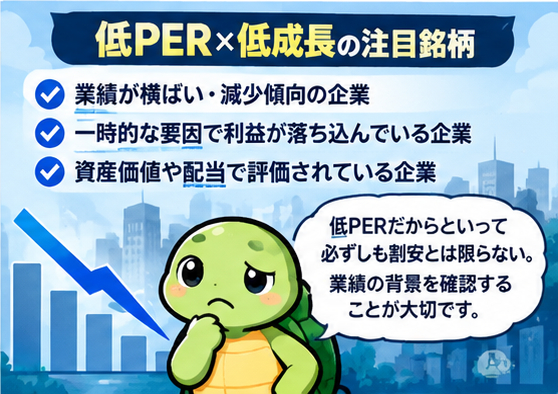
低PER群は、業績の低迷や景気・商品市況への依存が評価に反映されている可能性があります。一方、利益が一時的に高い年にはPERが低く見えることもあります。今回の36社はすべて確認できましたが、同じ「来期減益」でも事業の構造や減益要因は異なります。
注目① INPEX(1605)|資源価格を無視してPERは読めない
画面では株価3,640円、PER8.98倍、PBR0.82倍、今期ROE10.74%、来期営業利益増減率−5.97%、来期当期利益増減率−7.85%です。PER10倍以下、PBR1倍以下という数字だけなら割安に見えます。しかし資源関連企業の利益は、原油・天然ガス価格や為替など外部環境の影響を受けます。
見るべきなのは、現在の利益水準が長期的に維持できるか、資源価格が下がった場合の収益耐性、設備投資・配当・自社株買いを賄う資金創出力です。市況が逆風でもキャッシュフローが堅調なら再評価の余地がありますが、市況悪化が長引けば低PERが続く可能性もあります。
注目② ENEOSホールディングス(5020)|減益幅と株主還元を分けて考える
画面では株価1,364.5円、PER7.58倍、PBR0.97倍、今期ROE14.24%、来期営業利益増減率−34.29%、来期当期利益増減率−37.50%です。今回の候補の中でも、予想減益幅が大きい点に注意が必要です。
利益の変動には市況や在庫評価など複数の要因が関係し得るため、決算資料で減益要因を分解する必要があります。低PERだけを根拠に買うのではなく、在庫影響等を除いた実力ベースの収益、財務健全性、配当方針を合わせて見ることで、株価の評価余地を考えやすくなります。
注目③ 日本精鑞(5010)|PER3倍台でも安全とは限らない
画面では株価313円、PER3.50倍、PBR0.81倍、今期ROE31.35%。一方、来期営業利益増減率−51.62%、来期当期利益増減率−30.00%です。非常に低いPERと高いROEが並ぶため目を引きますが、来期の大幅減益予想を無視することはできません。
利益が一時的に膨らんでいる場合、PERの分母である1株利益が大きくなり、見かけのPERは低下します。収益の平常時水準、利益の増減要因、負債と資金繰り、翌々期の見通しまで確認して初めて「安さ」を評価できます。低PERランキング上位だから上昇期待が高い、とは結論づけられません。
注目④ 東京製綱(5981)|横ばい予想は悪材料だけではない
画面では株価1,826円、PER9.90倍、PBR0.67倍、今期ROE7.28%、来期営業利益増減率0.00%、来期当期利益増減率0.00%です。来期予想が横ばいのため今回の低成長群に含まれますが、利益の急減を見込む企業とは区別して考えるべきでしょう。
業績が横ばいでも、利益の安定性が高まる、資本効率が改善する、株主還元が強化されるといった変化があれば評価が見直される可能性があります。一方、需要減少や設備投資負担によって成長が止まっているなら、PBR1倍割れが長期化することもあります。
4.どちらが有利?「株価が上がる条件」と「下がる条件」
| 観点 | 高PER×高成長 | 低PER×低成長 |
| 上昇につながる変化 | 予想を上回る増益、成長継続 | 減益幅縮小、収益回復、還元改善 |
| 主な下落リスク | 成長鈍化とPER縮小 | 業績悪化の長期化、低PERの罠 |
| 特に確認する資料 | 受注・売上成長、利益率、CF | 減益要因、平常時利益、財務、CF |
| 判断上の注意 | 高成長でも割安とは限らない | 低PERでも割安とは限らない |
ここで重要なのは、株価の変化を「利益の変化」と「評価倍率の変化」に分けて考えることです。単純化すれば、株価=1株利益(EPS)×PERです。利益が増えてもPERが下がれば株価は上がらない場合があります。逆に、利益が横ばいでもPERが改善すれば株価は上がり得ます。
仮にEPSが100円の株でPER25倍なら株価は2,500円です。翌年EPSが120円へ20%増えても、PERが20倍に縮小すれば株価は2,400円となり、約4%下がります。反対にEPS100円・PER8倍の株が、利益横ばいでもPER10倍に評価されれば800円から1,000円へ25%上昇します。これは説明用の仮定であり、今回の個別銘柄の目標株価ではありません。
5.個別銘柄を買う前に確認したい5項目
① 成長率の分母
前年度の利益が小さい場合、数百%成長でも絶対額は小さいことがあります。増益率と利益額の両方を確認します。
② 会社予想の根拠
来期予想は確定した実績ではありません。売上、受注、利益率、為替・市況前提を確認します。
③ 営業キャッシュフロー
会計上の利益が増えても現金が伴わない場合があります。複数年の営業CFと投資CFを確認します。
④ ROE・PBR・財務
高ROEが負債依存によるものではないか、低PBRが資産の収益性低下を反映していないかを見ます。
⑤ 決算後の株価反応
良い決算でも期待を下回れば売られる場合があります。市場の期待と実績の差が重要です。
6.今回の注目銘柄をどう使うか|結論
高PER×高成長の候補では、アズーム、フーバーブレイン、グリーンエナジー&カンパニー、GMOペイメントゲートウェイを、成長の持続性を確かめる入口として挙げました。低PER×低成長では、INPEX、ENEOS、日本精鑞、東京製綱を、低PERの理由を調べる入口として挙げています。
この8銘柄は「上がる4社・下がる4社」という予測ではありません。読者が自分で比較・検証できるよう、性格の異なる候補を選んだものです。実際の投資判断には、最新の決算短信、会社説明資料、株価、株主還元方針、事業リスクを再確認してください。
四季報の数値を起点に、自分の投資方針に合う企業を少しずつ絞り込んでいくことが、PERだけで銘柄を決めるよりも再現性のある調べ方につながります。
コメント