「PERが低い株は割安」「利益が伸びる企業は有望」と聞いたことがある方も多いでしょう。では、PERが10倍以下なのに来期の営業利益が20%以上増える見通しの企業は、実際にどのくらいあるのでしょうか。反対に、PERが20倍以上で来期の営業利益が横ばい・減益見通しの企業には、どんな特徴があるのでしょうか。
今回は四季報オンラインのスクリーニング結果を使い、前者96社、後者19社、計115社を比較しました。その中から、数値の組み合わせが特徴的な6社を詳しく見ていきます。銘柄名を挙げますが、買い推奨・売り推奨ではありません。PERだけでは説明できない企業価値や将来の見通しを、読者自身が考えるための材料としてご覧ください。
まずは結論:低PER×高成長でも「利益の質」で差が出る
96社という数字は魅力的に映りますが、来期の営業利益増加率が20%以上だからといって、最終利益や株価も同じ割合で増えるわけではありません。今回の結果には、今期の利益が落ち込んだ反動で増益率が高く見える企業、営業利益は増えても純利益が減る企業、利益予想の変動が大きい企業が混在しています。
反対側の19社についても、「高PERで低成長=必ず割高」とは言い切れません。来期の減益が一時的な投資によるものなのか、構造的な収益力の低下なのかで評価は変わります。特に任天堂のように製品サイクルや将来の収益期待が大きく影響し得る企業は、単年度の増減率だけで判断しないことが重要です。
銘柄分析を自身でやってみたい方へ
四季報を無料でチェックして銘柄分析を始めたい方は、こちら「株式取引」。
今回のスクリーニング条件と調査範囲
| 比較群 | 条件 | 該当数 |
| 低PER×高成長 | 今期PER 10倍以下/今期予想→来期予想の営業利益増減率 20%以上 | 96社 |
| 高PER×低成長 | 今期PER 20倍以上/同営業利益増減率 0%以下 | 19社 |
両群の件数は四季報オンラインの該当条件で取得した結果です。対象銘柄の数値は、ご提供の一覧画面から読み取ったものです。業種別の構成比や全上場企業に対する割合を算出したものではありません。PERが10~20倍の企業や、営業利益成長率が0~20%の企業は、今回の2群の比較対象に含めていません。
PERと営業利益成長率を組み合わせる理由
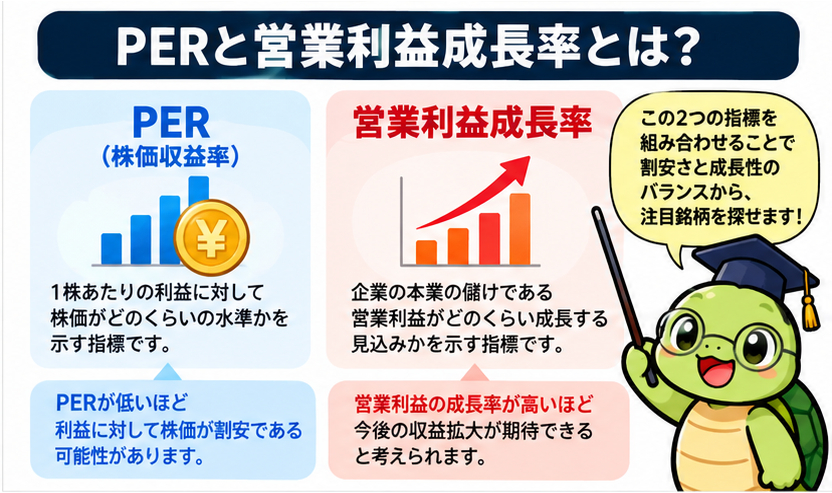
PERは「利益に対する株価の倍率」
PERは株価を1株当たり利益(EPS)で割った指標です。例えばPER8倍なら、現在の利益水準を基準にすると株価が年間利益の約8年分に相当する、という見方ができます。ただし「8年で投資額を回収できる」という意味ではありません。利益は変動し、配当や株価にも別の要因が働くためです。
営業利益成長率は「本業の利益がどれだけ増えるか」
営業利益は本業の稼ぐ力を測る際に重視される指標です。今回は四季報に表示された「今期予想→来期予想」の増減率を使います。売上高の増加、価格転嫁、原価改善、販管費の抑制などが増益要因になり得る一方、前年の低水準からの回復だけで高い伸び率が出ることもあります。
さらに、営業利益が伸びても、支払利息・特別損益・税金などの影響で当期純利益が減る場合があります。したがって「PER」「営業利益成長率」「当期純利益増減率」「ROE」「PBR」を合わせて確認します。
低PER×高成長96社:注目したい3銘柄
ここからの数値はスクリーニング画面上の予想値です。株価・PER・成長率は更新されるため、記事閲覧時の最新情報と一致しない可能性があります。以下の3社は「買うべき株」の順位ではなく、違いを学びやすい分析例として選んでいます。
① コロンビア・ワークス(146A)|利益成長とROEの組み合わせ
| 指標 | 画面の数値 |
| 株価 | 3,530円 |
| PER(今期) | 6.19倍 |
| PBR | 1.45倍 |
| 営業利益増減率(今期予想→来期予想) | +21.51% |
| 当期純利益増減率(今期予想→来期予想) | +18.18% |
| ROE(今期) | 25.23% |
この銘柄は、PERが6倍台でありながら、来期営業利益の増加予想が20%を超え、当期純利益も増加予想という点が目を引きます。営業利益だけが伸びるケースよりも、最終利益まで増加を見込むケースの方が、EPSの伸びとの整合性を確認しやすいからです。ROEも画面上は25%超で、自己資本に対する利益創出力が高く見えます。
ただし、ROEが高い背景には自己資本の薄さや借入金の活用がある可能性もあります。不動産関連事業では、物件売却時期や在庫の積み上がりによって利益が変動し得ます。成長率の持続性を判断するには、売上計上のタイミング、棚卸資産、営業キャッシュフロー、有利子負債の確認が必要です。
確認したいこと:来期の増益が継続案件によるものか/資金調達コストが上がった場合の影響/利益と営業CFの一致度。
② オンザページ(9160)|低PBRも併せて見る
| 指標 | 画面の数値 |
| 株価 | 329円 |
| PER(今期) | 6.29倍 |
| PBR | 0.90倍 |
| 営業利益増減率(今期予想→来期予想) | +37.14% |
| 当期純利益増減率(今期予想→来期予想) | +45.00% |
| ROE(今期) | 19.78% |
PER6倍台、PBR1倍未満、営業利益・当期純利益ともに増加予想という組み合わせです。PBR1倍未満は「株価が会計上の純資産を下回る水準」と読むことができますが、それだけで割安とは限りません。資産の収益性が低い、将来の減損リスクがある、事業の継続性に不確実性があるといった理由で低PBRが続くこともあります。
今回の画面では来期利益が伸びる予想なので、利益予想が実現し、かつ市場が評価を見直すなら株価上昇の余地を考える材料になります。一方で、企業規模や売買の流動性、利益の再現性は画面だけでは判断できません。IR資料で利益の発生源と過去数期の推移を確認したい銘柄です。
確認したいこと:営業利益率の推移/受注や顧客構成/出来高・流動性/利益予想の修正履歴。
③ STG(5858)|成長率は高いがROEも確認
| 指標 | 画面の数値 |
| 株価 | 1,137円 |
| PER(今期) | 8.42倍 |
| PBR | 0.77倍 |
| 営業利益増減率(今期予想→来期予想) | +50.00% |
| 当期純利益増減率(今期予想→来期予想) | +58.62% |
| ROE(今期) | 8.16% |
STGは、来期の営業利益増加率50%、当期純利益増加率58.62%という強い伸びが予想されています。一方、ROEは8.16%で、コロンビア・ワークスやオンザページと比べると見え方が異なります。成長率が高くても、現在の資本効率が突出して高いとは限らない好例です。
PBR0.77倍という数字も含めると、業績回復が定着すれば市場評価が変わる可能性はあります。しかし、今期の利益水準が低い場合、翌期の成長率は見かけ上大きくなりやすい点に注意が必要です。過去数年の営業利益額と利益率を並べ、来期が過去最高水準なのか単なる回復なのかを確認してから評価したいところです。
確認したいこと:今期の減益・増益要因/来期予想の前提/営業CFと設備投資/過去3~5年の利益推移。
高PER×低成長19社:下落リスクをどう見る?
ここではPERが20倍以上で、来期営業利益が横ばいまたは減少予想の企業を見ます。重要なのは「PERが高い理由」と「減益の理由」を分けること。成長期待が十分に織り込まれている銘柄ほど、期待を下回る決算で株価が反応しやすい可能性があります。ただし、単年度の減益だけで下落を断定することはできません。
④ ぴあ(4337)|高PBRと減益予想の組み合わせ
| 指標 | 画面の数値 |
| 株価 | 2,399円 |
| PER(今期) | 23.49倍 |
| PBR | 3.41倍 |
| 営業利益増減率(今期予想→来期予想) | −7.41% |
| 当期純利益増減率(今期予想→来期予想) | −6.25% |
| ROE(今期) | 14.88% |
ぴあはPER20倍超、PBR3倍超の一方、来期の営業利益と当期純利益がともに減少予想です。株価が一定の収益力やブランド価値、今後の事業拡大を評価している可能性はありますが、利益予想が伸び悩む局面では、その期待が維持されるかが焦点になります。
ただし、イベント需要、手数料収入、投資負担などの変化を確認せずに「割高」と断じることはできません。減益が一時的な費用増によるものなら、翌々期の回復余地もあります。
確認したいこと:来期減益の理由/販売数量と単価/費用の一時性/会社計画と市場期待の差。
⑤ 任天堂(7974)|成長率がマイナスでも単純な割高判断は禁物
| 指標 | 画面の数値 |
| 株価 | 8,146円 |
| PER(今期) | 28.34倍 |
| PBR | 3.21倍 |
| 営業利益増減率(今期予想→来期予想) | −4.66% |
| 当期純利益増減率(今期予想→来期予想) | −9.46% |
| ROE(今期) | 12.52% |
任天堂はPER28倍台で、来期営業利益は4.66%の減少予想です。しかし、ゲーム関連企業の利益は新製品投入時期、ハードウェアの普及段階、ソフトウェア販売構成などによって変動し得ます。単年度の増減率がマイナスでも、数年単位の利益期待を市場が評価している可能性があります。
そのため、任天堂を「高PERだから下落候補」と単純に位置づけるのは適切ではありません。むしろ、今後の製品サイクルと利益予想の前提をどこまで株価が織り込んでいるかを考える比較例として扱います。
確認したいこと:ハード・ソフトの販売見通し/為替感応度/中期的な利益水準/利益予想の上方・下方修正リスク。
⑥ 坪田ラボ(4890)|高い期待と利益変動リスク
| 指標 | 画面の数値 |
| 株価 | 260円 |
| PER(今期) | 44.82倍 |
| PBR | 9.20倍 |
| 営業利益増減率(今期予想→来期予想) | −50.00% |
| 当期純利益増減率(今期予想→来期予想) | −80.00% |
| ROE(今期) | 17.38% |
坪田ラボはPER44.82倍、PBR9.20倍と、今回選んだ6社の中でも株価評価の倍率が高く、来期の営業利益と当期純利益が大幅減少予想という点が特徴です。今期の利益水準に対して将来の成長期待が大きい場合、計画の遅れや収益化時期の変化が株価に影響する可能性があります。
一方、研究開発型企業では収益の計上時期が偏ることもあり、単年度の減益率だけで長期的な事業価値は測れません。事業の進捗、契約収入の構造、研究開発費、資金繰りを確認することが不可欠です。
確認したいこと:利益の発生要因と再現性/研究開発計画/現預金・資金調達/収益化の時間軸。
6銘柄を横並びで比較
| 銘柄 | PER | 来期営業利益増減率 | 今期ROE |
| コロンビア・ワークス | 6.19倍 | +21.51% | 25.23% |
| オンザページ | 6.29倍 | +37.14% | 19.78% |
| STG | 8.42倍 | +50.00% | 8.16% |
| ぴあ | 23.49倍 | −7.41% | 14.88% |
| 任天堂 | 28.34倍 | −4.66% | 12.52% |
| 坪田ラボ | 44.82倍 | −50.00% | 17.38% |
この比較表だけでも、同じグループ内に違いがあることが分かります。低PER×高成長の3社では、成長率が最も高いSTGのROEが最も高いわけではありません。高PER×低成長の3社では、減益率の大きさとPERの高さが一致しているわけでもありません。
「理論株価」は出せる? 今回は安易に目標株価を置かない
PERから「株価=EPS×想定PER」という試算はできます。ただし、想定PERを何倍にするか、EPSが来期どれだけ増えるか、利益の一時要因をどう調整するかによって結果は大きく変わります。今回の画面には来期EPSや過去の適正PERレンジがそろっていないため、6社の理論株価や上昇余地を確定値として提示することは避けます。
試算する場合は、①会社の来期EPS予想を確認、②過去のPERレンジや同業他社を比較、③弱気・中立・強気の3シナリオを置く、という順番が必要です。仮に「利益が20%伸びるから株価も20%上がる」と考えるのは危険です。
実際に銘柄を調べるときのチェックポイント
まず、来期の営業利益額そのものを確認します。成長率50%でも、利益額が小さければ予想のブレが大きくなり得ます。次に、営業利益と純利益が同じ方向に動くかを見ます。さらに、営業キャッシュフローが利益に見合っているか、借入金や増資で成長を支えていないか、会社が公表した見通しにどのような前提があるかを確認します。
高PER側では、今後の成長期待がすでに株価に織り込まれている可能性を意識します。企業が優れていても、期待が高すぎれば決算後に株価が下がることがあります。反対に低PER側では、数字の安さの裏に事業リスクがないかを調べます。
まとめ|「安い×伸びる」は出発点、答えではない
今回の四季報スクリーニングでは、低PER×高成長が96社、高PER×低成長が19社でした。前者は上昇期待の候補を探す入口として、後者は株価に織り込まれた期待と業績予想のギャップを考える入口として役立ちます。しかし、どちらも株価の方向を予測する確定的な条件ではありません。
まずは気になる企業を1社選び、決算短信・決算説明資料で「なぜ利益が増える/減るのか」を確認してみてください。数字の背景を追うことが、PERの大小だけで判断しない投資につながります。
関連記事
コメント