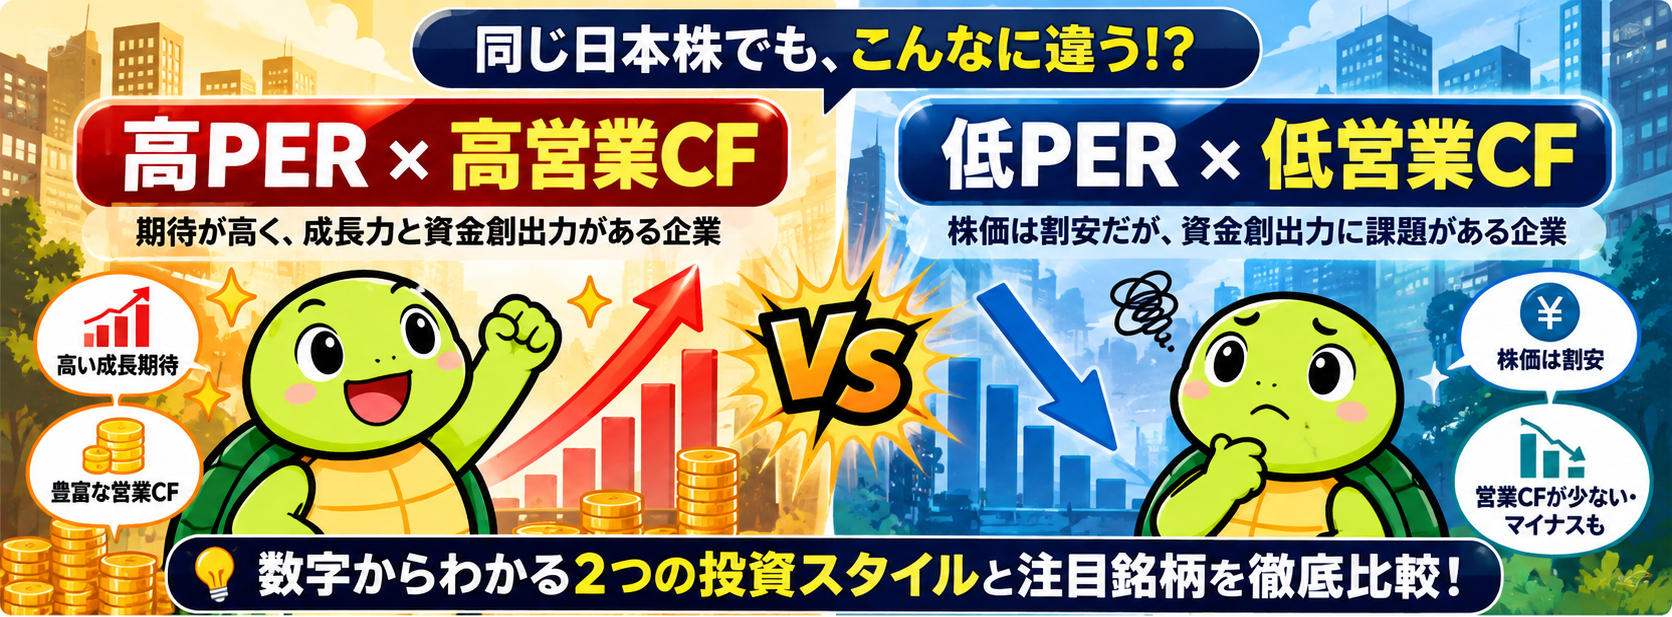
PERが低い株を見つけると「割安かもしれない」と期待したくなります。一方、PERが高い株は「もう買われすぎでは」と敬遠しがちです。しかし、企業の利益と実際に動く現金は同じではありません。利益が出ていても、在庫や売掛金、開発・販売用不動産などに資金が使われれば、営業キャッシュフロー(営業CF)がマイナスになることがあります。
そこで今回は、四季報オンラインのスクリーニングを使い、①高PER×高1株営業CF、②低PER×低1株営業CFを比べました。狙いは「買い銘柄」を即断することではなく、同じPERでも何を確かめるべきかを、実際の銘柄で理解することです。読み終えたら、気になる1社の決算資料を自分で確認できるようになる構成にしました。
調査方法|289社と178社、合計467社を比較
| グループ | PER(今期) | 1株営業CF(前期) | 該当数 | 今回確認した一覧 |
| 高PER×高営業CF | 20倍以上 | 200円以上 | 289社 | 72社 |
| 低PER×低営業CF | 10倍以下 | 50円以下 | 178社 | 72社 |
数値は提供された四季報オンライン画面に表示されたスクリーニング時点のものです。全467社の個別数値を確認したわけではなく、一覧で確認したのは各72社です。PERは今期予想、1株営業CFは前期実績と、対象期間が異なる点にも注意してください。銘柄の順位付けや将来の株価上昇を保証するものではありません。
また、200円以上と50円以下は今回の比較用に設定した条件であり、業界共通の優良・不良基準ではありません。50円以下にはゼロやマイナスも含まれます。株価水準、株式分割、事業規模によって1株当たりの数字は変わるため、異なる企業を金額だけで横並び評価しないことが大切です。
まず知りたい|PERと営業CFは何を示すのか
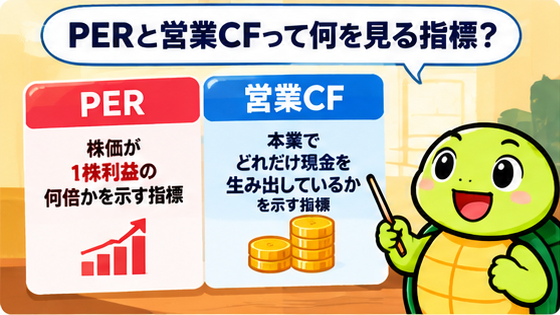
PERは「利益に対して株価が何倍か」
PER(株価収益率)は一般に株価÷1株当たり利益(EPS)で表されます。PERが低ければ株価が利益に対して安く見える一方、将来の減益や景気変動への警戒が織り込まれている可能性もあります。高PERは成長期待の表れであることもありますが、期待に届かない決算で株価が大きく動くリスクがあります。
営業CFは「本業で現金がどう動いたか」
営業CFは営業活動による現金の増減です。利益が黒字でも、売上代金の回収が遅れたり、棚卸資産が増えたりすると営業CFがマイナスになり得ます。逆に、前受金の増加など一時的な要因で大きくプラスになる場合もあります。したがって、1年分の数字だけで「現金を生む会社」と断定せず、3~5年の推移、投資CF、フリーCF、借入金も確認したいところです。
高PER×高営業CF|現金が多くても「割高ではない」とは限らない
高PER×高営業CFの条件に該当したのは289社。今回の一覧72社から、数字の特徴が異なる4社を見てみます。1株営業CFが大きいことは確認のきっかけになりますが、その金額をそのまま企業価値の高さと結び付けないことが重要です。
| 銘柄 | PER | 1株営業CF | ROE(今期) |
| ビジョナル(4194) | 22.01倍 | 582.59円 | 21.61% |
| リクルートHD(6098) | 35.92倍 | 471.22円 | 47.68% |
| MARUWA(5344) | 26.98倍 | 1,372.32円 | 15.82% |
| 大阪製鐵(5449) | 341.12倍 | 294.83円 | 0.26% |
ビジョナル|PER22倍台でも利益成長と現金の両方を確認したい
ビジョナルはPER22.01倍、1株営業CF582.59円、今期ROE21.61%。高PERグループの中では比較的PERが低い例です。今回の画面では今期→来期の営業利益増減率が15.78%と表示されています。成長予想と資金創出が継続するなら評価の裏付けを探せますが、求人・採用関連の需要変化や成長率鈍化が起きれば、株価に織り込まれた期待が修正される可能性があります。決算では顧客動向、利益率、営業CFの継続性を確かめたい銘柄です。
リクルートHD|高ROEでも期待先行には注意
リクルートHDはPER35.92倍、1株営業CF471.22円、今期ROE47.68%。収益性の高さが目を引きます。ただし、高ROEの背景には利益水準だけでなく自己資本の大きさや一時的な要因が関係する場合があります。事業別の成長率や採用市場の変化、営業CFと利益の関係を見て、今のPERを正当化できるかを検討したいところです。
MARUWA|1株営業CFの大きさだけでは判断できない
MARUWAはPER26.98倍、1株営業CF1,372.32円、今期ROE15.82%。今回挙げた高PER銘柄の中では1株営業CFが大きい例です。しかし、設備投資を伴う事業では、営業CFが大きくても投資CFの支出が大きければ手元に残る資金は限られます。半導体・電子部品関連の需要変動、設備投資計画、複数年のフリーCFをセットで確認したい銘柄です。
大阪製鐵|営業CFがプラスでもPER341倍という例外
大阪製鐵はPER341.12倍、1株営業CF294.83円、今期ROE0.26%。「営業CFが200円以上だから安心」という判断の危うさがよく分かる例です。利益が一時的に小さいとPERは極端に高くなり得ます。今回の画面には今期→来期の営業利益増減率400.00%という予想もありますが、低い利益水準からの回復率かもしれません。利益の絶対額、特殊要因、回復見通しを確認せずにPERだけで割高と断定するのも早計です。
気になる1社を「自分の投資判断」に変える方法
ここまで読んで「PERが低いのに営業CFがマイナスの企業は、本当に割安なのだろうか」「PERが高くても、現金を生む企業なら納得できるだろうか」と感じた方は、まず今回の表から1社を選んでみてください。次に、最新の決算短信で営業CF、棚卸資産、借入金、利益予想を見比べます。数字を照合するだけでも、株価の安さ・高さを別の角度から判断できるようになります。
調べた企業を実際の取引候補として管理するなら、証券口座の銘柄検索・ウォッチリストなども役立ちます。ただし、口座開設や売買を急ぐ必要はありません。まずは比較できる環境を整え、自分で根拠を説明できる銘柄だけを検討するのがおすすめです。
「四季報の数字から気になる銘柄を見つけたら、次は証券会社の画面で最新株価や企業情報を確認。
株式投資の準備を始めたい方はこちら『株式取引』」
低PER×低営業CF|「安い理由」は財務悪化だけではない
低PER×低営業CFに該当したのは178社。こちらは営業CFがマイナスの企業も多く見られます。ただし、資金の先行支出が売上や利益につながる事業もあるため、マイナスという結果だけで一律に評価するのは適切ではありません。
| 銘柄 | PER | 1株営業CF | 今期ROE |
| ランドネット(2991) | 3.95倍 | −161.01円 | 23.46% |
| ケイアイスター不動産(3465) | 5.22倍 | −1,772.20円 | 26.37% |
| 霞ヶ関キャピタル(3498) | 7.13倍 | −712.56円 | 27.66% |
| ブランジスタ(6176) | 7.24倍 | 45.64円 | 33.50% |
| SANEI(6230) | 7.57倍 | 10.49円 | 8.55% |
ランドネット|低PERとマイナスCFが同居
ランドネットはPER3.95倍、1株営業CF−161.01円、今期ROE23.46%。PERとROEだけなら魅力的に映るかもしれません。一方、不動産の仕入れや販売までの期間に資金が先行することも考えられます。営業CFのマイナスが事業拡大に伴うものなのか、在庫回転の悪化なのか、棚卸資産・借入金・販売状況で見分ける必要があります。
ケイアイスター不動産|大きな資金流出の理由を追う
ケイアイスター不動産はPER5.22倍、1株営業CF−1,772.20円、今期ROE26.37%。今回の一覧ではマイナス幅が大きく、調査優先度の高い例です。住宅販売のための仕入れや開発投資が先行している可能性がある一方、在庫滞留や金利上昇が資金繰りを圧迫する可能性もあります。販売用不動産の残高、回転期間、借入金、営業CFの翌期以降の改善を確認したいところです。
霞ヶ関キャピタル|成長と資金需要の両面を見る
霞ヶ関キャピタルはPER7.13倍、1株営業CF−712.56円、今期ROE27.66%。画面上では前期→今期予想の営業利益増減率47.13%、今期→来期予想41.46%と表示されています。成長率だけを見れば期待したくなりますが、案件の取得・開発・売却タイミングによって資金収支は大きく変わり得ます。案件進捗と資金調達、利益計上のタイミングを確認してから評価したい例です。
ブランジスタとSANEI|低営業CFでも「赤字の現金流出」とは限らない
ブランジスタはPER7.24倍、1株営業CF45.64円、今期ROE33.50%。SANEIはPER7.57倍、1株営業CF10.49円、今期ROE8.55%。どちらも今回の50円以下という条件には入りますが、営業CFそのものはプラスです。「低営業CF=営業CFマイナス」ではない点を示しています。利益との乖離が一時的か、売掛金・棚卸資産・仕入債務などの増減が原因かを確認しましょう。
比較して分かったこと|株を選ぶ前の5つの確認
① 営業CFは1年だけでなく3~5年で見る。単年度のプラス・マイナスが一時的な運転資金の変動か、継続的な構造かを見極めます。
② 営業CFと当期利益を並べる。利益が増えても現金が伴わない場合、売掛金・在庫・計上時期などを確認します。
③ 設備投資と借入金を確認する。営業CFがプラスでも、設備投資や返済負担を差し引くと資金余力が乏しい場合があります。
④ 業種の違いを考える。不動産、製造業、サービス業では現金の出入り方が異なり、1株営業CFの単純比較には限界があります。
⑤ PERの分母である利益の持続性を見る。一時的な利益増減でPERが極端に高く・低くなることがあるため、予想利益の根拠を確認します。
まとめ|高PER・低PERの先に「現金の理由」を見よう
今回のスクリーニングでは、高PER×高営業CFが289社、低PER×低営業CFが178社でした。高PERでも営業CFが大きい企業には成長期待を支える材料があるかもしれませんが、PERの高さを正当化できるとは限りません。低PERでも営業CFが小さい企業には資金繰りの懸念がある一方、事業拡大に伴う先行支出という見方もあります。
重要なのは、PERや営業CFを単独で「良い・悪い」と決めないこと。まず1社、なぜその数字になったのかを調べる。その小さな一歩が、雰囲気ではなく根拠で銘柄を選ぶ習慣につながります。
コメント