PR:この記事にはアフィリエイト広告が含まれています。
前回の記事では、「理論株価はどうやって計算するのか」を、EPS×PER、BPS×PBR、ROE、成長率、配当割引モデルなどから整理しました。今回はその実践編です。これまで不況耐性を追ってきたショーボンドホールディングス、オービック、東洋水産の3社について、実際の予想EPS・BPSを使い、自分で理論株価のレンジを作ってみます。
最初に大事な点を1つ。ここで出す「保守・標準・強気」のPER・PBRは、会社や市場が公表した正解ではなく、比較のために私が置く仮定です。したがって、この記事の理論株価は売買判断ではなく、「前提を変えると株価の見え方がどれだけ変わるか」を確認するための試算です。
株価比較の基準日は3社をそろえるため2026年9月16日終値とします。ショーボンドHD1,273.5円、オービック5,065円、東洋水産9,895円です。
理論株価の計算方法を初心者向けに解説|EPS・BPS・ROE・成長率で考える
リーマンショックに強かった企業は今も強い?上位3社を2026年最新決算で比較
今回の計算ルール|1つの理論値ではなく「幅」で見る
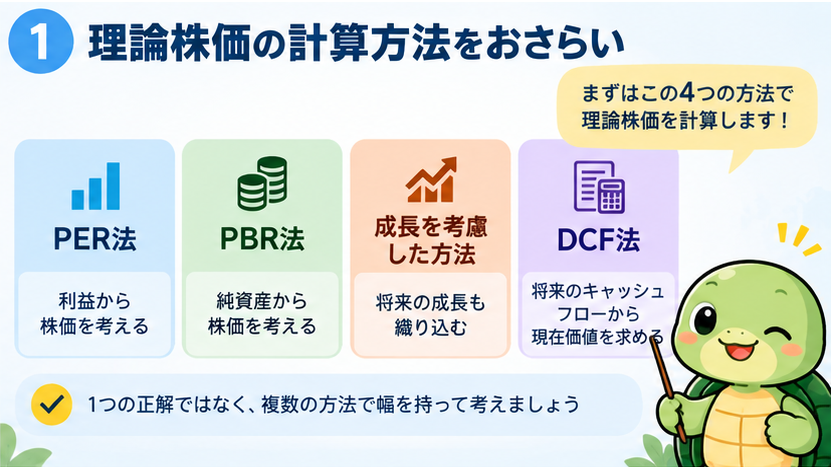
今回は初心者でも再現しやすいよう、PER法とPBR法の2つに絞ります。計算式はシンプルです。
PER法:予想EPS × 想定PER = 理論株価
PBR法:実績BPS × 想定PBR = 理論株価
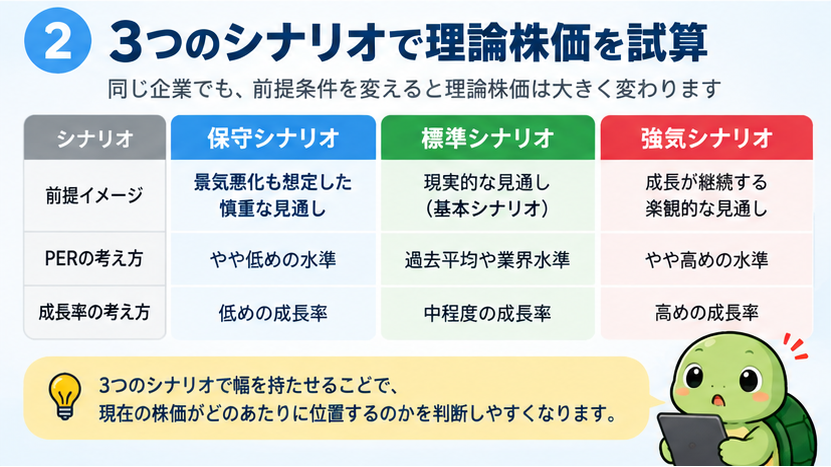
そして各社について「保守」「標準」「強気」の3段階を設定します。標準は直近の市場評価や企業の収益性を参考に置き、保守では評価倍率を下げ、強気では高い収益性・成長が続くケースとして倍率を上げます。最後にPER法とPBR法の平均値を“簡易的な中心値”として比較します。
※PERとPBRを単純平均する方法は、学術的に唯一正しい理論株価モデルではありません。この記事では複数の物差しを横並びにするための簡易比較として使います。
使う数字を確認
| 企業 | 予想EPS | 実績BPS | 9/16終値 | 参考情報 |
| ショーボンドHD | 77.3円 | 533円 | 1,273.5円 | 市場PER約16.5倍・PBR約2.4倍 |
| オービック | 189.23円 | 1,190.80円 | 5,065円 | 会社計画:売上+10.0%、営業利益+10.3% |
| 東洋水産 | 674.8円 | 5,528円 | 9,895円 | 市場PER約14.7倍・PBR約1.8倍 |
ショーボンドHDのEPS・BPSは株予報Pro掲載値、オービックは会社公式の2027年3月期計画EPSと2026年3月期BPS、東洋水産は株予報Pro掲載の予想EPS・実績BPSを使用します。データ取得時点が異なるため、公開時には再確認してください。
① ショーボンドHD|安定企業はどこまでの倍率を許容できる?
ショーボンドHDはインフラ補修・補強を中心とし、中期経営計画では2027年6月期に売上高1,000億円、営業利益220億円、当期純利益156億円、ROE14.5%程度を目標にしています。直近の市場評価もPER16倍台、PBR2倍台前半です。
そこで今回は、PERを14倍/16.5倍/19倍、PBRを2.0倍/2.43倍/2.7倍と仮定します。
| シナリオ | PER法 | PBR法 | 簡易中心値 | 9/16株価との差 |
| 保守 | 77.3×14=1,082円 | 533×2.0=1,066円 | 約1,074円 | 約-15.7% |
| 標準 | 77.3×16.5=1,275円 | 533×2.43=1,295円 | 約1,285円 | 約+0.9% |
| 強気 | 77.3×19=1,469円 | 533×2.7=1,439円 | 約1,454円 | 約+14.2% |
9月16日終値1,273.5円は、今回置いた標準シナリオの中心値約1,285円にかなり近くなりました。ただし、これは「1,285円が適正価格」という意味ではありません。成長が鈍れば保守側へ、利益成長と高ROEが続けば強気側へ、妥当な倍率そのものが動きます。
② オービック|高収益企業の“高いPER”をどう考える?
オービックは2027年3月期に売上高1,487億円、営業利益980億円を計画し、前期比でそれぞれ10.0%、10.3%の成長を見込んでいます。営業利益率は計画ベースでも約65.9%と非常に高い水準です。
一方、株価にはすでに高い収益性への期待が反映されています。そこでPERを20倍/24倍/28倍、PBRを3.2倍/4.0倍/4.6倍と仮定します。
| シナリオ | PER法 | PBR法 | 簡易中心値 | 9/16株価との差 |
| 保守 | 189.23×20=3,785円 | 1,190.8×3.2=3,811円 | 約3,798円 | 約-25.0% |
| 標準 | 189.23×24=4,542円 | 1,190.8×4.0=4,763円 | 約4,652円 | 約-8.2% |
| 強気 | 189.23×28=5,298円 | 1,190.8×4.6=5,478円 | 約5,388円 | 約+6.4% |
9月16日終値5,065円は標準シナリオより高く、強気シナリオの範囲に近い位置です。つまり今回の仮定では、市場はオービックに対して「高収益と成長が今後も続く」ことをある程度織り込んでいる、と読むことができます。逆に言えば、成長率が鈍化した場合は評価倍率が下がる影響を受けやすい点に注意が必要です。
③ 東洋水産|食品の安定性と今後の成長をどう織り込む?
東洋水産は食品という景気変動の影響を比較的受けにくい事業を持ち、2028年3月期の中期目標として売上高6,000億円、営業利益820億円、ROE10%以上を掲げています。一方、足元の予想EPSでは前期実績を下回る見込みもあり、安定性と短期的な利益変動を両方見る必要があります。
今回はPERを13.5倍/15倍/17倍、PBRを1.6倍/1.9倍/2.1倍と仮定します。
| シナリオ | PER法 | PBR法 | 簡易中心値 | 9/16株価との差 |
| 保守 | 674.8×13.5=9,110円 | 5,528×1.6=8,845円 | 約8,977円 | 約-9.3% |
| 標準 | 674.8×15=10,122円 | 5,528×1.9=10,503円 | 約10,313円 | 約+4.2% |
| 強気 | 674.8×17=11,472円 | 5,528×2.1=11,609円 | 約11,540円 | 約+16.6% |
9月16日終値9,895円は、今回の保守と標準の間にあります。標準シナリオまで利益・評価倍率が維持されるなら上側の余地がありますが、原材料価格、為替、北米即席麺などの収益動向でEPSが変われば、理論値もそのまま動きます。
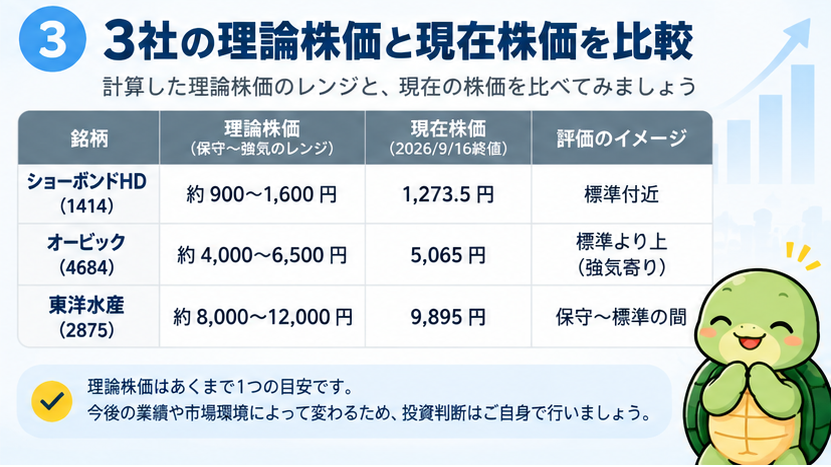
3社を横並びにすると、現在株価の位置がかなり違う
| 企業 | 現在株価 | 保守 | 標準 | 強気 | 今回の位置 |
| ショーボンドHD | 1,273.5円 | 1,074円 | 1,285円 | 1,454円 | 標準付近 |
| オービック | 5,065円 | 3,798円 | 4,652円 | 5,388円 | 標準より上、強気寄り |
| 東洋水産 | 9,895円 | 8,977円 | 10,313円 | 11,540円 | 保守~標準の間 |
同じ「リーマンショック時に強かった企業」でも、現在の株価に織り込まれている期待は同じではありません。ショーボンドHDは今回の標準値に近く、オービックは高い成長期待をかなり織り込んだ位置、東洋水産は保守と標準の中間という結果になりました。
ここで分かったこと|理論株価は“会社の質”ではなく“前提との比較”
今回いちばん面白かったのは、3社とも企業として強いのに、株価評価はまったく同じにならなかったことです。企業の質が高いことと、その株を今の値段で買ったときに割安であることは別問題です。
オービックは高PER・高PBRでも、それを支える高い利益率と成長があります。ショーボンドHDは安定性と株主還元を含めて比較的標準値に近い。東洋水産は食品需要の安定性がある一方、次期利益の変動も見なければなりません。理論株価を計算すると、「安い・高い」だけでなく、今の株価がどんな未来を前提にしているのかを考えやすくなります。
【PR】計算したら、最新株価と決算で前提を更新する
理論株価は一度計算して終わりではありません。決算でEPS予想が変わったり、成長率が鈍化したりすれば、同じPERでも理論値は変わります。実際に投資を検討するときは、最新株価と会社の最新IRを必ず確認してください。
【PR】DMM.com証券「TOSSY」
※キャンペーン・特典・サービス内容は変更される場合があります。最新情報は広告リンク先でご確認ください。
初心者向け|自分で別の会社を計算するときの5ステップ
①会社予想EPSと実績BPSを確認する → ②現在のPER・PBRと過去の水準を見る → ③業績・ROE・財務・事業の安定性から保守/標準/強気の倍率を置く → ④EPS×PER、BPS×PBRを計算する → ⑤現在株価がレンジのどこにいるかを見る、という順番です。
重要なのは、自分が置いたPERやPBRの理由を説明できることです。「なんとなくPER20倍」ではなく、成長率が高いから標準を高めにする、利益が減少予想だから保守側も見る、と前提を書き残しておくと、次の決算で検証できます。
注意|今回の“標準”は未来の正解ではない
この記事では再現しやすさを優先してPER法・PBR法を使いましたが、本格的な企業価値評価ではDCF法、配当割引モデル、ネットキャッシュ、資本コスト、事業別評価なども考えます。またPER・PBRの妥当水準は金利や市場全体の評価でも変化します。
そのため、今回のレンジ外に株価が出たから自動的に売買する、という使い方はしません。むしろ「なぜレンジを超えたのか」を決算やニュースで確認するための物差しとして使う方が実践的です。
まとめ|3社とも強い。でも“今の価格”の意味は違った
2026年9月16日の株価を今回の簡易モデルに当てはめると、ショーボンドHDは標準シナリオ付近、オービックは標準より上で強気シナリオ寄り、東洋水産は保守と標準の間に位置しました。
これは投資判断の結論ではありません。ただ、同じ不況耐性銘柄でも、市場が織り込んでいる成長期待には差があることが見えてきます。四季報で候補を探し、過去の不況を調べ、最新決算を確認し、最後に自分で株価レンジを作る。ここまでやると、単に『PERが低いから安い』より一段深い企業分析になります。
次は3社からいったん離れ、今回までの方法を使って115社の中から『現在の株価評価まで含めて深掘りしたい候補』を探す方向へ広げると、このシリーズをさらに発展させられそうです。
コメント