「PERが低く、営業利益率が高い会社なら、割安で稼ぐ力も強い。そんな銘柄を選べば失敗しにくいのでは?」株を探し始めると、一度はこう考えるかもしれません。ところが、数字を組み合わせて実際に調べると、反対側にも意外なほど多くの企業が並びます。
今回、四季報オンラインのスクリーニング画面で確認したのは、低PER×高営業利益率の82社と、高PER×低営業利益率の387社。両者の差は305社です。この違いは何を意味するのでしょうか。単に「82社は優良、387社は危険」と分けるのではなく、利益の質・今後の見通し・株価が織り込む期待を一つずつ考えていきます。
今回のスクリーニング条件と読み方
| 分類 | PER(今期) | 売上高営業利益率(前期) | 該当社数 |
| 低PER×高利益率 | 10倍以下 | 15%以上 | 82社 |
| 高PER×低利益率 | 20倍以上 | 3%以下 | 387社 |
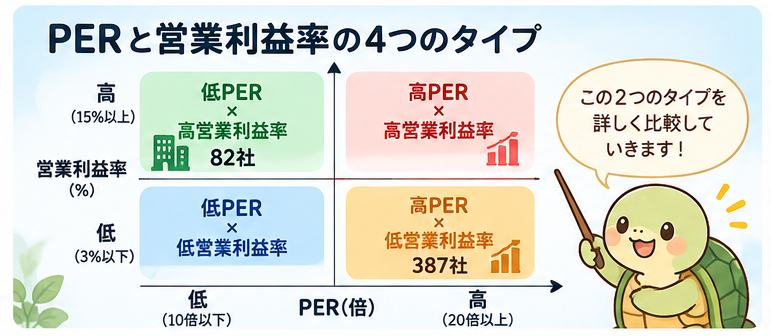
注:四季報オンラインのユーザー提供スクリーンショットに基づく件数です。PERは今期予想、売上高営業利益率は前期実績であり、対象期間が異なります。抽出時点のデータで、現在の投資判断を保証するものではありません。高PER×低利益率は387社中108社の一覧を確認しています。
PERは「株価が1株利益の何倍で評価されているか」を表す指標です。低いほど一般に割安に見えますが、利益が一時的に膨らめばPERは低くなります。営業利益率は「売上高に対して本業の営業利益がどの程度残るか」を示します。ただし、業種によって適正水準が大きく違い、前期の一時要因でも変動します。
このため今回の二つの条件は、企業の良し悪しを確定するランキングではありません。むしろ「なぜこの組み合わせになったのか」という調査の入口です。
低PER×高営業利益率82社:魅力と、見落としやすい落とし穴
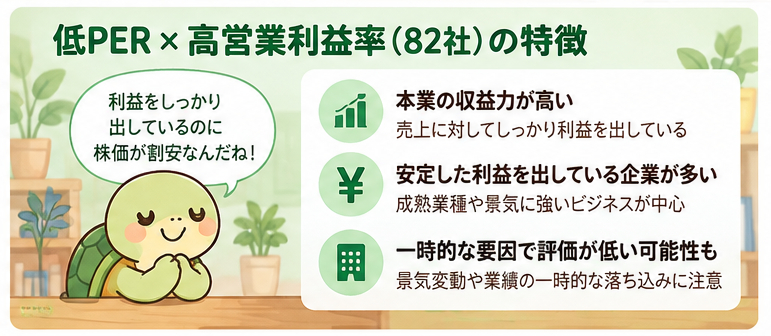
PER10倍以下かつ前期営業利益率15%以上という条件は、株価に対して利益が大きく、本業の採算性も高かった企業を拾うためのものです。高い利益率を長く維持できる企業なら、利益が積み上がる余地があり、投資家が再評価する可能性も考えられます。
ただし、82社という件数だけで「割安な優良企業が82社ある」とは言えません。景気の山で利益が増えている企業、資産売却などの特殊要因がある企業、将来の減益を株価が先回りしている企業も混じり得ます。
確認したいのは、①前期の高利益率が一過性ではないか、②今期・来期の営業利益増減率がどう推移するか、③営業CFが利益を裏付けているか、④同業他社に比べて利益率が高い理由が説明できるか、の四点です。
高PER×低営業利益率387社:なぜ高い評価が付くのか
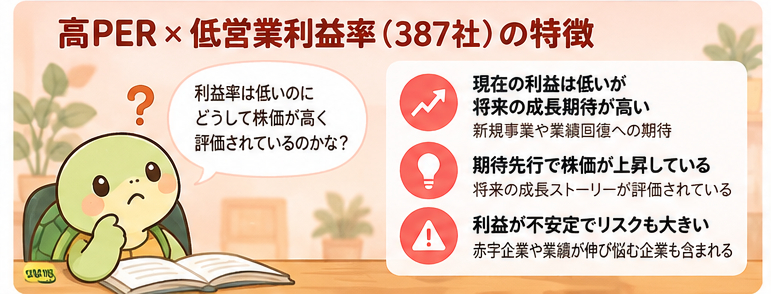
一方で、PER20倍以上・前期営業利益率3%以下は387社。ここには赤字や低採算からの回復途上にある企業、将来の成長を先取りして評価される企業、今期利益が小さいためPERが高く見える企業など、異なる事情が混在します。営業利益率が低いからといって、すべてが同じリスクを持つわけではありません。
たとえば、営業利益率がマイナスだった企業は「利益率が少し低い会社」ではなく、そもそも前期の本業が赤字だった可能性があります。反対に、前期の利益率が2%台でも、今期・来期の増益予想が続く企業なら、投資家が改善を先取りしている可能性があります。予想が実現するかどうかが評価の分かれ目です。
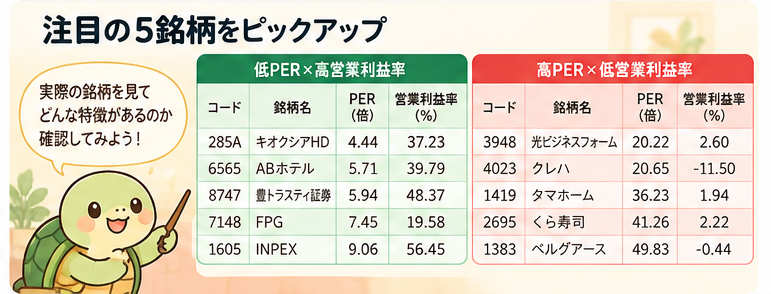
実際の銘柄を見てみる:数字から生まれる5つの疑問
以下は提供された四季報スクリーニング結果の表示値です。各社の事業内容、直近決算、会社予想の前提は別途IRで確認する必要があります。推奨銘柄ではありません。
| 銘柄 | PER今期 | 営業利益率 前期 | 今期→来期 営業利益増減率 |
| 光ビジネスフォーム(3948) | 20.22倍 | 2.60% | +10.00% |
| クレハ(4023) | 20.65倍 | −11.50% | +21.33% |
| タマホーム(1419) | 36.23倍 | 1.94% | +20.00% |
| くら寿司(2695) | 41.26倍 | 2.22% | +9.09% |
| ベルグアース(1383) | 49.83倍 | −0.44% | +50.00% |
光ビジネスフォーム(3948):利益率2.60%でもPER20倍超
今期PER20.22倍、前期営業利益率2.60%。さらに前期→今期の営業利益増減率は+147.52%、今期→来期は+10.00%と表示されています。注目すべきは、前期の利益率の低さと今期の増益予想の組み合わせです。投資家が回復を評価しているのか、それとも今期利益が小さいためPERが高いのか。過去数年の営業利益額と利益率の推移を並べて初めて、判断材料になります。
クレハ(4023):赤字の前期利益率と、将来予想の関係
PER20.65倍に対して前期営業利益率は−11.50%。今期→来期の営業利益増減率は+21.33%と表示されています。ここで「利益率がマイナスだから除外」と決めるのは早計です。ただし、回復が続くという前提が崩れれば高い評価を正当化しにくくなります。赤字の背景、回復の根拠、資金繰りをセットで調べたい銘柄です。
タマホーム(1419):PER36倍台は何を期待している?
PER36.23倍、前期営業利益率1.94%。営業利益増減率は前期→今期+17.12%、今期→来期+20.00%の表示です。二期にわたる増益予想がある一方、利益率の水準自体は高くありません。受注環境、原価、利益率の改善余地などを確認し、増益率が想定より鈍化した場合に評価がどう変わり得るかを考える必要があります。
くら寿司(2695):売上が伸びても利益は残るか
PER41.26倍、前期営業利益率2.22%。営業利益増減率は前期→今期+0.73%、今期→来期+9.09%と表示されています。売上の拡大と利益の拡大は同じではありません。原材料費、人件費、出店負担など、売上に対してどの程度利益を残せるかを確認したいケースです。
ベルグアース(1383):増益率50%の見た目に注意
PER49.83倍、前期営業利益率−0.44%。今期→来期の営業利益増減率は+50.00%と表示されています。増益率が大きい場合でも、出発点の利益が小さければ金額ベースの改善は限定的かもしれません。増益率だけでなく営業利益の絶対額、利益率、過去の変動幅を確認する必要があります。
82社と387社、どちらから調べるべきか
割安性と現在の収益力を重視する人には、低PER×高利益率82社から調べる方法が向いています。一方、業績回復や利益率改善による株価評価の変化を探したい人には、高PER×低利益率387社の中に調査対象があるかもしれません。ただし後者は、期待がすでに株価に織り込まれている可能性に注意が必要です。
重要なのは「どちらが正解か」ではなく、自分が何に投資しようとしているかを言葉にできることです。前者なら利益の持続性、後者なら回復シナリオの確度が主な論点になります。
四季報で再確認したい6項目
・過去3〜5期の売上高・営業利益・営業利益率:一時的な落ち込みや急増ではないか
・今期・来期の業績予想:予想増益の金額と前提は妥当か
・営業キャッシュフロー:利益と現金の動きが大きく乖離していないか
・ROE・PBR:株主資本の効率と株価評価が釣り合っているか
・同業比較:利益率の高低が業界構造によるものではないか
・決算短信・適時開示:四季報の表示後に重要な変化が起きていないか
数字を眺めるだけで終わらせない:次の一歩
今回の比較で面白いのは、低PER×高利益率が82社、高PER×低利益率が387社という件数差そのものよりも、同じ「高PER×低利益率」の中に、増益予想・赤字・回復途上など異なる企業が並んでいることです。気になる銘柄があれば、スクリーニングで候補を絞り、四季報の業績推移を確認し、最後に企業IRで根拠を確かめる。この順番なら、数字の印象だけで判断する失敗を減らせます。
「高PERなのに利益率が低いのはなぜ?」と思った銘柄があれば、まずは自分で業績推移を確かめてみませんか。四季報でPER・営業利益率・来期予想を並べると、単なる割高株と回復期待株の違いを考える手がかりになります。
四季報を無料でチェックして銘柄分析を始めたい方は、こちら「株式取引」
関連記事・内部リンク案
まとめ
低PER×高営業利益率82社は「割安に見える理由と利益率の持続性」、高PER×低営業利益率387社は「高い評価を支える将来の回復・成長シナリオ」を調べる入口です。PERも営業利益率も、単独では答えを出してくれません。気になる会社を一つ選び、過去の利益率、今期・来期予想、営業CFを並べてみる。それが、数字を読む投資への第一歩になります。
免責事項:本記事は投資判断の参考となる一般情報を提供するもので、特定銘柄の売買を勧誘するものではありません。数値は提供された四季報オンラインのスクリーンショットに基づき、変動・更新されます。
コメント