PR:この記事にはアフィリエイト広告が含まれています。
これまでの記事では、四季報オンラインの7条件で115社を抽出し、リーマンショック前後の2007~2010年度までさかのぼって、売上高・営業利益・営業赤字への転落・回復力を確認してきました。
そこで次に気になったのが、「当時強かった企業は、2026年現在も強いのか?」という点です。過去に不況へ耐えた実績があっても、15年以上たてば事業内容や競争環境、財務状態は変わります。
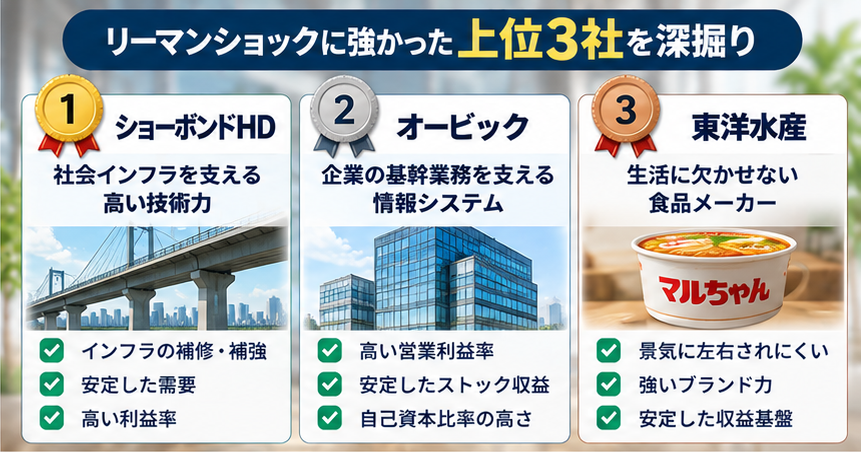
今回は不況耐性ランキングの上位3社として取り上げたショーボンドホールディングス、オービック、東洋水産について、2026年に公表された最新の通期決算を使い、現在の売上高・営業利益率・ROE・自己資本比率・営業キャッシュフローを確認します。
※この記事は2026年9月時点で確認できる会社公表資料を中心に作成しています。個別銘柄の購入を推奨するものではありません。株価やPER・PBRは日々変動するため、企業の収益力とは分けて考えます。
今回見るのは「現在も稼げているか」と「財務に余力があるか」
今回は、過去のランキングをそのまま再利用するのではなく、現在の企業体質を見るために5項目へ絞ります。売上高は事業規模と成長、営業利益率は本業の収益力、ROEは自己資本を使って利益を生み出す効率、自己資本比率は財務の安定性、営業CFは本業から実際に現金を生み出しているかを見るためです。
PER・PBRなどの株価指標も重要ですが、「良い会社」と「今の株価で割安な会社」は別です。そのため今回はまず企業そのものを確認し、株価水準の評価は次のステップとして切り分けます。
2026年最新通期決算を3社で比較
| 企業 | 売上高 | 営業利益 | 営業利益率 | ROE | 自己資本比率 |
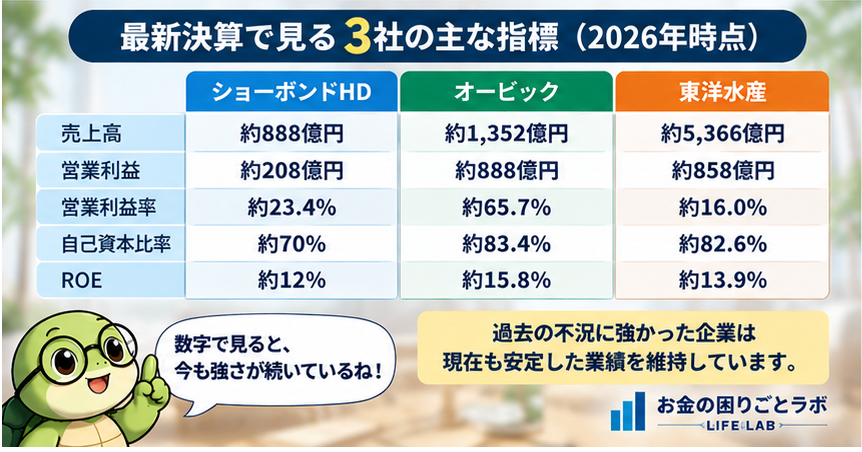
| ショーボンドHD | 892.0億円 | 208.3億円 | 23.4% | 約14.6% | 約82.3% |
| オービック | 1,352.1億円 | 888.2億円 | 65.7% | 15.8% | 83.4% |
| 東洋水産 | 5,366.4億円 | 858.0億円 | 16.0% | 13.9% | 82.6% |
※ショーボンドHDは2026年6月期、オービック・東洋水産は2026年3月期。ショーボンドHDのROE・自己資本比率は2026年6月期公表値を基にした概数。東洋水産の公式財務ページでは2025年度として表示される数値が2026年3月期に対応します。
営業CFは、オービックが約737.5億円、東洋水産が約851.6億円と、ともに大幅なプラスでした。ショーボンドHDについても本業の収益力は高水準ですが、本記事では比較表の統一性を優先し、営業CFの横並び数値は会社資料で再確認できた項目のみ本文へ掲載します。
1社目 ショーボンドHD|インフラ補修の強さは現在も続いている?
ショーボンドホールディングスは、橋梁やトンネルなど社会インフラの補修・補強を中心とする企業です。会社自身も「造らない建設会社」「構造物メンテナンスのパイオニア」と事業を表現しており、新設工事とは異なる需要を持っています。
2026年6月期の売上高は892億400万円で前期比1.7%減でした。一方、営業利益は208億3,100万円で0.2%増。売上が減ったにもかかわらず営業利益を維持し、営業利益率は約23.4%でした。
さらに自己資本比率は約82%、ROEは約14.6%の水準です。最初の四季報スクリーニングで重視した「高い自己資本比率」と「ROE10%以上」の両方を、現在も満たす形になっています。
私がここで注目したいのは、単に売上が伸びているかではなく、「売上が少し減っても利益を守れている」点です。前の記事で整理した“不況に強い企業の共通点”の一つ、利益防衛力が現在の決算にも表れています。
一方で、インフラ補修は公共投資や工事発注、施工人員、資材・人件費などの影響を受けます。社会的に必要な仕事だから業績が必ず伸び続ける、とまでは言えません。
2社目 オービック|営業利益率65%台という収益力
オービックは企業向けの統合業務ソフトウェアやシステムインテグレーション、システムサポートなどを手掛けています。2026年3月期の売上高は1,352億900万円、営業利益は888億2,300万円でした。
ここで目を引くのが営業利益率65.7%です。さらにROEは15.8%、自己資本比率は83.4%。営業活動によるキャッシュ・フローも約737億円のプラスとなっています。会社公表資料では32期連続増益とされ、累計顧客基盤は29,000社以上とされています。
リーマンショック期にも、オービックは売上高をほぼ維持しながら営業利益を伸ばしていました。2026年現在の数字を見ても、高収益・高自己資本・強いキャッシュ創出という特徴は残っています。
ただし、企業として収益力が高いことと、株式としていつ買っても有利であることは別です。市場から高く評価されている企業ほどPER・PBRが高くなることもあるため、投資判断では現在の株価水準を別途確認する必要があります。
3社目 東洋水産|食品の安定需要+海外成長
東洋水産は「マルちゃん」ブランドで知られる総合食品メーカーで、即席麺だけでなく、水産食品、低温食品、加工食品、冷蔵事業などを展開しています。
2026年3月期の売上高は5,366億3,600万円、営業利益は857億9,900万円。営業利益率は16.0%、ROEは13.9%、自己資本比率は82.6%でした。営業活動によるキャッシュ・フローも851億6,100万円のプラスです。
5年前と比べると営業利益率は8%台から16%まで上昇しており、単に「食品だから安定」というだけではなく、収益性そのものが改善しています。また、会社は2028年3月期に売上高6,000億円、営業利益820億円、ROE10%以上を目標とする中期経営計画を掲げています。なお2026年3月期の営業利益はすでにこの820億円を上回っています。
一方で東洋水産は海外即席麺事業の比重も大きく、為替や原材料価格、海外市場の競争環境の影響を受けます。「生活必需品だから景気に左右されない」と単純化せず、国内外の事業構成まで見る必要があります。
3社を比べると、強さの理由はそれぞれ違う
3社とも自己資本比率は80%を超え、ROEも10%を超えています。しかし、強さの中身は同じではありません。ショーボンドHDはインフラ補修という需要の継続性、オービックは非常に高い利益率と継続的な顧客基盤、東洋水産は食品需要の底堅さに加えて海外事業と収益性改善が特徴です。
つまり「不況に強い会社」を探すときは、数字の条件だけで終わらせず、なぜその数字を維持できているのかまで確認する必要があります。これが今回、過去のランキングから最新決算へ進んで分かった一番大きなポイントです。
では、2026年現在も『強い企業』と言える?
少なくとも今回確認した最新通期決算では、3社とも営業黒字はもちろん、営業利益率が15%以上、ROEが10%以上、自己資本比率が80%以上という水準でした。その意味では、リーマンショック期に見えた事業の強さが完全に失われているとは考えにくい結果です。
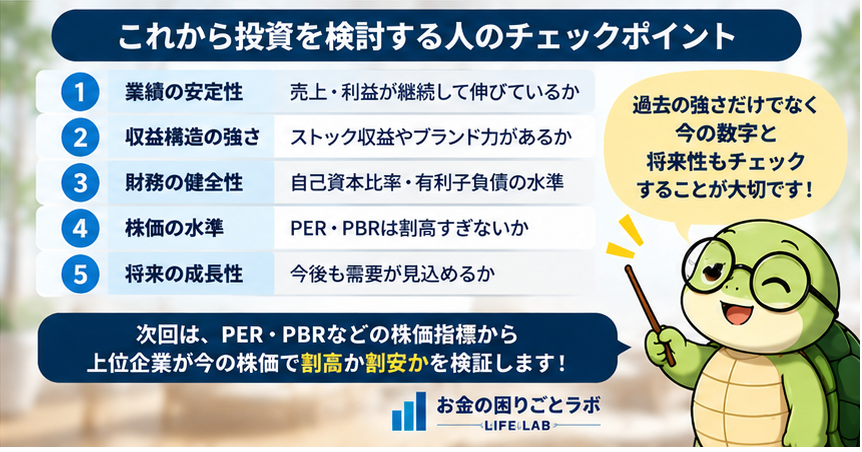
ただし、これは「3社の株を今買うべき」という結論ではありません。企業の質を確認した後には、PER・PBR、利益成長率に対して現在の株価がどの程度評価されているか、今後の業績予想に無理がないかを確認する必要があります。過去の不況耐性→現在の企業体質→現在の株価水準、という3段階で見るのが今回のシリーズの次のステップです。
【PR】企業を調べた後は、実際の株価・指標も確認
今回の記事は企業分析が目的であり、個別銘柄の購入を推奨するものではありません。実際に投資を考える場合は、最新の株価、PER・PBR、決算発表、リスク情報まで確認してください。
【PR】DMM.com証券「TOSSY」
※キャンペーン・特典・サービス内容は変更される場合があります。最新情報は広告リンク先でご確認ください。
まとめ|過去に強かっただけで終わらせず、現在の数字まで確認する
リーマンショック期に強かったショーボンドHD、オービック、東洋水産を2026年の最新通期決算で見直したところ、3社とも高い営業利益率、ROE、自己資本比率を維持していました。
ただし、その理由はインフラ補修、業務システム、食品・海外展開とそれぞれ異なります。スクリーニングの数字は入口であり、最後は事業内容と最新決算を合わせて読むことが重要です。
次回はさらに一歩進めて、この3社を含む候補企業について「良い会社なのは分かった。では株価は高いのか、安いのか?」という視点から、PER・PBRなどの株価指標の見方を整理していきます。
コメント