※本記事は筆者個人が企業分析の方法を学ぶ過程をまとめたものであり、特定の銘柄の購入・売却を推奨するものではありません。スクリーニング条件を満たすことは、将来の業績や株価、不況時の値動きを保証するものではありません。投資判断は企業の最新開示やリスク等を確認したうえで、ご自身の判断で行ってください。
景気が悪くなったとき、どんな企業が残りやすいのか気になった
株式市場が好調なときほど、ふと気になることがあります。
「もし今後、景気が後退したら、どんな企業が比較的耐えやすいのだろう?」
もちろん、将来の景気や株価を正確に予想することはできません。そこで今回は、いきなり「不況に強い銘柄」を決めるのではなく、まず財務や収益性の数字から候補企業を探してみることにしました。
使ったのは、私が登録した会社四季報オンラインのベーシックプランです。条件を一つずつ設定し、最初は800社を超えていた候補を、最終的に115社まで絞り込みました。
この記事では「115社の中でどの株を買うべきか」ではなく、どんな条件で絞り、結果としてどんなタイプの企業が残ったのかを整理します。
PER・PBR・ROE・営業CFなど、株の用語がまだよく分からない方は、先に「株の基本用語12選」を読んでおくと、この先の内容がわかりやすくなります。
→ 株の用語がわからない初心者へ|中学生でもわかる基本用語12選
今回設定した7つのスクリーニング条件
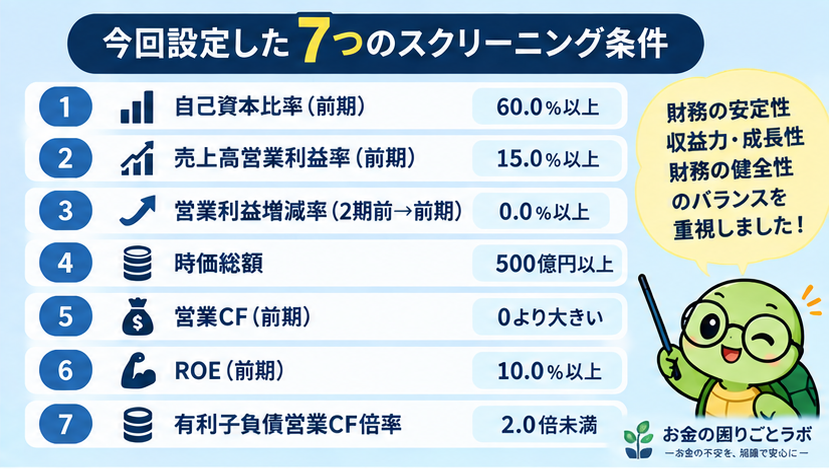
最終的に設定した条件は次の7つです。今回の目的は「安い株を探すこと」ではなく、財務面・収益面で比較的余力がありそうな企業を候補として拾うこと。そのためPERやPBR、配当利回りは一次選考には入れていません。
| 条件 | 基準 | 主に見たいこと |
| 自己資本比率(前期) | 60%以上 | 財務の厚み |
| 売上高営業利益率(前期) | 15%以上 | 本業の利益率 |
| 営業利益増減率(2期前→前期) | 0%以上 | 直近で営業減益ではない |
| 時価総額 | 500億円以上 | 一定以上の企業規模 |
| 営業CF(前期) | 0円超 | 本業から現金を生み出している |
| ROE(前期) | 10%以上 | 自己資本を利益につなげる効率 |
| 有利子負債営業CF倍率 | 2倍未満 | 営業CFに対して借金が重すぎない |
ポイントは、一つの数字だけで会社を判断しないことです。
たとえば自己資本比率が高くても、利益を十分に生み出せていない会社はあります。逆にROEが高くても、借入を多く使っていることで数値が高く見える場合があります。
そこで今回は「財務」「利益率」「直近の業績」「キャッシュ」「資本効率」「借入負担」を組み合わせました。
810社から115社まで絞られた
最初に自己資本比率50%以上、売上高営業利益率10%以上を設定した段階では810社が残りました。そこから条件を追加・調整していきます。
営業利益が2期前から前期にかけて減っていないことを加えると610社。時価総額500億円以上で301社。営業CFがプラスで296社、ROEなどを加えてさらに絞り込みました。
最後は自己資本比率を60%以上、営業利益率を15%以上、ROEを10%以上、有利子負債営業CF倍率を2倍未満まで厳しくし、最終的に115社となりました。
ちなみに有利子負債営業CF倍率を3倍未満から2倍未満に変えたときは118社から115社と、3社しか減りませんでした。この時点まで残った企業は、すでに借入負担が比較的軽い会社が多かったことがうかがえます。
115社には、どんな企業が残ったのか
結果一覧を見てまず感じたのは、「不況に強そう」という言葉から私が最初に想像していた企業だけが残ったわけではない、ということでした。
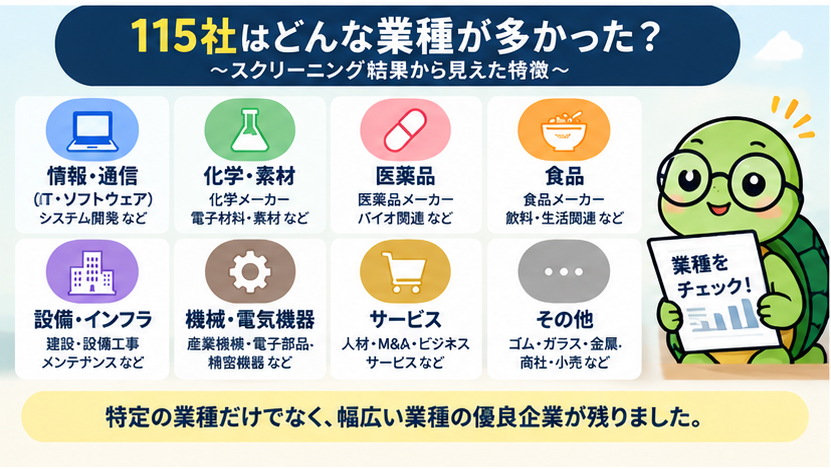
食品や医薬品のように比較的ディフェンシブなイメージを持ちやすい企業だけでなく、情報・通信、企業向けIT、化学、半導体・電子材料、設備工事、人材・M&A関連など、かなり幅広い企業が残っています。
特に目立ったのは「情報・通信」と「化学・素材系」
一覧では、システナ、デジタルアーツ、インフォマート、グロービング、ソフトウェア・サービス、プロシップ、ラクス、オービック、ジャストシステム、ビジネスエンジニアリングなど、情報・通信や企業向けソフトウェアに関係する企業が複数残りました。
一方で、日産化学、大阪ソーダ、プラスアルファコンサルティング……ではなく、化学分野では東京応化工業、大阪有機化学工業、扶桑化学工業、トリケミカル研究所なども確認できます。さらに半導体・電子材料や製造装置に関係する企業も含まれています。
ここはかなり興味深い結果でした。今回の条件は「景気後退への強さ」を直接測るものではなく、高い利益率や財務の強さを測っています。そのため、景気循環の影響を受けやすい業界でも、その業界の中で高収益・好財務な企業が残ることがあります。
食品・医薬品など、想像しやすいディフェンシブ企業も残った
もちろん、比較的需要が安定しやすいイメージのある分野も入っています。
たとえば食品では東洋水産、医薬品では日本新薬、中外製薬、参天製薬、大塚ホールディングスなどが結果に含まれました。
ただし、ここでも「食品だから不況に強い」「医薬品だから株価が下がらない」と決めつけることはできません。同じ業種でも商品構成や海外比率、研究開発費、為替の影響などは違います。
インフラ・設備関連も気になる
もう一つ気になったのが、ショーボンドホールディングス、日本電技、テクノ菱和など、インフラ補修や建物・設備に関係する企業です。
景気が悪くなっても、すでに存在する橋や建物、設備を永遠に放置するわけにはいきません。新規投資とは違う「維持・更新」の需要を持つ企業が、実際の不況時にどのような業績だったのかは、次に詳しく調べてみたいところです。
今回の結果で一番大事なのは「財務が強い=不況に強い」ではないこと
今回のスクリーニングをしてみて、むしろ一番重要だと感じたのはここです。
7条件を満たした115社は、少なくとも今回設定した数字の上では「財務が厚い」「利益率が高い」「営業CFがプラス」「借入負担が比較的軽い」といった特徴を持っています。
しかし、それだけで景気後退に強いとは言えません。
半導体関連のように業績の波が大きくなりやすい分野もあれば、人材やM&Aのように企業の採用・投資マインドの影響を受ける事業もあります。逆に、普段は派手に見えなくても、不況時に売上や利益が落ちにくい事業もあるはずです。
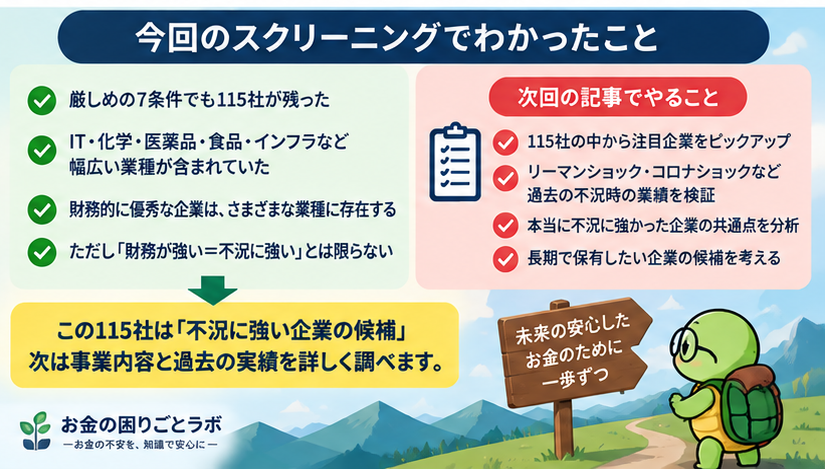
つまり今回分かったのは「不況に強い115社」ではなく、「財務・収益性の条件から、不況耐性を次に調べてみたい115社が見つかった」というところまでです。
次回は「本当に過去の不況でも強かったのか」を調べる
次は、この115社の中から事業内容を見て候補をさらに選び、過去の景気悪化局面で実際に業績がどう動いたのかを確認してみます。
リーマンショックやコロナショックなどで、売上高や営業利益はどの程度落ちたのか。落ちてもすぐ回復したのか。それとも、財務は強くても業績は景気に大きく左右されたのか。
数字で候補を探すのが今回の記事。実際の過去データで確かめるのが次回です。
「財務が強い会社」と「不況に強い会社」は同じなのか。ここを引き続き調べていきたいと思います。
まとめ
今回は、会社四季報オンラインを使って、景気後退時にも比較的耐えられそうな企業を探すための候補抽出を行いました。
自己資本比率60%以上、営業利益率15%以上、営業利益が直近で減っていない、時価総額500億円以上、営業CFプラス、ROE10%以上、有利子負債営業CF倍率2倍未満という7条件で、最終的に115社が残りました。
結果を見ると、情報・通信、化学・素材、医薬品、食品、設備・インフラ関連など幅広い企業が含まれています。この時点では「不況に強い企業ランキング」ではありません。
次回はこの中から候補企業を選び、過去の不況・ショック時の業績まで確認していきます。
コメント