※本記事は投資判断を推奨するものではありません。掲載している企業・指数・過去の実績は将来の成果を保証するものではありません。投資判断はご自身の責任で行ってください。
前回の記事では、会社四季報オンラインを使い、自己資本比率や営業利益率、ROE、営業キャッシュフローなど7つの条件から企業を絞り込みました。結果は115社です。
景気後退に強そうな企業を四季報で探してみた|7条件で115社に絞った結果
ただし、ここで一つ注意したいことがあります。現在の財務状態が良いからといって、過去の不況でも業績が落ちなかったとは限りません。
そこで今回は、まず115社がどのような業種に分布しているのかを確認します。そのうえで、次回以降の検証に使う「リーマンショック時の不況耐性」の判定方法を決めます。
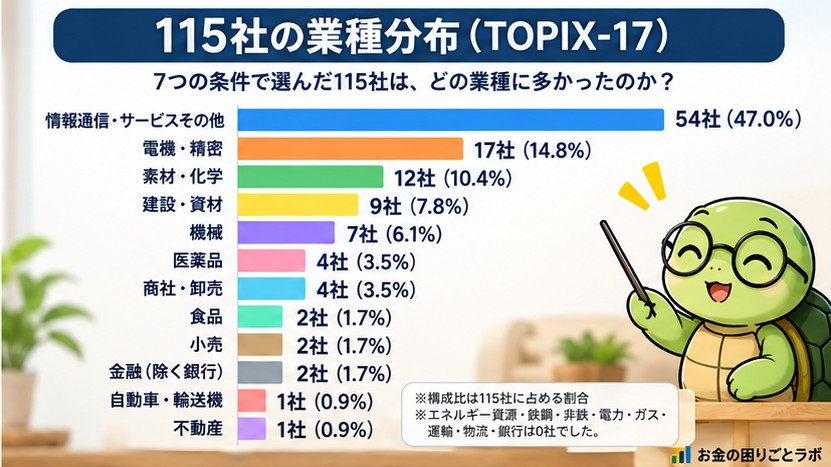
115社をTOPIX-17で分けるとどうなった?
今回は独自に業種を作るのではなく、東証33業種を17業種に集約した「TOPIX-17」の考え方で整理しました。企業を細かく分類しすぎると判断が恣意的になりやすいため、まずは既存の分類で全体像を見ることを優先しています。
| TOPIX-17分類 | 社数 | 構成比 |
| 情報通信・サービスその他 | 54 | 47.0% |
| 電機・精密 | 17 | 14.8% |
| 素材・化学 | 12 | 10.4% |
| 建設・資材 | 9 | 7.8% |
| 機械 | 7 | 6.1% |
| 医薬品 | 4 | 3.5% |
| 商社・卸売 | 4 | 3.5% |
| 食品 | 2 | 1.7% |
| 小売 | 2 | 1.7% |
| 金融(除く銀行) | 2 | 1.7% |
| 自動車・輸送機 | 1 | 0.9% |
| 不動産 | 1 | 0.9% |
| エネルギー資源 | 0 | 0% |
| 鉄鋼・非鉄 | 0 | 0% |
| 電力・ガス | 0 | 0% |
| 運輸・物流 | 0 | 0% |
| 銀行 | 0 | 0% |
| 合計 | 115 | 100% |
最も多かったのは「情報通信・サービスその他」の54社で、115社の約47%を占めました。「電機・精密」17社、「素材・化学」12社を合わせると、この3分類だけで83社、全体の約72%です。
一方で、エネルギー資源、鉄鋼・非鉄、電力・ガス、運輸・物流、銀行は0社でした。
これは0社だった業種が投資対象として劣っているという意味ではありません。今回設定した「自己資本比率60%以上」「営業利益率15%以上」「営業CFがプラス」「有利子負債÷営業CFが2倍未満」などの条件は、業種によって通過しやすさが大きく異なると考えられます。
そもそもリーマンショックでは市場全体がどれほど悪かった?
リーマン・ブラザーズが経営破綻したのは2008年9月15日です。ただし、景気悪化はその日から突然始まったわけではありません。
内閣府の景気基準日付では、日本の第14循環の景気の山は2008年2月、谷は2009年3月とされています。米国でも景気後退は2007年12月から2009年6月まで続きました。
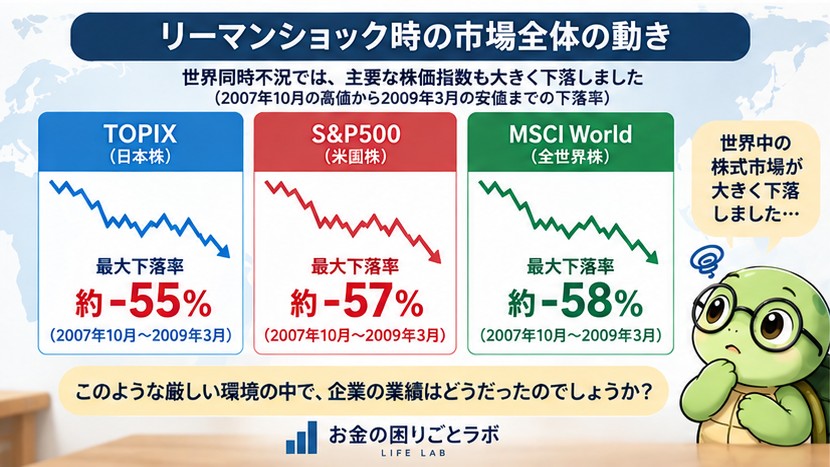
株式市場の下落も非常に大きく、JPXの資料では2007年8月末から2008年8月末までのTOPIXが22.8%下落し、さらに2008年8月末から2009年8月末まで21.6%下落しています。また、米国のS&P500は2007年10月のピークから2009年3月の底まで約57%下落しました。MSCI Worldも2007年10月31日から2009年3月9日までの最大ドローダウンが57.82%とされています。
※年間騰落率とは別に、2007年の高値圏から2009年の安値圏までを見ると、TOPIXの下落幅はさらに大きくなります。
つまり、リーマンショックは一部の企業だけが苦しかった局面ではなく、日本株・米国株・世界株が大きく下落した世界的な危機でした。
今回は2007~2010年を調べる
企業業績の検証期間は2007年度から2010年度までとします。
2007年度を「ショック前の基準」、2008年度を「金融危機が本格化した年」、2009年度を「不況の影響が企業業績に反映された時期」、2010年度を「回復力を見る時期」として扱います。
決算月は企業によって異なるため、2008年9月15日から何日間という切り方ではなく、各社の年度決算を使って前後の変化を見る方針です。
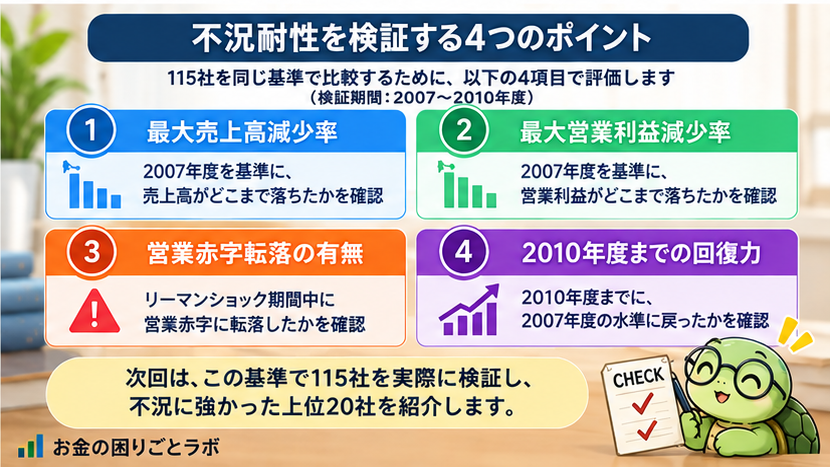
不況耐性は4項目で確認する
① 最大売上高減少率
2007年度を基準に、2008~2010年度の中で売上高がどこまで落ちたかを確認します。需要そのものがどれだけ減ったかを見るための指標です。
② 最大営業利益減少率
本業の利益がどこまで落ちたかを確認します。今回の検証では特に重視します。売上が少し落ちただけでも利益が大幅に減る企業と、利益を維持できる企業では不況耐性が異なります。
③ 営業赤字への転落有無
営業利益がマイナスになったかを確認します。不況下でも本業で黒字を維持できたかをシンプルに判定します。
④ 2010年度までの回復力
2007年度の売上高・営業利益水準まで戻ったか、あるいはどこまで回復したかを確認します。単に落ちなかった企業だけでなく、落ちても早く戻った企業を評価するためです。
「不況に強い」を株価だけでは判定しない
ここでは「株価が下がらなかった会社」を不況に強い会社とは定義しません。
株式市場全体がパニックになれば、企業業績が堅調でも株価が大きく下落することがあります。逆に、業績悪化が続いていても株価が先に将来の回復を織り込むこともあります。
そのため今回のシリーズでは、まず売上高・営業利益・赤字転落・回復力から「事業そのものの不況耐性」を検証します。株価のアウトパフォーム/アンダーパフォームは、その後の個別企業分析で別項目として扱う方が分かりやすいと考えました。
115社の中にも、不況時に業績が悪化した企業はあるはず
今回の115社は「現在の財務条件を満たした企業」です。2008~2009年当時も同じ財務状態だったことを意味しません。
また、115社の中にはリーマンショック後に上場した企業もあります。そのため、次回のランキングでは115社すべてを無理に順位付けせず、2007~2010年度の比較可能なデータがそろう企業を対象にします。
そのうえで、①最大売上高減少率、②最大営業利益減少率、③営業赤字への転落、④2010年度までの回復力を確認し、「現在は好財務でもリーマン時には大きく悪化した企業」と「当時も業績を維持した企業」を分けていきます。
次回は「不況に強かった上位20社」を探す
次回からはいよいよ個別企業の過去業績を比較します。
まず115社のうち2007~2010年度まで遡って比較できる企業を抽出し、4項目で不況耐性を確認します。そこで上位20社程度まで絞り、まず20位~11位を紹介。その次の記事でTOP10を詳しく見ていく予定です。
最初に「この会社は不況に強いはず」と結論を決めるのではなく、実際の数字を確認してから順位を決めます。現在の好財務企業の中で、リーマンショックという厳しい環境を本当に乗り越えた企業にはどんな共通点があるのか。そこまで確認していきたいと思います。
まとめ
今回のポイントは、7条件で残った115社にも大きな業種偏りがあること、そして現在の財務状態だけでは過去の不況耐性までは分からないことです。
リーマンショックの検証期間は2007~2010年度とし、「最大売上高減少率」「最大営業利益減少率」「営業赤字への転落」「2010年度までの回復力」の4項目を使います。
次回はこのルールを実際の企業データに当てはめ、不況時にも業績が比較的強かった企業を探していきます。
コメント