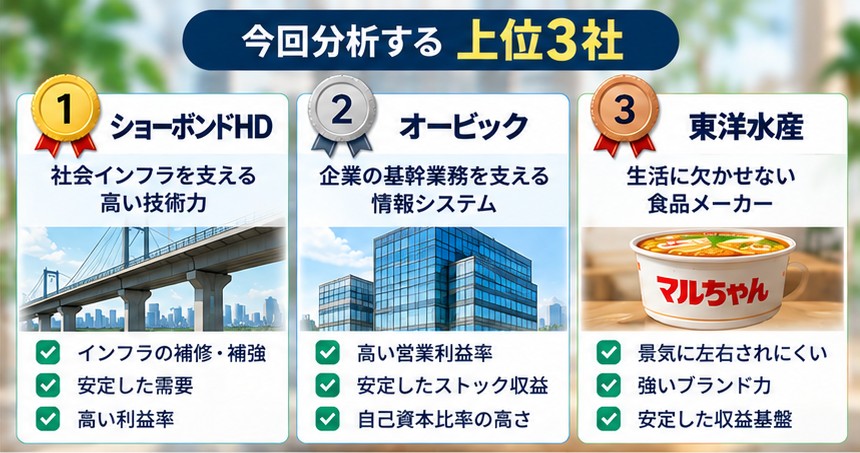
前回は、リーマンショック期に強かった上位3社として取り上げたショーボンドホールディングス、オービック、東洋水産について、2026年の最新決算を確認しました。3社とも高い営業利益率、ROE、自己資本比率を維持しており、企業そのものの強さは現在も確認できました。
では次の疑問です。「良い会社なら、今の株価で買っても割安なのか?」。ここは企業分析と株価分析を分けて考える必要があります。どれだけ優良企業でも、将来の成長まで株価に織り込まれていれば投資リターンは小さくなる可能性があります。
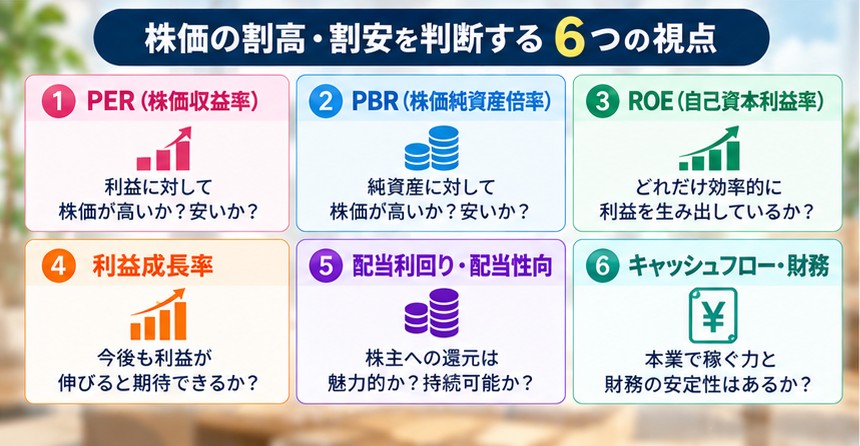
今回はPERだけで結論を出さず、①PER、②PBRとROE、③利益成長率、④配当利回り・配当性向、⑤キャッシュフローと財務、⑥PER・PBRを基準にした参考理論株価とアナリスト目標株価、の6方向から現在の株価を見ます。
※株価は比較可能性を優先し、原則2026年9月11日終値を使用します。東洋水産の参考理論株価は2026年9月7日時点の公表値です。理論株価は前提によって大きく変わるため、「正解の株価」ではなく、現在値を考えるための目安として扱います。
リーマンショックに強かった企業は今も強い?上位3社を2026年最新決算で比較
リーマンショックに強かった日本株TOP10|不況でも利益を守った企業を検証
- まず結論|3社とも「PERだけ」では判断を誤りやすい
- 3社の現在値と参考理論値を比較
- そもそも「理論株価」は1つではない
- 視点1 PER|利益の何年分を株価として払うのか
- 視点2 PBR×ROE|純資産にプレミアムを払う理由はあるか
- 視点3 成長率|高いPERを利益成長で吸収できるか
- 視点4 配当|株価が動かなくても得られるリターン
- 視点5 キャッシュフローと財務|理論値を支える「実物の体力」
- 視点6 参考理論株価+アナリスト目標株価|市場はどこを見ている?
- 3社を私なりに整理すると
- 【PR】数字を確認したら、実際の株価と最新決算もセットで
- 初心者向け|私ならこの順番で「割高・割安」を見る
- まとめ|理論値は「答え」ではなく、現在株価への問いかけ
まず結論|3社とも「PERだけ」では判断を誤りやすい
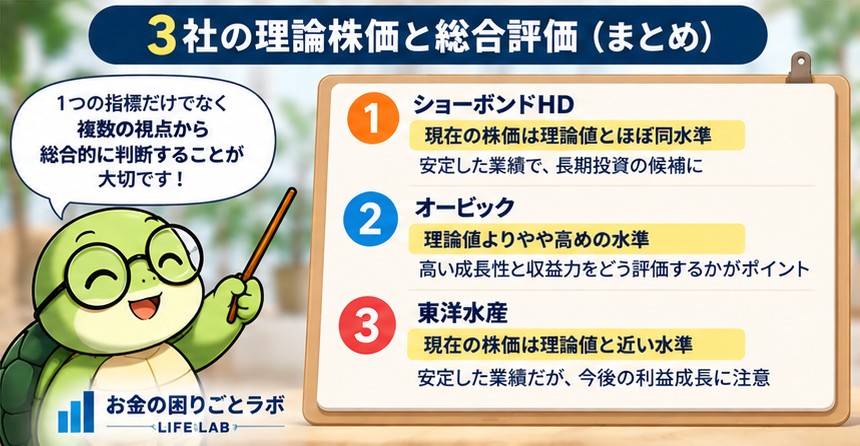
2026年9月の株価水準をざっくり整理すると、ショーボンドHDは参考理論値と近い水準、東洋水産もPER・PBR基準ではおおむね妥当圏、オービックは参考理論値よりやや高い水準にあります。ただしオービックには高い利益率と継続成長があり、そのプレミアムをどこまで許容するかがポイントになります。
つまり、低PERだから割安、高PERだから割高、とは言えません。利益成長・ROE・財務の安全性・キャッシュ創出力まで含めて、「そのPERやPBRを払うだけの質があるか」を見る必要があります。
3社の現在値と参考理論値を比較
| 企業 | 株価 | 予想PER | PBR | 配当利回り | PER基準理論値 | PBR基準理論値 |
| ショーボンドHD | 1,241円 | 16.1倍 | 2.33倍 | 3.75% | 約1,260円 | 約1,299円 |
| オービック | 4,893円 | 25.6倍 | 4.28倍 | 1.92% | 約4,467~4,490円 | 約4,246円 |
| 東洋水産 | 10,005円 | 約14.8倍 | 約1.81倍 | 約2.20% | 約10,574円 | 約10,585円 |
※ショーボンドHD・オービックの株価は2026年9月11日。東洋水産も株価は9月11日ですが、理論値は9月7日公表値。理論株価はIFIS株予報/株予報Pro等が示すPER・PBR基準の参考値で、算定方法・参照期間により値は変わります。
そもそも「理論株価」は1つではない
理論株価という言葉を見ると、会社には本当の値段が1つだけ存在するように感じます。しかし実際にはそうではありません。将来利益に何倍のPERを付けるか、純資産に何倍のPBRを付けるか、将来の配当やキャッシュフローを何%で割り引くかで答えは変わります。
特に金利、期待成長率、必要収益率を少し変えるだけでもDCFや配当割引モデルの値は大きく動きます。そこでこの記事では、自分で都合のよい1本の理論値を作るのではなく、複数の市場指標と外部の参考理論値を横並びにして、「現在値がどの程度の期待を織り込んでいるか」を考えます。
視点1 PER|利益の何年分を株価として払うのか
PERは株価÷1株利益(EPS)で計算されます。ショーボンドHDは約16倍、東洋水産は約15倍、オービックは約26倍です。数字だけならオービックが最も高く見えます。
しかし、オービックの2027年3月期会社予想は売上高約10%増、経常利益約9%増で、2027年3月期第1四半期も増収増益でした。成長を続ける企業には市場が高いPERを付けることがあります。逆に成長が止まれば、高PERは株価調整の要因にもなります。
視点2 PBR×ROE|純資産にプレミアムを払う理由はあるか
PBRだけを見ると、ショーボンドHD約2.3倍、東洋水産約1.8倍、オービック約4.3倍です。ただしPBRはROEとセットで見ると意味が変わります。高いROEを長く維持できる企業は、純資産1円からより多くの利益を生み出せるため、PBRが高くなりやすいからです。
3社の実績ROEはショーボンドHD約14.6%、オービック15.8%、東洋水産13.9%。いずれもROE10%を上回っており、PBR1倍を超えていること自体を割高とは言えません。一方、オービックの4倍超というPBRには、今後も高い資本効率を維持する期待がかなり含まれていると考えられます。
視点3 成長率|高いPERを利益成長で吸収できるか
株価が変わらずEPSだけが増えればPERは下がります。つまり現在のPERが高くても、利益が順調に伸びれば数年後には割高感が薄れることがあります。
ショーボンドHDの2027年6月期予想EPSは約77.3円で前期からほぼ横ばい。東洋水産の2027年3月期予想EPSは約676円で、2026年3月期実績約713円からは減益予想です。一方、オービックの会社予想EPSは約191.5円で、前期実績から増加する見込みです。この違いを見ると、同じPER比較でも将来利益の方向を確認する必要があることが分かります。
視点4 配当|株価が動かなくても得られるリターン
2027年の会社予想配当は、ショーボンドHD46.5円、オービック94円、東洋水産220円。9月11日前後の株価に対する予想配当利回りは、それぞれ約3.75%、1.92%、2.20%です。
配当だけならショーボンドHDが最も厚く見えます。ただし配当性向はショーボンドHDが約60%、オービックは2026年3月期実績で約49%、東洋水産は約31%です。配当利回りだけでなく、利益の何割を配当に回しているのか、残した利益を成長投資に使えるのかまで見る必要があります。
視点5 キャッシュフローと財務|理論値を支える「実物の体力」
前回確認した通り、3社とも自己資本比率は80%を超えています。オービックの2026年3月期営業CFは約737億円、東洋水産は約852億円のプラスでした。ショーボンドHDも自己資本比率82.3%で、財務の安全性は高い水準です。
理論株価の計算式が魅力的でも、利益が現金にならない会社や借入負担が大きい会社では前提が崩れやすくなります。今回の3社は少なくとも財務面が理論値を大きく不安定にするタイプではない、というのが共通点です。
視点6 参考理論株価+アナリスト目標株価|市場はどこを見ている?
ここで外部の参考値も重ねます。ショーボンドHDはPER基準約1,260円、PBR基準約1,299円に対して9月11日株価1,241円。アナリスト平均目標株価は約1,418円でした。現在値は理論値付近で、目標株価よりは低い位置です。
オービックはPER基準約4,467~4,490円、PBR基準約4,246円に対して株価4,893円。単純なPER・PBR基準ではやや上ですが、アナリスト平均目標株価は約5,360円。「足元の倍率では高めだが、今後の成長まで見るとまだ上を評価する」という見方が併存しています。
東洋水産は9月7日時点のPER基準理論株価約10,574円、PBR基準約10,585円に対して同日の株価10,175円。アナリスト平均目標株価は約11,249円でした。9月11日の株価10,005円を見ても、参考理論値から大きく離れた状態ではありません。
3社を私なりに整理すると
| 企業 | 株価水準の印象 | 強み | 注意点 | 今回の見方 |
| ショーボンドHD | おおむね妥当圏 | 財務・利益率・配当 | 今期成長は小さい | 理論値付近。配当も含めて評価しやすい |
| オービック | 理論値比ではやや高め | 高利益率・成長・CF | 高い期待が株価に織り込み済み | プレミアムを成長で正当化できるかが焦点 |
| 東洋水産 | おおむね妥当圏 | 食品需要・財務・CF | 今期EPS減益予想、原材料・為替 | 理論値付近だが次期利益の確認が重要 |
これは「買い・売り」の判定ではありません。あくまで2026年9月時点の数字を、複数の物差しで整理した結果です。特にオービックのような高品質・高成長企業は、一般的な割安指標だけでは評価しにくく、成長が続くかどうかで妥当株価が大きく変わります。
【PR】数字を確認したら、実際の株価と最新決算もセットで
理論株価は固定された答えではありません。実際に投資を検討するときは、最新株価、決算、会社予想、PER・PBRなどをその都度確認してください。
【PR】DMM.com証券「TOSSY」
※キャンペーン・特典・サービス内容は変更される場合があります。最新情報は広告リンク先でご確認ください。
初心者向け|私ならこの順番で「割高・割安」を見る
まず①業績が伸びているか、②ROEと営業利益率が高いか、③財務と営業CFに問題がないかを確認します。そのうえで④PER、⑤PBR、⑥配当利回りを見て、最後に参考理論株価や過去の倍率、アナリスト予想と比較します。
順番を逆にして「PERが10倍だから安い」と入ると、利益が減っている会社を安いと誤認することがあります。株価の安さを見る前に、利益の質と将来性を確認する。この順番が今回の3社比較で最も大切だと感じました。
まとめ|理論値は「答え」ではなく、現在株価への問いかけ
今回の3社では、ショーボンドHDと東洋水産はPER・PBR基準の参考理論値と現在株価が比較的近く、オービックは参考理論値より高めでした。一方でオービックは高い利益率と成長力を持つため、単純な倍率だけで割高と断定するのも適切ではありません。
理論株価を見る意味は「1,300円が正解」「4,200円なら買い」と決めることではなく、今の株価がどんな成長・収益力を前提にしているのかを考えることにあります。
次回はこの考え方をさらに一般化して、「不況に強い企業を自分で評価するとき、理論株価をどう作るか」を、EPS・BPS・ROE・成長率・必要収益率などを使った簡単な計算例で整理してみます。
コメント