PR:この記事にはアフィリエイト広告が含まれています。
以前、会社四季報オンラインを使って「景気後退が来ても比較的耐えられそうな企業」を探し、財務・収益性を中心とした7条件で115社まで絞りました。
その後、四季報オンラインのデータが2026年4集・秋号へ更新された状態で、まったく同じ7条件をもう一度設定してみると、該当企業は115社ではなく116社になりました。企業の決算や四季報データが更新されれば、同じ条件でも結果は変わります。スクリーニングは一度作って終わりではなく、最新データで見直す必要があると改めて感じました。
ただ、ここまでの7条件で分かるのは主に「企業の質」です。財務が強く、利益率が高く、営業キャッシュフローがプラスでも、株価がすでに高い期待を織り込んでいれば、投資するときの見え方は変わります。
そこで今回は、116社に株価評価の代表的な指標であるPERとPBRを追加し、「企業の質を満たしたうえで、現在の評価も高すぎない候補」を探してみます。
※この記事は特定銘柄の購入を勧めるものではありません。スクリーニング結果は分析候補を作るためのものです。


まずは元の7条件を最新データで再現
今回も、最初に使った7条件は変更していません。
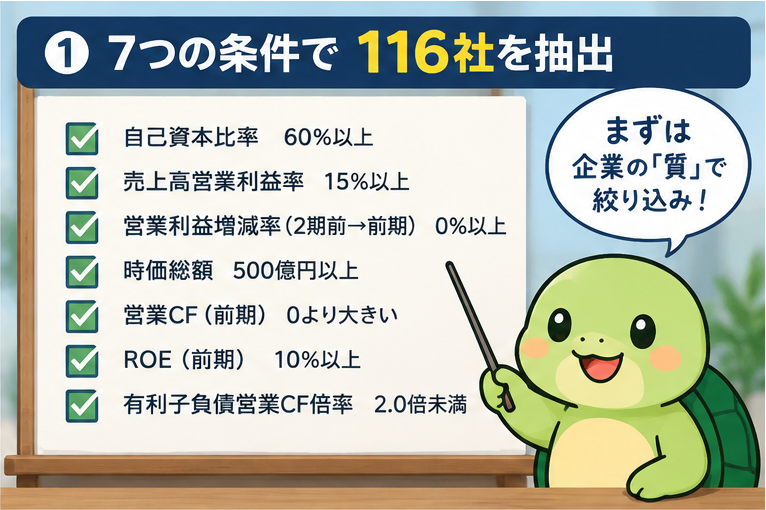
| No. | 条件 | 基準 | 見るポイント |
| 1 | 自己資本比率(前期) | 60%以上 | 財務の厚みを見る |
| 2 | 売上高営業利益率(前期) | 15%以上 | 本業の利益率を見る |
| 3 | 営業利益増減率(2期前→前期) | 0%以上 | 直近で営業利益が悪化していないか |
| 4 | 時価総額 | 500億円以上 | 一定の事業規模を求める |
| 5 | 営業CF前期 | 0億円超 | 本業で現金を生み出しているか |
| 6 | ROE(前期) | 10%以上 | 自己資本を使う効率を見る |
| 7 | 有利子負債営業CF倍率 | 2倍未満 | 借入負担と現金創出力のバランスを見る |
前回はこの7条件で115社でしたが、今回の最新データでは116社。ここを今回の新しい母集団として扱います。以前の115社に無理に合わせるのではなく、その時点のデータで結果が動くこと自体を記録しておきます。
8つ目の条件|今期PER15倍以下
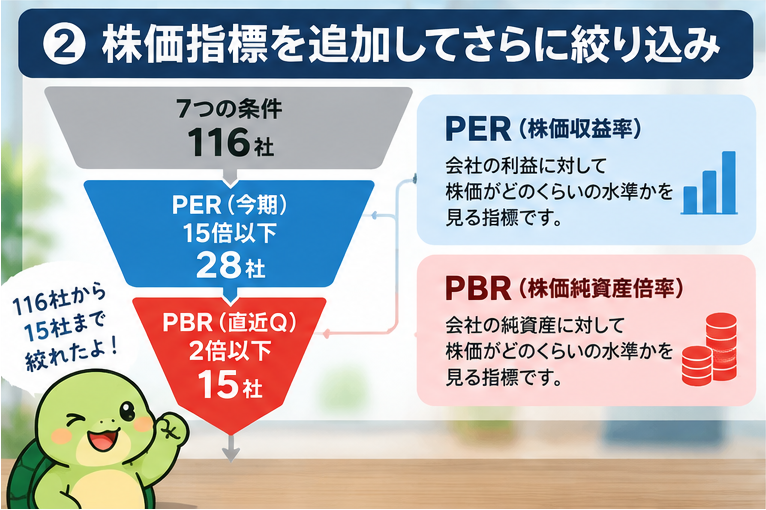
最初に追加したのは「PER(今期)15倍以下」です。PERは株価を1株当たり利益で割った指標で、利益に対して株価が何倍まで買われているかを見る代表的な物差しです。
四季報オンラインの条件設定画面では、今期PERの全対象3,631社について、平均25.11倍、中央値14.91倍と表示されていました。そこで今回は、まず中央値に近い「15倍以下」をテスト条件にしました。
結果は116社から28社。約24%まで一気に減りました。元の7条件では高収益・高ROE企業も多く含まれるため、PER15倍という条件はかなり強いフィルターになったことが分かります。
なお、PERが低いだけで割安とは限りません。利益の減少が予想されていたり、事業に固有のリスクがあったりすると、市場が低い倍率を付けている場合もあります。
9つ目の条件|PBR2倍以下
次に追加したのが「PBR(直近Q)2倍以下」です。PBRは株価を1株当たり純資産で割り、株価が純資産の何倍まで評価されているかを見る指標です。
四季報オンラインの条件設定画面では、PBRの全対象3,777社の平均は2.17倍、中央値は1.27倍でした。ただし今回はROE10%以上、営業利益率15%以上という高収益企業を先に選んでいます。そのため中央値1.27倍で機械的に切るのではなく、まず2倍以下を追加してみました。
PER15倍以下で残った28社にPBR2倍以下を重ねると、最終的に15社になりました。116社の約13%です。
PERは利益との関係、PBRは純資産との関係を見るため、同じものではありません。またPBRはROEとも関係が深く、高ROE企業ではPBRが高くなることも珍しくありません。したがって「PBRが低いほど良い」と単純には考えません。
116社→28社→15社|今回の絞り込み結果
| 段階 | 残った企業数 | 116社に対する割合 |
| 元の7条件 | 116社 | 100% |
| + PER(今期)15倍以下 | 28社 | 約24% |
| + PBR(直近Q)2倍以下 | 15社 | 約13% |
最初の7条件は「企業の質」を見るフィルター、追加したPER・PBRは「現在の市場評価」を見るフィルター、と役割を分けました。この二段階にしたことで、「低PER・低PBRだから選ぶ」のではなく、先に財務・収益性を確認した企業の中から株価評価を見る構成になっています。
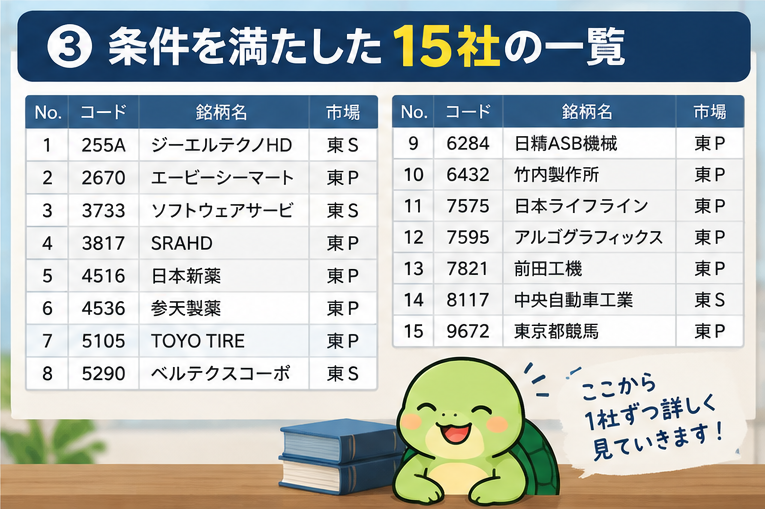
9条件を通過した15社
| コード | 銘柄 | ROE(前期) | PER(今期) | PBR(直近Q) |
| 255A | ジーエルテクノHD | 10.82% | 11.92倍 | 1.36倍 |
| 2670 | エービーシー・マート | 11.64% | 13.90倍 | 1.65倍 |
| 3733 | ソフトウェア・サービス | 14.58% | 10.86倍 | 1.45倍 |
| 3817 | SRAホールディングス | 16.66% | 13.23倍 | 1.74倍 |
| 4516 | 日本新薬 | 10.19% | 8.27倍 | 0.78倍 |
| 4536 | 参天製薬 | 12.58% | 13.77倍 | 1.82倍 |
| 5105 | TOYO TIRE | 12.17% | 7.57倍 | 1.06倍 |
| 5290 | ベルテクスコーポレーション | 23.37% | 14.35倍 | 1.40倍 |
| 6284 | 日本ASB機械 | 13.14% | 13.57倍 | 1.96倍 |
| 6432 | 竹内製作所 | 15.12% | 13.77倍 | 1.80倍 |
| 7575 | 日本ライフライン | 14.19% | 14.03倍 | 1.71倍 |
| 7595 | アルゴグラフィックス | 39.33% | 14.30倍 | 1.87倍 |
| 7821 | 前田工繊 | 12.57% | 14.12倍 | 1.74倍 |
| 8117 | 中央自動車工業 | 15.32% | 13.83倍 | 1.90倍 |
| 9672 | 東京都競馬 | 11.03% | 12.67倍 | 1.29倍 |
数字だけでもかなり違いがあります。日本新薬はPER8.27倍・PBR0.78倍、TOYO TIREはPER7.57倍・PBR1.06倍。一方、アルゴグラフィックスはPER14.30倍・PBR1.87倍ですが、ROEは39.33%と15社の中でも目立つ水準です。同じ9条件を通過していても、企業の特徴や市場からの評価は同じではありません。
【PR】スクリーニングの次は、最新情報を確認する
スクリーニングは候補を減らすには便利ですが、それだけで投資判断はできません。気になる会社が見つかったら、会社の最新決算、業績予想、事業リスク、株価の変化を確認する必要があります。
【PR】DMM.com証券「TOSSY」
※キャンペーン・特典・サービス内容は変更される場合があります。最新情報は広告リンク先でご確認ください。
15社=「割安株15選」ではない
ここは今回の記事で一番大切なところです。15社まで絞れたからといって、この15社をそのまま「割安株15選」とは考えません。
PERやPBRが低い背景には、将来の減益懸念、景気敏感性、特定顧客への依存、為替や原材料価格、規制、一時的な利益、成熟市場など、さまざまな理由があり得ます。逆に高いROEや安定した利益成長が続く会社なら、同じPER・PBRでも見え方は変わります。
JPXもPERを株価と利益、PBRを株価と純資産の関係を見る指標として説明しています。またPBR・ROE・PERには相互の関係があるため、1つの倍率だけを切り取るより、収益性と市場評価を一緒に見ることが重要です。
つまり今回の9条件は「買う会社を決める条件」ではなく、「次に調べる15社を作る条件」です。
なぜ配当利回りや予想EPS成長率を条件にしなかったのか
当初は配当利回りや予想EPS増減率も追加候補として考えましたが、今回は9条件で止めました。
配当利回りを必須にすると、利益を成長投資へ回す企業が不利になります。また短期の予想EPS成長率を厳しく設定すると、一時的な業績変動で企業を落としやすくなります。元の7条件にはすでに営業利益増減率、ROE、営業CFが含まれているため、まずはPER・PBRだけを追加し、15社を個別に確認する方が分かりやすいと判断しました。
次回から15社を5社ずつ深掘りする
ここからは、条件をさらに増やして機械的に削るのではなく、15社を実際に調べます。順位は付けません。今回の四季報表示順に5社ずつ区切り、3記事に分けて同じフォーマットで確認していく予定です。
| 記事 | 対象企業 |
| 深掘り① | ジーエルテクノHD、エービーシー・マート、ソフトウェア・サービス、SRAホールディングス、日本新薬 |
| 深掘り② | 参天製薬、TOYO TIRE、ベルテクスコーポレーション、日本ASB機械、竹内製作所 |
| 深掘り③ | 日本ライフライン、アルゴグラフィックス、前田工繊、中央自動車工業、東京都競馬 |
各社について、事業内容、最新業績、財務・収益性、PER・PBR、ROE、現在の評価が低い理由として考えられる材料、今後のリスクを確認します。
PER15倍・PBR2倍以下という同じ条件を通った15社でも、中身はかなり違うはずです。次回はまず最初の5社から、「数字が低い理由」を会社の最新IRまで見ながら確かめていきます。
まとめ|「良い会社」から「価格も確認したい15社」へ
今回、以前の7条件を最新の四季報データで再現すると115社から116社へ変化していました。そこにPER(今期)15倍以下を加えると28社、さらにPBR(直近Q)2倍以下を加えると15社になりました。
これで、財務・収益性だけでなく現在の株価評価も含めて確認したい候補を作ることができました。ただし15社は「おすすめ15社」でも「割安株ランキング」でもありません。次のステップは、なぜPER・PBRがこの水準なのかを企業ごとに確認することです。
四季報で数字を使って候補を探し、会社IRで中身を確かめ、必要なら理論株価まで計算する。これまでの記事で試してきた分析を、ここから15社へ広げていきます。
コメント