PR:この記事にはアフィリエイト広告が含まれています。
前回はPERという指標に着目し、理論株価と現在の株価について比較しました。今回も同じようにPBRという指標単独で会社四季報オンラインから、「PBR(直近Q)1倍以下」だけを条件にして企業を調べました。該当企業は1,376社。かなり多いため、結果をPBRの低い順に並べ、まず上位60社の数字を眺めてみます。
ただし、この記事の目的は「PBRが低い会社を買えばよい」と結論づけることではありません。むしろ、PBRが低い企業を実際に並べたとき、ほかの数字にどれほど違いがあるのかを確認することが目的です。
そもそもPBRが低い・高いとは?
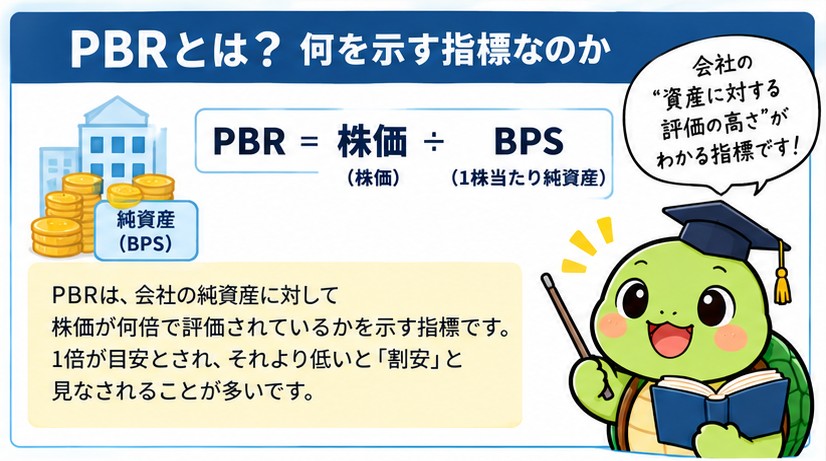
PBR(株価純資産倍率)は「株価 ÷ 1株当たり純資産(BPS)」で計算します。PBR1倍なら株価とBPSがおおむね同じ水準、1倍未満なら株価がBPSを下回り、1倍超なら株価がBPSを上回っている状態です。JPXもPBRを市場評価を見る指標として採用しています。
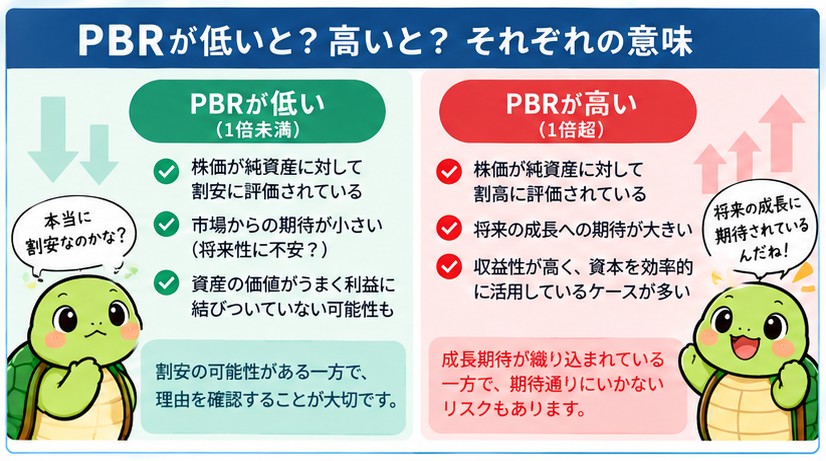
PBRが低い場合
純資産に対して株価が低く、数字だけなら割安に見えます。一方で、収益性が低い、成長期待が弱い、業界の先行きが厳しいなど、市場が低く評価する理由がある場合もあります。「低PBR=割安」とは限りません。
PBRが高い場合
純資産以上の価値を市場から評価されている状態です。高い収益力や成長期待、ブランド・技術など貸借対照表だけでは表れにくい価値が評価されていることがあります。一方、期待が大きく織り込まれていれば、業績が期待に届かなかったときに評価が下がる可能性もあります。
今回のスクリーニング条件
抽出条件はPBR(直近Q)≤1.00だけです。1株利益、営業利益増減率、当期利益増減率、ROE、PERは絞り込みには使わず、「低PBR企業の中身を見るための参考項目」として表示しました。
PBRが特に低い10社を見てみる
| 銘柄 | 株価(円) | PBR | ROE 前期→今期(%) | PER | PBR1倍参考株価(概算) |
| 日和産業 | 346 | 0.32 | 1.98→3.46 | 10.91 | 1,081円 |
| 技研ホールディングス | 272 | 0.33 | 4.74→4.95 | 6.90 | 824円 |
| ナフコ | 2,120 | 0.34 | 0.14→0.83 | 49.76 | 6,235円 |
| 夢みつけ隊 | 106 | 0.36 | 5.32→6.21 | 6.16 | 294円 |
| 金下建設 | 3,700 | 0.38 | 1.21→1.69 | 42.67 | 9,737円 |
| サイタHD | 3,800 | 0.38 | 7.83→3.99 | 10.04 | 10,000円 |
| YKT | 286 | 0.41 | 0.69→1.76 | 24.23 | 698円 |
| 美樹工業 | 7,130 | 0.43 | 9.12→7.25 | 6.57 | 16,581円 |
| 高橋カーテン | 621 | 0.44 | 1.75→5.09 | 10.78 | 1,411円 |
| パソナグループ | 1,556 | 0.45 | -2.68→-0.79 | ― | 3,458円 |
※株価・PBR・ROE・PERは、今回ユーザーが2026年9月22日に会社四季報オンラインで確認した表示値。PBR1倍参考株価は「現在株価÷現在PBR」でBPSを概算したものです。端数処理の影響があります。
PBRから「理論株価」は出せる?
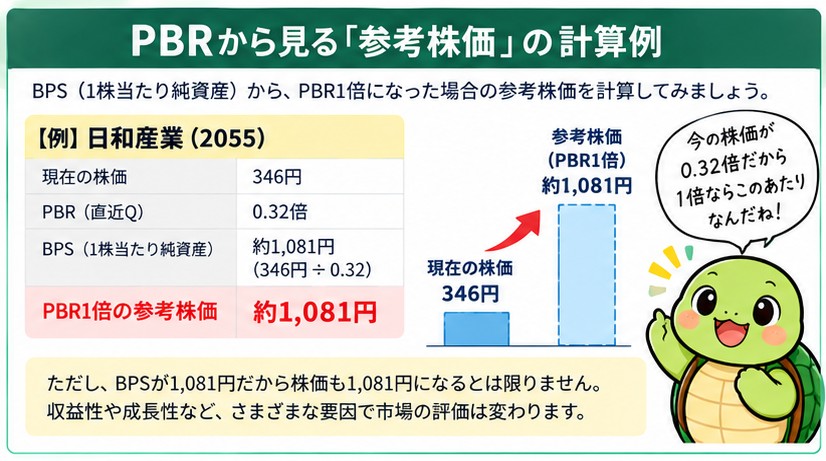
PBRから株価の目安を計算することはできます。ただし、ここでは「理論株価」よりも「PBR1倍参考株価」と呼ぶ方が正確です。計算は、BPS≒現在株価÷現在PBR、PBR1倍参考株価≒BPS×1.0です。
たとえば株価500円・PBR0.5倍なら、BPSは約1,000円。PBRが1倍まで評価された場合の参考株価は約1,000円です。ただし「純資産が1,000円あるから株価も1,000円になる」という意味ではありません。低収益が続けばPBR1倍未満が長期間続くこともあります。
つまり、現在株価とPBR1倍参考株価の差は「上昇余地の保証」ではなく、市場が純資産に対してどれほどディスカウントしているかをイメージするための数字として使います。
60社を見て感じたこと|PBRだけでは会社の中身は分からない
上位を見ると、PBR0.3~0.5倍台でもROEやPER、利益予想はかなりバラバラでした。低PBRの背景が「低い収益性」なのか、「一時的な業績悪化」なのか、「利益が改善しているのに評価が追いついていない」のかで意味は変わります。
たとえば日本ハウスホールディングスは、今回の四季報表示ではPBR0.55倍、ROEは前期5.88%→今期16.67%でした。一方、2027年4月期第1四半期は売上高が前年同期比9.0%増となったものの、営業損失・最終損失が続いており、改善期待だけで判断できないことも分かります。
私が数字を見てもう少し調べたくなった3社
ここでは「おすすめ銘柄」ではなく、60社の数字を見たときに、PBR以外の要素も含めて個人的にもう少し調べたくなった3社を挙げます。買い推奨ではありません。
① 日本ハウスホールディングス(1873)
四季報画面では株価312円、PBR0.55倍、ROEは前期5.88%→今期16.67%、PER3.28倍。PBR1倍参考株価は約567円です。数字上はPBR・PERとも低く、ROE予想が大きく改善している点が目に留まりました。
一方、最新の2027年4月期第1四半期は売上高66.64億円で前年同期比9.0%増でしたが、営業損失0.85億円、最終損失1.61億円でした。住宅事業には金利・建設費・消費マインドなどの影響もあります。『低PBRだから見直される』と単純化せず、通期で利益改善が実現するかを追いたい会社です。
② シンクレイヤ(1724)
四季報画面では株価720円、PBR0.51倍、ROEは前期3.89%→今期5.79%、PER9.48倍。PBR1倍参考株価は約1,412円です。今回の表示では営業利益増減率が前期→今期予+42.45%、今期予→来期予+30.00%となっており、低PBRのまま利益が伸びる予想になっている点が気になりました。
直近の2026年12月期第2四半期は売上高が前年同期比5.9%減だった一方、営業利益は43.3%増、経常利益は123.9%増、中間純利益は160.6%増でした。売上成長は弱いため、利益改善が持続するかが確認ポイントです。
③ 日本プリメックス(2795)
四季報画面では株価956円、PBR0.57倍、ROEは前期5.38%→今期5.26%、PER11.99倍。PBR1倍参考株価は約1,677円です。ROE自体は高くありませんが、営業利益増減率が前期→今期予+23.71%と表示されており、利益成長予想と低PBRの組み合わせが気になりました。
2026年3月期は営業活動によるキャッシュ・フローが3.56億円のプラスで、期末の現金及び現金同等物は18.39億円でした。自己株式取得も行っています。一方、低PBRが解消されるには、利益成長だけでなくROEなど資本効率の改善が市場に評価されるかも見ていく必要があります。
低PBR企業を見るときに次に確認したいこと
今回の結果から、PBRだけでは買い・売りは判断できないと感じました。次に見るなら、ROEが改善しているか、営業利益・純利益が伸びる見込みか、低PBRになっている理由が一時的か構造的か、株主還元や資本政策が変化しているか、といった点です。
これは、前回整理した「PBR×ROEの4象限」にもつながります。PBR単独の記事を一通り終えたあと、改めて複数指標を組み合わせて企業を見ていく予定です。
まとめ
PBR1倍以下だけで1,376社あり、低PBR企業は決して珍しくありません。PBRの低い順に60社を見ても、ROE・PER・利益予想は大きく異なりました。PBR1倍参考株価を計算すると現在株価との差が大きく見える企業もありますが、その差がそのまま株価の上昇余地になるわけではありません。
次回は反対にPBRが高い企業を見て、「なぜ純資産以上の評価を受けているのか」を調べます。低PBR側と高PBR側を両方見ることで、PBRという指標をもう少し立体的に理解していきたいと思います。
コメント