PR:この記事にはアフィリエイト広告が含まれています。
四季報オンラインで財務・収益性の7条件を満たした116社に、PER(今期)15倍以下、PBR(直近Q)2倍以下を追加し、15社まで絞りました。そこから順位を付けず、5社ずつ最新決算を確認してきました。
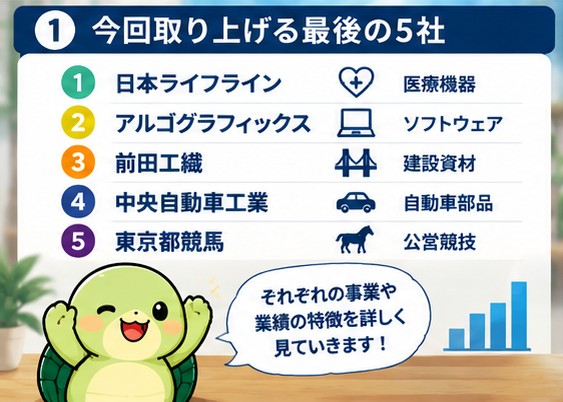
最終回となる今回は、日本ライフライン、アルゴグラフィックス、前田工繊、中央自動車工業、東京都競馬の5社です。最後に、これまで確認した15社全体を振り返り、「低PER・低PBRの背景にはどんなパターンがあったのか」も整理します。
※この記事は特定銘柄の購入・売却を勧めるものではありません。四季報のPER・PBR・ROE等は2026年9月19日のスクリーニング画面、業績は記事作成時点で確認できる各社の公表資料を基準にしています。


まずは最後の5社を四季報の数字で比較
| 企業 | コード | PER(今期) | PBR(直近Q) | ROE(前期) | 営業利益率(前期) |
| 日本ライフライン | 7575 | 14.03倍 | 1.71倍 | 14.19% | 21.29% |
| アルゴグラフィックス | 7595 | 14.30倍 | 1.87倍 | 39.33% | 15.02% |
| 前田工繊 | 7821 | 14.12倍 | 1.74倍 | 12.57% | 16.85% |
| 中央自動車工業 | 8117 | 13.83倍 | 1.90倍 | 15.32% | 24.36% |
| 東京都競馬 | 9672 | 12.67倍 | 1.29倍 | 11.03% | 36.91% |
今回の5社では、アルゴグラフィックスのROE39.33%と東京都競馬の営業利益率36.91%が目立ちます。一方、倍率だけなら東京都競馬のPER12.67倍・PBR1.29倍が5社の中では低めです。ただし、今回も数字の大小だけで判断せず、最新決算の中身を見ます。
① 日本ライフライン|増収でも営業減益、商社×メーカーの中身を見る
日本ライフラインは、心臓循環器領域を中心とする医療機器企業で、海外製品を扱う商社機能と自社製品を開発・製造するメーカー機能を併せ持つ点が特徴です。
2027年3月期第1四半期は売上高159.04億円で前年同期比8.8%増。一方、営業利益は29.65億円で9.4%減でした。経常利益は32.81億円で1.8%増、純利益は23.09億円で0.3%増です。自己資本比率は84.0%でした。
会社の通期計画では売上高632億円と増収を見込む一方、営業利益は107億円と前期比で減益を見込んでいます。四季報ではPER14.03倍、PBR1.71倍、ROE14.19%、営業利益率21.29%。利益率自体は高いものの、今期の営業減益要因と今後の回復がポイントになります。
確認したい点:自社製品と仕入商品の構成、医療機器の償還価格・規制、新製品投入、研究開発・販売費の負担、営業利益率の回復。
出典:日本ライフライン公式IR、2027年3月期第1四半期決算資料
② アルゴグラフィックス|高ROEだが、今期1Qは増収・減益
アルゴグラフィックスは、自動車など製造業の設計・開発をITで支えるPLMソリューションを中心に、IT基盤、HPC、データセンターなどを展開しています。
2027年3月期第1四半期は売上高169.43億円で前年同期比1.1%増、営業利益22.95億円で6.0%減、経常利益24.05億円で6.7%減、純利益14.30億円で13.6%減でした。通期では売上高726億円、営業利益103億円を計画しています。
2026年3月期の純利益には投資有価証券売却に伴う大きな特別利益が含まれており、2027年3月期の最終利益の前年差は本業だけで比較しにくい点にも注意が必要です。会社は設計DX・製造DXに加え、データセンターやAI関連のサービス拡充を進めています。
四季報ではPER14.30倍、PBR1.87倍、ROE39.33%。このROEは非常に高く見えますが、前期の特別利益などの影響も含め、持続可能な本業の収益力と切り分けて確認したいところです。
確認したい点:PLM需要、自動車業界のIT投資、IT人材の確保、データセンター投資、特別利益を除いた利益・ROEの実力。
出典:アルゴグラフィックス公式IR「財務・業績情報」「経営方針」、2027年3月期第1四半期決算短信
③ 前田工繊|過去最高売上でも営業利益はほぼ横ばい
前田工繊は、土木・建築資材などのソーシャルインフラ事業と、自動車用鍛造ホイールなどのインダストリーインフラ事業を展開しています。国土強靭化・防災関連と、自動車関連の両方を持つ企業です。
2026年6月期は売上高713.89億円で前期比11.4%増となり過去最高。営業利益は120.33億円で0.1%増、経常利益128.92億円で5.2%増、純利益95.71億円で0.9%増と、各利益も過去最高でした。
ただし売上高が11.4%伸びたのに対し、営業利益はほぼ横ばいです。営業利益率は前期18.8%から16.9%へ低下しました。会社はソーシャルインフラ事業がM&Aや公共工事需要で伸びた一方、インダストリーインフラ事業は前期の大口取引の反動で減収だったと説明しています。
2027年6月期会社予想は売上高735億円、営業利益125億円。四季報ではPER14.12倍、PBR1.74倍、ROE12.57%。今後はM&Aで増えた売上を利益成長につなげられるか、利益率が再び上向くかを確認したい企業です。
確認したい点:国土強靭化需要、M&A後のシナジー、鍛造ホイール需要、原材料・人件費、営業利益率の回復。
出典:前田工繊公式IR、2026年6月期決算説明資料
④ 中央自動車工業|1Qは売上・利益とも二桁増
中央自動車工業は、自動車用コーティング剤などの自動車関連用品を企画・開発・販売する企業です。自社開発力と国内外の販売網を持ち、会社は『未来のモビリティ社会における最良のパートナー』を掲げています。
2027年3月期第1四半期は売上高114.40億円で前年同期比16.8%増、営業利益29.14億円で19.0%増、経常利益34.24億円で21.8%増、純利益23.97億円で22.1%増でした。自己資本比率も88.9%と高水準です。
四季報ではPER13.83倍、PBR1.90倍、ROE15.32%、営業利益率24.36%。今回の5社の中では、足元の増収増益と高い自己資本比率が同時に確認できます。一方、2026年8~9月には株式売出しと自己株式取得も発表されており、株式需給を含む資本政策の動きも確認しておきたいところです。
確認したい点:自動車販売・アフターマーケット需要、海外展開、製品競争力、原材料コスト、株式売出し・自己株取得を含む資本政策。
出典:中央自動車工業公式IR、2027年3月期第1四半期決算短信、2026年8~9月IRニュース
⑤ 東京都競馬|高利益率の背景は『競馬だけ』ではない
東京都競馬という社名から競馬場だけの会社を想像しやすいですが、大井競馬場の賃貸・施設運営に加え、東京サマーランド、倉庫賃貸、商業施設など複数の事業を持っています。
2026年12月期中間期は売上高198.24億円で前年同期比2.7%増、営業利益73.57億円で3.9%増、経常利益74.00億円で4.6%増、純利益49.40億円で2.4%増でした。
四季報ではPER12.67倍、PBR1.29倍、ROE11.03%、営業利益率36.91%。今回5社の中では営業利益率が突出して高く見えます。競馬場や倉庫など保有資産を活用する事業構造が特徴で、一般的な製造業や小売業とは利益率の意味も異なります。
倍率が低めだからという理由だけでなく、各事業の安定性、施設投資、競馬開催・レジャー需要、不動産・倉庫の収益構造まで分けて確認する必要があります。
確認したい点:公営競技関連収入、サマーランドの季節性、倉庫・商業施設、設備投資、保有資産の収益性。
出典:東京都競馬公式IR、2026年12月期第2四半期(中間期)決算資料
最後の5社を横並びにすると
| 企業 | 最新業績で見えたポイント | 次に見る材料 |
| 日本ライフライン | 増収でも営業減益 | 利益率回復、新製品、医療機器制度 |
| アルゴグラフィックス | 1Q増収・減益/前期特別利益に注意 | 本業利益、PLM・DX、人材投資 |
| 前田工繊 | 過去最高売上でも営業利益ほぼ横ばい | 利益率、M&A、国土強靭化 |
| 中央自動車工業 | 1Q売上・営業利益とも二桁増 | 製品競争力、海外、資本政策 |
| 東京都競馬 | 中間期増収増益、高い営業利益率 | 事業別収益、設備投資、季節性 |
【PR】スクリーニング後は最新の株価と決算を確認
15社を調べて改めて感じたのは、PER・PBRの数字だけでは企業の状況は分からないということです。気になる企業が見つかったら、最新株価と会社IRの決算・業績予想をセットで確認します。
【PR】DMM.com証券「TOSSY」
※キャンペーン・特典・サービス内容は変更される場合があります。最新情報は広告リンク先でご確認ください。
15社すべてを見て分かったこと
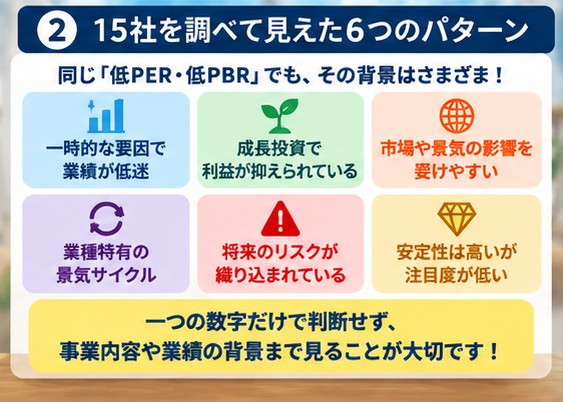
ここまで3記事で15社を確認しました。最初は全社が「財務・収益性の7条件+PER15倍以下+PBR2倍以下」という同じ9条件を通過した企業です。しかし、最新決算まで見ると低PER・低PBRになっている背景はかなり違いました。
| パターン | 今回の15社で見えた例 | 見るべきポイント |
| ① 足元で利益が伸びている | 中央自動車工業、日精ASB機械など | 成長が継続するか、既に織り込まれていないか |
| ② 売上は伸びても利益が弱い | 日本ライフライン、竹内製作所、ソフトウェア・サービスなど | コスト・製品構成・利益率の回復 |
| ③ 今期減益を市場が意識しやすい | TOYO TIRE、SRAHDなど | 減益が一時的か、構造的か |
| ④ 一時要因で数字が大きく動く | アルゴグラフィックス、ベルテクスなど | 特別利益・大型案件を本業と分ける |
| ⑤ 業種特有のリスクが大きい | 日本新薬、参天製薬など | 薬価・特許・開発・承認 |
| ⑥ 高利益率でも事業構造が特殊 | 東京都競馬など | 利益率を他業種と単純比較しない |
つまり、低PER・低PBRには「市場が見落としている」可能性だけでなく、「市場が将来の減益やリスクを織り込んでいる」可能性もあります。逆に、足元の業績が強い企業でも、その成長が持続するかを確認しなければなりません。
今回の9条件は、買う会社を自動的に決める仕組みではなく、調査対象を116社から15社まで減らす仕組みとして機能しました。その後の3記事で、機械的な数字から会社の中身へ一段深く進めた形です。
15社を順位付けしなかった理由
当初は15社を順位付けする案もありましたが、今回はやめました。医薬品、小売、IT、タイヤ、防災インフラ、建設機械、医療機器、不動産・レジャーなど、事業構造が違いすぎるためです。
たとえば営業利益率30%台の会社と15%台の会社を数字だけで比べても、資産の持ち方や必要な設備、景気感応度が違います。PERやPBRも、成長率・資本効率・リスクが違えば妥当な水準は変わります。
そこでこのシリーズでは『どれが1位か』ではなく、『なぜこの倍率なのか』『次に何を調べるべきか』を残すことを優先しました。
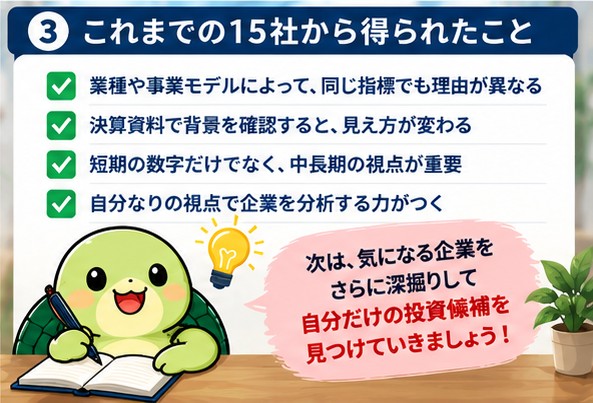
次はどうする?|15社からさらに調べたい企業を選ぶ
15社を一巡した次の段階では、同じ条件をさらに追加して機械的に数を減らすより、気になる企業について数年分の業績、セグメント、キャッシュフロー、中期経営計画、競争優位性、そして理論株価を個別に確認する方がよさそうです。
このブログではすでに、PER・PBRを使った理論株価や、EPS・BPSから自分で理論値を作る方法も整理しています。今回の15社分析を、その実践編へつなげることができます。

ただし、ここでも『理論株価より安い=買い』とはしません。業績前提が崩れれば理論値も変わるため、複数シナリオで考えることを前提にします。
まとめ|15社まで絞って終わりではなく、そこからが企業分析
四季報の7条件で116社、PER15倍以下で28社、PBR2倍以下で15社。ここまでは数字によるスクリーニングでした。
その15社を3記事かけて最新決算まで確認すると、同じ低PER・低PBRでも、増益企業、減益企業、一時要因がある企業、業種特有のリスクを持つ企業など、背景はまったく違うことが分かりました。
スクリーニングの役割は『答えを出すこと』ではなく、『調べる会社を減らすこと』。そこから公式IRを読み、数字の理由を確認し、必要なら理論株価まで計算する。この流れを今後の企業分析でも使っていきます。
コメント