この記事の結論
前回はPERだけを入口に「割安に見える側」を調べました。今回はその反対側です。会社四季報オンラインでPER(今期)30倍以上の企業を抽出し、さらに「PER(安値平均)÷PER(今期)≦0.70」を重ねると253社になりました。ただし、高PERはそのまま「割高」を意味しません。予想利益が一時的に小さいだけでPERが跳ね上がる企業、赤字からの回復途上でPERが歪む企業、将来の成長を市場が先に織り込んでいる企業などが混在します。今回も、まずPERという1つの指標だけで候補を見て、数字の裏側を調べます。
※特定銘柄の購入・売却を勧める記事ではありません。株価・PER・業績予想は変動します。四季報の数値は2026年9月に実施したスクリーニング画面を基準にしています。
今回も、あえてPERだけから始める
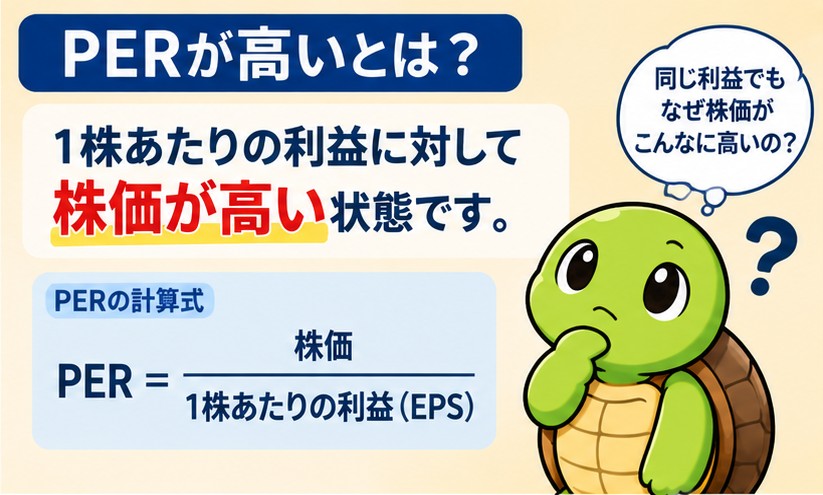
PERは「株価が1株利益の何倍まで買われているか」を見る指標です。低ければ割安、高ければ割高と説明されることがありますが、実際には分母の利益が小さくなればPERは簡単に大きくなります。そこで今回はPBR、配当利回り、ROEなどを最初の条件には入れず、PERだけで高く見える企業を抽出し、その後に利益予想や最新決算を確認します。前日の低PER編と対になる検証です。
四季報で253社まで絞った条件
最初にPER(今期)≧30倍だけで抽出すると554社。次に、その会社自身の安値平均PERと比べても現在PERが高い企業を見るため、次の条件を追加しました。
| 段階 | 条件 | 該当数 |
| ① | PER(今期)≧30倍 | 554社 |
| ② | PER(安値平均)÷PER(今期)≦0.70 | 1,493社 |
| ① AND ② | 両方を満たす | 253社 |
「0.70」は、現在PERに対して安値平均PERが70%以下という見方です。今回の比率の全市場分布は最小0.02、最大182.02、平均1.03、中央値0.74、件数3,349でした。なお、この比率も『適正PER』を示すものではありません。あくまで企業自身のPER水準と現在を比べるための補助線です。
PERが高い順に見ると、100倍超がずらり
| 銘柄 | 株価9/18終値 | PER | 安値平均比 | 営利 今期 | 営利 来期 | 純利 今期 | 純利 来期 |
| フジオフードG本社 | 1,166円 | 728.75 | 0.48 | -44.83% | +37.50% | -11.12% | +87.50% |
| ファーマライズHD | 499円 | 623.75 | 0.07 | +3.16% | +8.91% | -91.23% | +1,900.00% |
| ユナイテッド | 526円 | 526.00 | 0.02 | — | +41.66% | — | +50.00% |
| ユナイテッド&コレクティブ | 506円 | 506.00 | 0.21 | — | +66.66% | — | +900.00% |
| 大平洋金属 | 2,667円 | 404.09 | 0.02 | — | — | -95.02% | +130.76% |
| 大阪製鐵 | 2,561円 | 360.70 | 0.05 | — | +400.00% | — | +900.00% |
| JCRファーマ | 516円 | 344.00 | 0.05 | +98.19% | -45.46% | -90.82% | -80.00% |
| Dメディアプロ | 3,090円 | 325.26 | 0.08 | — | +66.66% | — | +33.33% |
| JBイレブン | 649円 | 309.04 | 0.23 | +175.00% | +72.72% | — | +250.00% |
| バロックジャパン | 670円 | 248.14 | 0.18 | -68.85% | +700.00% | -72.68% | +380.00% |
※株価・PER・利益増減率は今回の四季報スクリーニング画面の表示値。順位は「投資魅力度」ではなく、単純にPER(今期)の高い順です。
現在株価と2つのPER参考株価を比べる
24日の低PER編と同じように、高PER側でも現在株価と2つの参考株価を並べます。今回は2026年9月20日が休場日のため、現在株価には直近取引日の9月18日終値を使用します。四季報スクリーニング画面の株価とも一致することを確認しました。
1つ目は、その会社自身の「安値平均PER」を使う企業別PER参考株価です。四季報の「PER(安値平均)÷PER(今期)」を利用し、現在の予想EPSに安値平均PERを当てます。2つ目は、全社共通で予想EPSにPER15倍を当てる単純な参考株価です。
計算式① 今期予想EPS ≒ 9月18日終値 ÷ PER(今期)
計算式② 企業別PER参考株価 ≒ 今期予想EPS × 安値平均PER
計算式③ 一律15倍参考株価 ≒ 今期予想EPS × 15倍
どちらも将来の株価を予測するものではなく、「現在の高PERがどれほど利益水準に左右されているか」を見るための比較です。特に利益が極端に小さい企業では、15倍を当てるだけで非常に低い数字になるため、そのまま適正株価とは考えません。
| 銘柄 | 9/18終値 | PER今期 | 逆算EPS | 企業別PER基準の参考株価 | 乖離 | PER15倍基準の参考株価 |
| フジオフードG本社 | 1,166円 | 728.75倍 | 1.60円 | 560円 | -52% | 24円 (-98%) |
| ファーマライズHD | 499円 | 623.75倍 | 0.80円 | 35円 | -93% | 12円 (-98%) |
| ユナイテッド | 526円 | 526.00倍 | 1.00円 | 11円 | -98% | 15円 (-97%) |
| ユナイテッド&コレクティブ | 506円 | 506.00倍 | 1.00円 | 106円 | -79% | 15円 (-97%) |
| 大平洋金属 | 2,667円 | 404.09倍 | 6.60円 | 53円 | -98% | 99円 (-96%) |
| 大阪製鐵 | 2,561円 | 360.70倍 | 7.10円 | 128円 | -95% | 107円 (-96%) |
| JCRファーマ | 516円 | 344.00倍 | 1.50円 | 26円 | -95% | 22円 (-96%) |
| Dメディアプロ | 3,090円 | 325.26倍 | 9.50円 | 247円 | -92% | 143円 (-95%) |
| JBイレブン | 649円 | 309.04倍 | 2.10円 | 149円 | -77% | 32円 (-95%) |
| バロックジャパン | 670円 | 248.14倍 | 2.70円 | 121円 | -82% | 41円 (-94%) |
※企業別参考株価の乖離は、9月18日終値に対する差です。15倍参考株価の括弧内も同じく9月18日終値比です。
この比較では、企業別の安値平均PERを使った参考株価は、スクリーニング条件そのものが「安値平均PER÷現在PER≦0.70」なので、全10社とも現在株価を30%以上下回ります。一律15倍ではさらに差が大きく、たとえばPER728.75倍のフジオフードG本社は約24円、PER623.75倍のファーマライズHDは約12円という極端な値になります。
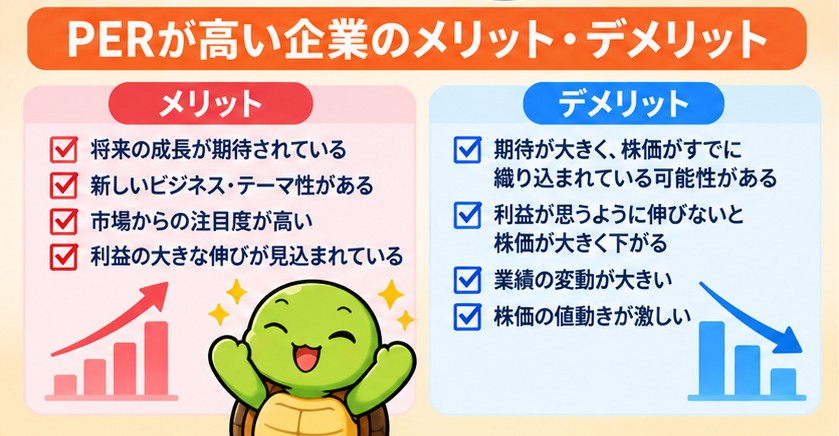
ここで重要なのは「だから株価がそこまで下がる」という意味ではないことです。今期予想EPSが一時的に極小になっている企業では、PER15倍法の分母となる利益水準そのものが平常時を表していません。むしろ、この極端な差が『今のPERだけで割高と決めてはいけない』理由を可視化しています。
高PERになっている理由は、同じではない
① 利益が小さくなり、PERの分母が細っている
フジオフードグループ本社はPER728.75倍ですが、四季報画面では今期営業利益が前期比44.83%減の予想です。最新の2026年12月期中間期も売上高159.29億円(前年同期比1.6%増)に対し、営業利益0.58億円(76.5%減)、最終損益は1.13億円の赤字でした。売上が大崩れしているというより、利益が薄くなってPERが大きく見えやすい例です。
② 今期の利益が極端に小さく、来期の回復率が大きく見える
ファーマライズHDはPER623.75倍。四季報では今期純利益が前期比91.23%減、来期は1,900%増という非常に大きな振れが表示されています。2026年5月期は売上高695.12億円(9.5%増)、営業利益9.79億円(233.5%増)まで回復しましたが、2027年5月期1Qは営業利益0.68億円(54.8%減)、最終損益0.36億円の赤字でした。このようなケースでは、PERの高さだけより利益水準が安定しているかを見る必要があります。
③ 赤字・黒字の境目ではPERが極端になりやすい
ユナイテッド&コレクティブはPER506倍。2026年2月期は営業損失0.15億円、最終損失2.27億円でした。さらに2027年2月期1Qは売上高17.41億円(0.2%減)、営業利益はわずか100万円、最終損失500万円です。利益がゼロ近辺にある企業では、わずかな予想利益を分母にしたPERが数百倍になることがあります。
④ 本業の営業赤字と最終利益が逆方向に動くケースもある
大平洋金属はPER404.09倍。2027年3月期1Qは売上高24.70億円(32.5%増)でしたが、営業損失8.82億円。一方で経常利益4.21億円、最終利益3.22億円と黒字です。営業外損益などによって最終利益と本業の採算が違う方向を向くと、PERだけでは事業の状態を読み違える可能性があります。
⑤ 高い成長期待だけで説明できない企業も混ざる
DメディアプロはPER325.26倍で、AI・ロボティクスなど成長テーマを持つ企業です。ただ、2027年3月期1Qは売上高4.25億円、営業損失1.21億円、最終損失1.17億円でした。将来テーマがあることと、現在の利益水準からPERが妥当かどうかは別問題です。成長期待を見る場合も、受注・売上・利益が実際に伸びるかを追う必要があります。
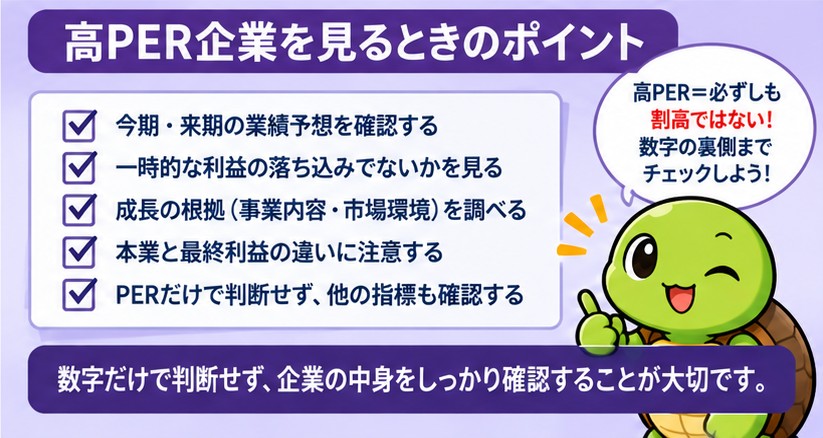
PER30倍以上=割高、と決めないための4つの確認
- 1. 今期利益が一時的に小さくなっていないか
- 2. 来期の増益率が大きい場合、単なる反動増ではないか
- 3. 本業の営業利益と最終利益が同じ方向に動いているか
- 4. 成長期待を裏付ける売上・受注・キャッシュフローがあるか
今回の253社は『割高銘柄253社』ではありません。PERだけで見ると高く見え、さらにその会社自身の安値平均PERと比べても高い位置にいる候補です。その理由を調べるための入口、と考えるのが自然です。
低PER編と並べると見えてくること
前日の低PER編では、PER10倍以下でも利益悪化や一時要因によって『安く見えるだけ』の企業がありました。今回の高PER編では逆に、数百倍という数字でも、利益が極端に小さいためPERが膨らんでいる企業が目立ちます。つまりPERは便利ですが、株価だけでなく『利益の状態』を映した指標です。
このシリーズでは、まずPERだけを徹底的に見ました。次はPBRなど別の指標でも同じように候補を抽出し、最後に複数の物差しで何度も名前が出てくる企業を整理していく予定です。
まとめ
PER30倍以上は554社。その中から「PER(安値平均)÷PER(今期)≦0.70」を加えると253社でした。さらに9月18日終値と、企業別の安値平均PER・一律15倍という2つの参考株価を比べると、現在株価との差が非常に大きい企業が目立ちました。
ただし、それは直ちに株価が高すぎるという意味ではありません。
利益の縮小、赤字からの回復途上、営業外損益、成長期待などを確認すると、単純な『高PER=割高』では説明できないことが分かります。今回もPERは答えではなく、調査の入口として使います。
コメント