PER・PBRで探す上昇期待株と下落注意株4選
「PERが低い株は割安」「PBRが低い株は買い時」――そう思っていませんか? 実際には、PERが低いのにPBRが高い企業も、PERが高いのにPBRが低い企業もあります。今回は、この一見矛盾する組み合わせから、今後の株価を考えるヒントを探します。
【重要】この記事は特定の株式の購入・売却を推奨するものではありません。2026年10月8日までに確認した四季報スクリーニング画面と公開資料をもとにした分析です。株価や業績予想は変動します。投資判断は必ず最新の決算・開示情報を確認して行ってください。
この記事を見てくださった方に!!
株取引をすればするほどお得にポイントが貯まる
お得に取引をしたい方はこちら 株取引を始めるなら【DMM 株】!(PR)
今回の抽出条件と見方
| 組み合わせ | 条件 | 確認した対象 |
| 低PER×高PBR | PER10倍以下・PBR2倍以上 | 63社 |
| 高PER×低PBR | PER20倍以上・PBR1倍以下 | PER降順の上位60社を確認(総件数は未確認) |
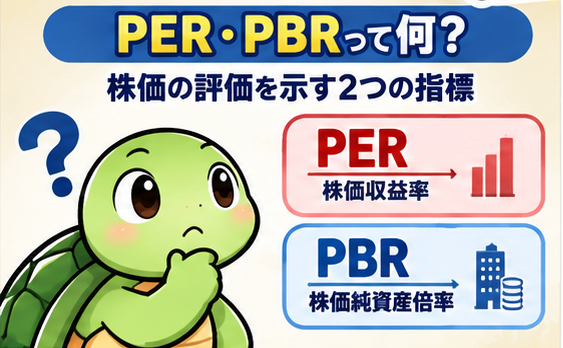
PERは株価÷1株利益(EPS)、PBRは株価÷1株純資産(BPS)。両者を結びつける重要な指標がROEです。概念的には「PBR≒PER×ROE」(同じ期間・利益定義などを前提)となります。つまり高ROEならPERが低くてもPBRが高くなり得ます。一方、利益が一時的に細るとPERだけが跳ね上がります。
以下の銘柄は一次スクリーニングで目に留まった企業です。営業利益・純利益・ROE・キャッシュフローなどを確認する必要があり、2指標だけで上昇・下落を予測するものではありません。
まず結論:注目する4銘柄
| 銘柄 | 四季報画面のPER/PBR | 記事で検討する仮説 |
| エディア(3935) | 7.58倍 / 2.63倍 | 利益成長が続けば再評価余地 |
| INTLOOP(9556) | 9.22倍 / 3.39倍 | 先行投資後の利益回復が焦点 |
| ファーマライズHD(2796) | 636.25倍 / 0.91倍 | 低収益による高PERに注意 |
| LIXIL(5938) | 40.23倍 / 0.73倍 | 回復計画と低評価の綱引き |
低PER×高PBR:利益を生む力が高い企業も
この組み合わせには、自己資本が小さい一方で利益を生み出す力が高い企業が入りやすい傾向があります。ただし業種構成を定量的に比較するには63社全体の業種データが必要です。今回の一覧だけから「最多業種」は断定しません。
エディア(3935)|利益成長を継続できるか
四季報画面ではPER7.58倍、PBR2.63倍、今期ROE36.55%。2027年2月期の会社予想は売上高53億円、営業利益5.5億円で、前期の営業利益4.45億円から増益計画です。利益が計画通り進めば、PERの低さが見直される可能性があります。
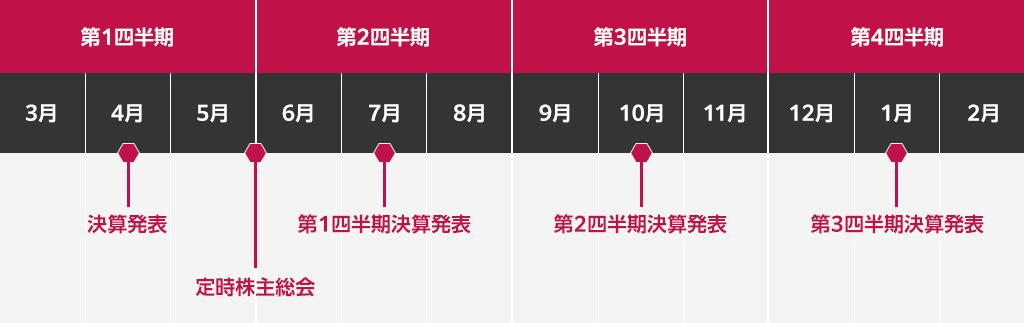
一方、コンテンツ事業の収益の振れ、期中の進捗、利益の質を確認する必要があります。次の決算発表予定は10月15日であり、発表後の再点検が重要です。
参照:https://finance.yahoo.co.jp/quote/3935.T/performance /
INTLOOP(9556)|売上成長と利益回復の両立は
四季報画面ではPER9.22倍、PBR3.39倍。2026年7月期は売上高が前年比20.4%増の約404億円だった一方、営業利益は38.8%減の約13.4億円。人材採用などの先行投資が利益を圧迫しました。2027年7月期は営業利益35~46億円を計画しており、採用した人材の稼働率や利益率の回復が株価評価の鍵です。
計画未達、採用費の増加、需要鈍化は下振れ要因。利益回復を織り込んだ指標かどうか、EPSの対象年度にも注意します。
参照:https://prtimes.jp/main/html/rd/p/000000206.000023636.html
高PER×低PBR:PERが高い理由を分解する
この組み合わせは「高く評価されている成長株」とは限りません。EPSが小さくなるとPERは急上昇します。むしろ利益率やROEの低下が、PBR1倍割れと同時に表れるケースに注目します。
ファーマライズHD(2796)|極端なPERは低利益のサインか
四季報画面ではPER636.25倍、PBR0.91倍、今期ROE0.15%。PERの高さは、EPSが非常に小さいことによる可能性があります。営業利益や純利益が回復すればPERは急低下することもあるため、現時点で「株価が下がる」とは断定できません。
今後の確認項目は、直近の決算短信、営業キャッシュフロー、店舗・事業の採算、来期利益見通しです。これらを確認できるまでは下落候補ではなく「利益の持続性に注意する銘柄」と位置づけます。
LIXIL(5938)|低PBRでも業績回復が進む可能性
四季報画面ではPER40.23倍、PBR0.73倍、今期ROE1.80%。LIXILの公式業績予想では2027年3月期の売上収益1兆6,000億円、事業利益450億円(前期比16.9%増)を計画しています。低いPBRの一方で回復余地があるため、下落候補と決めつけるのは適切ではありません。
原材料費、住宅需要、為替、最終利益への反映を確認したいところです。会社予想EPSは約41.75円で、株価1,678円に対するPERは約40倍となります。利益回復が続かなければ評価負担が残る一方、収益改善が定着すれば見方が変わります。
参照:https://www.lixil.com/jp/investor/financial/forecast.html
理論株価は出せる? 参考シナリオとして考える
「理論株価」は計算式だけで一意に決まる数字ではありません。例えば予想EPS×想定PERで試算できますが、想定PERの根拠として同業他社の評価、過去のPER、成長率、利益の安定性が必要です。今回は4社について妥当な比較倍率を統一的に検証できていないため、根拠の薄い目標株価を掲載しません。
代わりに、読者が見るべきポイントを整理します。エディアは増益継続、INTLOOPは利益率回復、ファーマライズHDはEPS正常化、LIXILは事業利益から最終利益への改善が確認事項です。今後、同業比較と最新決算が揃えば、弱気・標準・強気の3シナリオで参考株価を追記できます。
まとめ:数字の逆転には理由がある
低PER×高PBRは、ROEが高くても利益の持続性を確認することが大切です。高PER×低PBRは、利益の一時的な落ち込みと事業そのものの悪化を区別しましょう。今回の4社は上昇・下落の確定予測ではなく、決算を継続観察するための候補です。
コメント