これまでライフラボでは、PER・PBR・ROE・営業利益成長率・配当利回り・キャッシュフローを一つずつ取り上げ、「その指標から何が見えるのか」を確認してきました。
ここからは複合分析編です。
6つの指標から2つを選ぶ組み合わせは15通り。さらに、それぞれを「高い/低い」の4象限に分けると、全部で60パターンになります。
この記事では、今後実際にスクリーニングしていく前に、その60パターンについて「その2指標だけを見た場合、どんな特徴を持つ企業の可能性があるのか」を整理します。
【重要】
今回は各組み合わせの意味を理解するための設計図です。各パターンでは指定した2指標だけを見ており、それ以外の指標・業績内容・財務状態・業種・株価材料などは考慮していません。また「低い=悪い」「高い=良い」とは限りません。実際の企業分析では、なぜその数値になっているのかを確認する必要があります。
なお、この記事でいうCFの高低は、前回のキャッシュフロー編とのつながりから「1株営業CFが高い/低い」という意味で使用します。
15通り・60パターン
1. PER × PBR
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PER × 低PBR | 利益に対しても純資産に対しても株価評価が低い状態。2つの代表的な割安指標の両面から割安に見える企業が含まれる可能性があります。一方、市場が業績や将来性に慎重なため両方が低いケースも考えられます。 |
| 低PER × 高PBR | 利益に対する株価評価は低い一方、純資産に対する株価評価は高い状態。利益面では割安に見えても、資産面では高く評価されている可能性があります。 |
| 高PER × 低PBR | 利益に対する株価評価は高い一方、純資産に対する株価評価は低い状態。利益面では期待を織り込んだ評価でも、資産面では低評価の可能性があります。 |
| 高PER × 高PBR | 利益・純資産の両面で株価評価が高い状態。市場から高く評価されている可能性がある一方、価格面では割高感が出やすい組み合わせです。 |
2. PER × ROE
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PER × 低ROE | 利益に対する株価評価が低く、資本効率も低い状態。割安に見える一方、稼ぐ効率の低さが株価評価に影響している可能性があります。 |
| 低PER × 高ROE | 利益に対する株価評価が低い一方、資本効率は高い状態。「割安さ」と「稼ぐ効率」を同時に持つ企業が見つかる可能性があります。 |
| 高PER × 低ROE | 利益に対する株価評価は高い一方、現在の資本効率は低い状態。現在の効率だけでは説明しにくい期待が株価に含まれている可能性があります。 |
| 高PER × 高ROE | 利益に対する株価評価も資本効率も高い状態。効率よく利益を生む企業が市場から高く評価されている可能性があります。 |
3. PER × 営業利益成長率
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PER × 低成長 | 利益に対する株価評価が低く、本業の利益成長も低い状態。成長期待の弱さが低PERにつながっている可能性があります。 |
| 低PER × 高成長 | 利益に対する株価評価は低いのに、本業の利益成長率は高い状態。成長率に対して株価評価がまだ低い企業が含まれる可能性があります。 |
| 高PER × 低成長 | 利益に対する株価評価は高い一方、本業の利益成長率は低い状態。現在の成長率以外の期待が株価に織り込まれている可能性があります。 |
| 高PER × 高成長 | 利益に対する株価評価も本業の利益成長率も高い状態。高い成長期待が株価評価に反映されている可能性があります。 |
4. PER × 配当利回り
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PER × 低配当 | 利益に対する株価評価は低いものの、配当利回りも低い状態。割安感はあっても、配当による還元を重視しない企業が含まれる可能性があります。 |
| 低PER × 高配当 | 利益に対する株価評価が低く、配当利回りは高い状態。割安さと配当収入の両方が目立つ企業が含まれる可能性があります。 |
| 高PER × 低配当 | 利益に対する株価評価が高く、配当利回りは低い状態。配当よりも将来への期待などが株価評価に反映されている可能性があります。 |
| 高PER × 高配当 | 利益に対する株価評価が高い一方、配当利回りも高い状態。高評価と高配当が同居する、理由を確認したい組み合わせです。 |
5. PER × 1株営業CF
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PER × CF低 | 利益に対する株価評価が低く、1株営業CFも低い状態。低PERだけでは見えない現金創出力の弱さがある可能性があります。 |
| 低PER × CF高 | 利益に対する株価評価が低い一方、1株当たりでは本業から多くの現金を生み出している状態。利益面の割安感と現金創出力が同居する可能性があります。 |
| 高PER × CF低 | 利益に対する株価評価は高い一方、1株営業CFは低い状態。株価評価の高さと現在の現金創出力に差がある可能性があります。 |
| 高PER × CF高 | 利益に対する株価評価も高く、1株営業CFも高い状態。本業から現金を生む力が大きく、それが高い評価と同居している可能性があります。 |
6. PBR × ROE
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PBR × 低ROE | 純資産に対する株価評価が低く、資本効率も低い状態。資本を十分に利益へ結びつけられていないことが低評価につながっている可能性があります。 |
| 低PBR × 高ROE | 純資産に対する株価評価は低い一方、資本効率は高い状態。資産面では低評価でも、資本を使って効率よく利益を生んでいる企業が含まれる可能性があります。 |
| 高PBR × 低ROE | 純資産に対する株価評価は高い一方、資本効率は低い状態。現在のROE以外の価値や期待が株価に反映されている可能性があります。 |
| 高PBR × 高ROE | 純資産に対する株価評価も資本効率も高い状態。高い資本効率を市場が評価している可能性がある組み合わせです。 |
7. PBR × 営業利益成長率
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PBR × 低成長 | 純資産に対する株価評価が低く、本業の利益成長率も低い状態。成長期待の弱さが資産面の低評価にもつながっている可能性があります。 |
| 低PBR × 高成長 | 純資産に対する株価評価は低い一方、本業の利益成長率は高い状態。資産面で低評価のまま、利益成長が進んでいる企業が含まれる可能性があります。 |
| 高PBR × 低成長 | 純資産に対する株価評価は高い一方、本業の利益成長率は低い状態。現在の成長率以外の要素が高いPBRにつながっている可能性があります。 |
| 高PBR × 高成長 | 純資産に対する株価評価も本業の利益成長率も高い状態。成長への期待が資産価値を超えた株価評価につながっている可能性があります。 |
8. PBR × 配当利回り
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PBR × 低配当 | 純資産に対する株価評価が低く、配当利回りも低い状態。資産面で割安に見えても、配当面の魅力は小さい企業が含まれる可能性があります。 |
| 低PBR × 高配当 | 純資産に対する株価評価が低く、配当利回りは高い状態。資産面の割安感と高い配当利回りが同居する可能性があります。 |
| 高PBR × 低配当 | 純資産に対する株価評価が高く、配当利回りは低い状態。株主還元よりも別の価値や期待が評価されている可能性があります。 |
| 高PBR × 高配当 | 純資産に対する株価評価が高い一方、配当利回りも高い状態。高評価でも配当還元が大きい企業が含まれる可能性があります。 |
9. PBR × 1株営業CF
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低PBR × CF低 | 純資産に対する株価評価が低く、1株営業CFも低い状態。資産面の低評価と現金創出力の低さが同居している可能性があります。 |
| 低PBR × CF高 | 純資産に対する株価評価は低い一方、1株営業CFは高い状態。資産面では低評価でも、本業から現金を生み出す力が大きい企業が含まれる可能性があります。 |
| 高PBR × CF低 | 純資産に対する株価評価は高い一方、1株営業CFは低い状態。市場評価と現在の現金創出力に差がある可能性があります。 |
| 高PBR × CF高 | 純資産に対する株価評価も1株営業CFも高い状態。現金創出力の大きさと市場からの高評価が同居している可能性があります。 |
10. ROE × 営業利益成長率
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低ROE × 低成長 | 資本効率が低く、本業の利益成長率も低い状態。現在の稼ぐ効率と成長の両面で弱さが見える可能性があります。 |
| 低ROE × 高成長 | 資本効率は低い一方、本業の利益成長率は高い状態。現在の効率は低くても、利益成長によって今後見え方が変わる可能性があります。 |
| 高ROE × 低成長 | 資本効率は高い一方、本業の利益成長率は低い状態。効率よく稼げていても、利益の伸びは落ち着いている企業が含まれる可能性があります。 |
| 高ROE × 高成長 | 資本効率が高く、本業の利益成長率も高い状態。「効率」と「成長」の両方が目立つ企業が含まれる可能性があります。 |
11. ROE × 配当利回り
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低ROE × 低配当 | 資本効率が低く、配当利回りも低い状態。現在の稼ぐ効率と配当還元の両面が低い企業が含まれる可能性があります。 |
| 低ROE × 高配当 | 資本効率は低い一方、配当利回りは高い状態。効率面には課題があっても、配当還元が目立つ企業が含まれる可能性があります。 |
| 高ROE × 低配当 | 資本効率が高く、配当利回りは低い状態。稼いだ利益を配当以外へ回している企業などが含まれる可能性があります。 |
| 高ROE × 高配当 | 資本効率が高く、配当利回りも高い状態。効率よく利益を生みながら、配当還元も大きい企業が含まれる可能性があります。 |
12. ROE × 1株営業CF
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低ROE × CF低 | 資本効率が低く、1株営業CFも低い状態。利益効率と現金創出力の両面で低い数値が出ている可能性があります。 |
| 低ROE × CF高 | 資本効率は低い一方、1株営業CFは高い状態。会計上の資本効率は低くても、本業からの現金創出は大きい企業が含まれる可能性があります。 |
| 高ROE × CF低 | 資本効率は高い一方、1株営業CFは低い状態。利益面の効率と現金創出力に差がある企業が含まれる可能性があります。 |
| 高ROE × CF高 | 資本効率が高く、1株営業CFも高い状態。利益を生む効率と本業からの現金創出力の両方が目立つ可能性があります。 |
13. 営業利益成長率 × 配当利回り
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低成長 × 低配当 | 本業の利益成長率が低く、配当利回りも低い状態。成長と配当のどちらも現在の数字では目立ちにくい企業が含まれる可能性があります。 |
| 低成長 × 高配当 | 本業の利益成長率は低い一方、配当利回りは高い状態。高成長ではなくても、配当還元が目立つ企業が含まれる可能性があります。 |
| 高成長 × 低配当 | 本業の利益成長率が高く、配当利回りは低い状態。利益成長を優先し、配当以外へ資金を使っている企業などが含まれる可能性があります。 |
| 高成長 × 高配当 | 本業の利益成長率が高く、配当利回りも高い状態。成長と配当還元の両方が目立つ企業が含まれる可能性があります。 |
14. 営業利益成長率 × 1株営業CF
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低成長 × CF低 | 本業の利益成長率が低く、1株営業CFも低い状態。利益の伸びと現金創出力の両面が現在は低い企業が含まれる可能性があります。 |
| 低成長 × CF高 | 本業の利益成長率は低い一方、1株営業CFは高い状態。利益の伸びは小さくても、すでに本業から大きな現金を生み出している企業が含まれる可能性があります。 |
| 高成長 × CF低 | 本業の利益成長率は高い一方、1株営業CFは低い状態。利益成長がまだ現金創出の大きさに表れていない企業が含まれる可能性があります。 |
| 高成長 × CF高 | 本業の利益成長率が高く、1株営業CFも高い状態。利益成長と本業からの現金創出力の両方が目立つ企業が含まれる可能性があります。 |
15. 配当利回り × 1株営業CF
| 組み合わせ | 考えられる企業の特徴・可能性 |
| 低配当 × CF低 | 配当利回りが低く、1株営業CFも低い状態。配当還元と本業の現金創出力の両方が現在の数字では目立ちにくい企業が含まれる可能性があります。 |
| 低配当 × CF高 | 配当利回りは低い一方、1株営業CFは高い状態。本業で現金を生み出していても、配当への配分は小さい企業が含まれる可能性があります。 |
| 高配当 × CF低 | 配当利回りは高い一方、1株営業CFは低い状態。配当の高さと本業の現金創出力に差があり、配当の持続性を考えるきっかけになる組み合わせです。 |
| 高配当 × CF高 | 配当利回りが高く、1株営業CFも高い状態。本業からの現金創出力と配当還元の両方が目立つ企業が含まれる可能性があります。 |
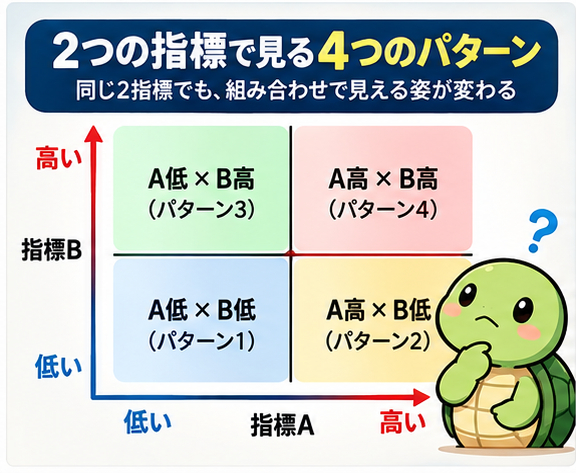
60パターンを見ると「同じ高低」でも意味が違う
60パターンを並べると、「高い数字は良い」「低い数字は悪い」と単純に分けられないことが分かります。
PERやPBRは低い方が割安に見えやすい一方、ROEや営業利益成長率は高い方が稼ぐ力や成長という面では目立ちやすくなります。配当利回りや1株営業CFについても、数字が高い理由・低い理由を確認する必要があります。
複合分析の目的は「高×高」を探すことではなく、2つの数字を並べたときに企業の特徴がどう変わって見えるかを確認することです。
今後は2象限ずつ、30記事で実際の企業を調べる
今回整理した15組には、それぞれ4象限があります。
今後は4象限を一度に詰め込まず、2象限ずつ比較して1記事にする予定です。15組×2記事なので、全30記事です。
たとえばPER×PBRなら、
・低PER×低PBR と 高PER×高PBR
・低PER×高PBR と 高PER×低PBR
のように分けます。
実際の四季報スクリーニングでは、各指標の高低をどこで区切るか、何社を確認するかをその都度決め、企業データを使って検証していきます。
四季報を無料でチェックして銘柄分析を始めたい方は、
こちら→「オトクに投資をはじめよう」
まとめ|次は「2つの数字を同時に見る」
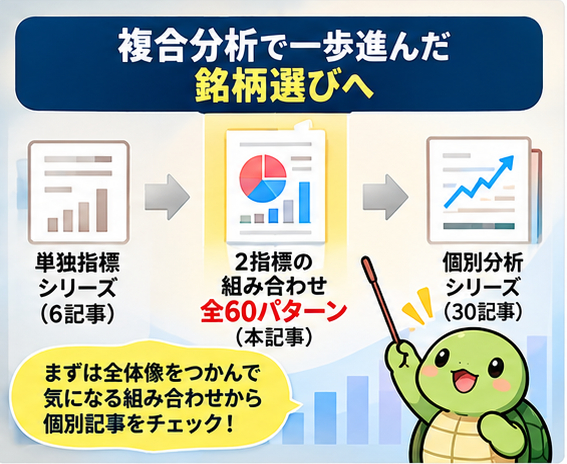
単独指標シリーズでは、PER・PBR・ROE・営業利益成長率・配当利回り・キャッシュフローを一つずつ確認してきました。
6指標を2つずつ組み合わせると15通り、さらに高低の4象限に分けると60パターンになります。
同じ企業でも、どの2指標を組み合わせるかによって見える特徴は変わります。
ここからは、この60パターンを会社四季報オンラインで実際に抽出して確かめていきます。複合分析編の最初はPER×PBRからスタートする予定です。
コメント