PR:この記事にはアフィリエイト広告が含まれています。
前回は、ショーボンドHD・オービック・東洋水産を例に、PERだけでなくPBR、ROE、利益成長率、配当、キャッシュフロー、参考理論株価などを重ねて「今の株価は高いのか、安いのか」を考えました。
そこで次に気になったのが、「そもそも理論株価は自分で計算できないのか?」ということです。証券サイトに表示される理論株価を見るだけでなく、EPSやBPSなど自分で確認できる数字から計算できれば、株価を見る目が少し変わりそうです。
ただし最初に結論を書くと、理論株価に唯一の正解はありません。どの利益を使うか、何倍のPERを妥当と考えるか、成長率や必要収益率を何%と置くかで結果は変わります。だから今回は「1円単位の正解」を当てるのではなく、複数の方法から妥当そうな範囲を作ることを目標にします。
※本記事は株式投資の考え方を学ぶためのもので、特定銘柄の売買を推奨するものではありません。計算例は仕組みを理解しやすくするための仮想企業を使います。
- まず覚えたい|理論株価は「会社の数字 × どんな評価を付けるか」
- 方法1|EPS × 妥当PER:いちばん使いやすい入口
- 方法2|BPS × 妥当PBR:会社が持つ純資産から考える
- ここでROEが重要|PBRはROEと必要収益率で意味が変わる
- 方法3|配当と成長率から逆算する:必要収益率を入れてみる
- では「成長率」はどう考える?ROE × 内部留保率がヒント
- 必要収益率はどう決める?初心者は「1つに断定しない」
- 実践例|仮想企業「ライフ社」の理論株価を3通りで計算
- 3つの理論値がバラバラならどうする?
- 【PR】計算した理論値は、最新株価・決算とセットで確認
- 初心者向け|理論株価を計算するときの7ステップ
- 理論株価でやってはいけない5つのこと
- まとめ|理論株価を計算する目的は「当てること」ではない
まず覚えたい|理論株価は「会社の数字 × どんな評価を付けるか」
初心者向けにかなり単純化すると、株価を考える作業は「会社が1株あたりどれだけ稼ぐ・持つのか」と「その数字に市場が何倍の評価を付けるのか」を組み合わせる作業です。
理論株価 = 1株あたりの価値 × 妥当だと考える評価倍率
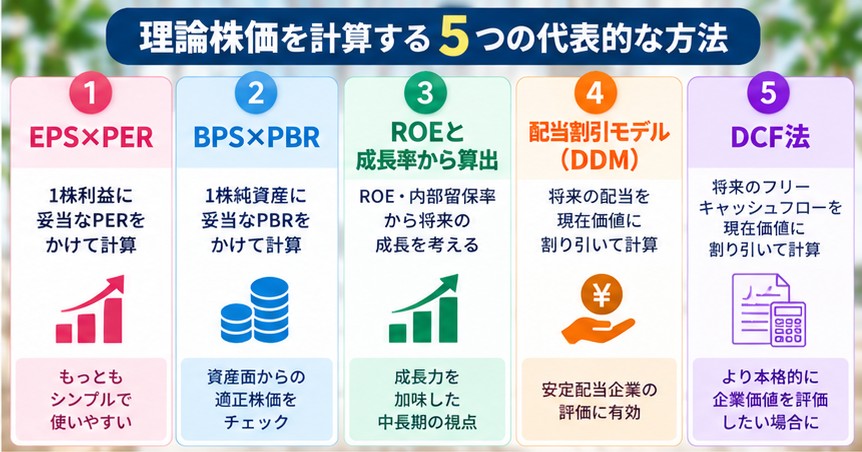
たとえば利益を基準にするならEPS×PER、純資産を基準にするならBPS×PBRです。ここまでは計算自体は簡単です。難しいのは「妥当PERは何倍?」「妥当PBRは何倍?」という部分です。
この倍率は、成長率、ROE、財務の安全性、事業の安定性、金利や投資家が求めるリターンなどで変わります。つまり、理論株価の本体は掛け算よりも「前提をどう置いたか」にあります。
方法1|EPS × 妥当PER:いちばん使いやすい入口
最初は最もシンプルなPER法です。EPSは1株あたり利益、PERはその利益の何倍まで株価として評価するかを示します。
理論株価 = 予想EPS × 妥当PER
仮にA社の来期予想EPSが200円だとします。妥当PERを15倍と考えれば、理論株価は3,000円です。20倍なら4,000円になります。
| 予想EPS | 妥当PER | 参考理論株価 |
| 200円 | 12倍 | 2,400円 |
| 200円 | 15倍 | 3,000円 |
| 200円 | 18倍 | 3,600円 |
| 200円 | 20倍 | 4,000円 |
この表だけでも、同じ会社なのに「妥当PER」を少し変えるだけで理論株価が大きく動くことが分かります。だからPER法では、1つの倍率に決め打ちするより、12~18倍のようにレンジで置く方が扱いやすいです。
妥当PERを考えるときは、①その会社の過去PER、②同業他社、③利益成長率、④業績の安定性、⑤財務の安全性を確認します。高成長・高収益で利益の再現性が高い会社ほど高いPERが正当化されやすく、逆に利益が景気で大きく変動する会社は低いPERでも必ずしも割安とは言えません。
方法2|BPS × 妥当PBR:会社が持つ純資産から考える
次はPBR法です。BPSは1株あたり純資産、PBRは純資産の何倍まで株価として評価されているかを示します。
理論株価 = BPS × 妥当PBR
仮にB社のBPSが1,500円なら、妥当PBR1倍で1,500円、1.5倍で2,250円、2倍なら3,000円です。
| BPS | 妥当PBR | 参考理論株価 |
| 1,500円 | 1.0倍 | 1,500円 |
| 1,500円 | 1.5倍 | 2,250円 |
| 1,500円 | 2.0倍 | 3,000円 |
| 1,500円 | 2.5倍 | 3,750円 |
ただし「PBR1倍より下なら安い」という判断は危険です。純資産から十分な利益を生み出せていなければ、PBR1倍割れにも理由があります。逆に高いROEを安定して維持できる企業は、PBRが1倍を大きく超えていても不自然ではありません。
ここでROEが重要|PBRはROEと必要収益率で意味が変わる
PBRを一段深く考えるときに使えるのがROEです。企業価値評価の基本的な考え方では、安定成長企業について次の関係が示されます。
妥当PBR ≒(ROE − 成長率 g)÷(必要収益率 r − 成長率 g)
この式で特に重要なのは、ROEと必要収益率の差です。ROEが投資家の必要収益率を上回り続ける企業は、株主資本を使って要求以上のリターンを生み出しているため、PBR1倍超が説明しやすくなります。反対にROEが必要収益率を下回る状態が長く続くなら、PBR1倍割れにも理屈があります。
東京証券取引所も、プライム・スタンダード市場の上場会社に「資本コストや株価を意識した経営」を求めており、2026年4月には要請をアップデートしています。株価を見るときにROEだけでなく資本コストとの関係を見る、という考え方は企業側にも重要になっています。
方法3|配当と成長率から逆算する:必要収益率を入れてみる
PERを「何となく15倍」と置くのではなく、成長率と投資家が求めるリターンから考える方法もあります。安定成長を仮定した配当割引モデルでは、株価は次のように表せます。
理論株価 = 来期1株配当 DPS₁ ÷(必要収益率 r − 長期成長率 g)
たとえば来期配当が100円、必要収益率を8%、長期成長率を3%と置けば、100円÷(8%−3%)=2,000円です。
| 来期配当 | 必要収益率 | 長期成長率 | 参考理論株価 |
| 100円 | 8% | 2% | 約1,667円 |
| 100円 | 8% | 3% | 2,000円 |
| 100円 | 8% | 4% | 2,500円 |
| 100円 | 9% | 3% | 約1,667円 |
ここでも前提を1%変えただけで理論値が大きく変わります。特に「r−g」が小さくなるほど値が跳ねやすいので、成長率を楽観的に置きすぎると理論株価はいくらでも高くできます。これがDCFや配当割引モデルで感度分析が重要な理由です。
なお、成長率gが必要収益率r以上になる設定は、この安定成長モデルでは成立しません。長期成長率は永遠に続く前提なので、現実的で保守的な数字を置く必要があります。
では「成長率」はどう考える?ROE × 内部留保率がヒント
利益成長率を考えるヒントの1つが、ROEと内部留保率です。利益のうち配当せず会社に残す割合を内部留保率とすると、ROEが一定という単純化のもとでは、持続可能な利益成長率を次のように考えられます。
期待利益成長率 g ≒ 内部留保率 × ROE
たとえばROE15%、配当性向40%なら内部留保率は60%です。15%×60%=9%なので、単純計算上は利益を年9%程度成長させる余地がある、という見方になります。
ただし、これは「毎年9%成長する」という予言ではありません。残した利益を同じROEで再投資できることが前提だからです。市場が成熟して投資先が減ったり、ROEが低下したりすれば成長率も下がります。実際の分析では会社計画、過去のEPS成長、事業環境も合わせて確認します。
必要収益率はどう決める?初心者は「1つに断定しない」
必要収益率とは、「このリスクの株を持つなら最低でもこれくらいのリターンは欲しい」と投資家が考える率です。本格的には、無リスク金利に株式リスクプレミアムと企業ごとのリスクを加味して推計します。
代表的な考え方がCAPMで、必要収益率=無リスク金利+β×株式リスクプレミアム、と表します。ただしβやリスクプレミアムの推計期間を変えれば結果も変わります。初心者が自分の記事や検討で使うなら、1つの数字を「正解」と断定せず、たとえば7%・8%・9%の3ケースで理論値がどう動くかを見る方が安全です。
大切なのは、低い必要収益率を置けば理論株価が高くなり、高い必要収益率を置けば理論株価が低くなることを理解しておくことです。自分が欲しい結論に合わせて数字を動かさないよう、前提を先に決めて記録します。
実践例|仮想企業「ライフ社」の理論株価を3通りで計算
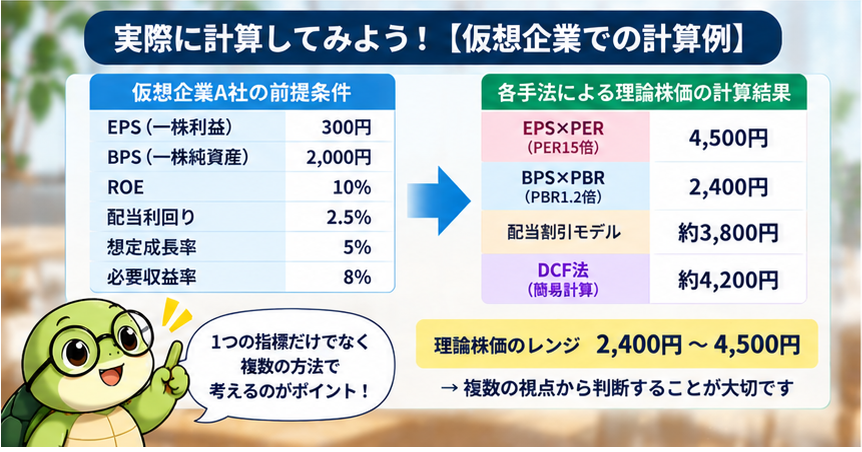
ここまでを1社にまとめてみます。実在企業だと株価や業績が変動して記事の数字がすぐ古くなるため、まずは仕組みを理解するための仮想企業「ライフ社」で計算します。
| 項目 | 仮定 |
| 来期予想EPS | 200円 |
| BPS | 1,500円 |
| ROE | 15% |
| 配当性向 | 40% |
| 来期予想配当 | 80円 |
| 長期成長率 | 3% |
| 必要収益率 | 8% |
| 妥当PERレンジ | 14~18倍 |
① PER法
200円 × 14~18倍 = 2,800~3,600円
利益を基準にすると、参考レンジは2,800~3,600円です。
② ROE・成長率から妥当PBRを考える
妥当PBR ≒(15%−3%)÷(8%−3%)= 2.4倍
1,500円 × 2.4倍 = 3,600円
純資産と資本効率を基準にすると約3,600円です。ただしROE15%を安定的に維持できること、長期成長率3%、必要収益率8%という前提に依存します。
③ 配当割引モデル
80円 ÷(8%−3%)= 1,600円
配当だけを株主還元とみなす単純なモデルでは1,600円になりました。PER法・PBR法よりかなり低い結果です。これはライフ社が利益の60%を社内に残しており、その内部留保から生まれる将来価値を単純な配当モデルでは厳しく評価しているためです。
この「数字が一致しない」ことこそ重要です。理論株価は計算方法によって見ているものが違います。だから私は1つを正解にせず、なぜ差が出たのかを考える材料として使いたいと思います。
3つの理論値がバラバラならどうする?
私なら、まず計算ミスを確認したうえで、各モデルの前提を見直します。PER法だけ高いなら成長期待を高く置きすぎていないか、PBR法だけ高いならROEが本当に持続するか、配当法だけ低いなら内部留保を多く成長投資に回す企業なのか、と原因を分けます。
そして最終的には「理論株価3,241円」のような1点ではなく、「保守的ケース2,500円、標準ケース3,200円、強気ケース3,700円」のようなレンジにします。現在株価がそのレンジのどこにいるのかを見る方が、前提の不確実性を残したまま判断できます。
| ケース | 前提のイメージ | 理論値の見方 |
| 保守的 | 低成長・高めの必要収益率 | 安全側の下限を確認 |
| 標準 | 会社計画・過去実績から無理のない前提 | 中心値として確認 |
| 強気 | 高ROE・成長が長く続く前提 | どこまで期待が必要か確認 |
【PR】計算した理論値は、最新株価・決算とセットで確認
理論株価を計算しても、株価や会社予想は動きます。実際に投資を検討するときは、最新の株価、決算、会社予想、PER・PBRなどを必ず確認してください。
【PR】DMM.com証券「TOSSY」
※キャンペーン・特典・サービス内容は変更される場合があります。最新情報は広告リンク先でご確認ください。
初心者向け|理論株価を計算するときの7ステップ
① 最新決算・会社予想からEPS、BPS、ROE、配当を確認する
② 過去5年程度の利益成長とPER・PBRのレンジを確認する
③ 同業他社と利益率・ROE・成長率を比較する
④ EPS×妥当PERで利益基準のレンジを作る
⑤ BPS×妥当PBRで純資産基準の値を作る
⑥ 成長率・必要収益率を変えた複数ケースを計算する
⑦ 現在株価と比較し、「なぜ差があるのか」を調べる
この順番なら、「PERが低いから買う」「理論株価より20%安いから買う」という単純な判断になりにくくなります。数字を出すことより、前提と現在株価の差を説明できるかが大切です。
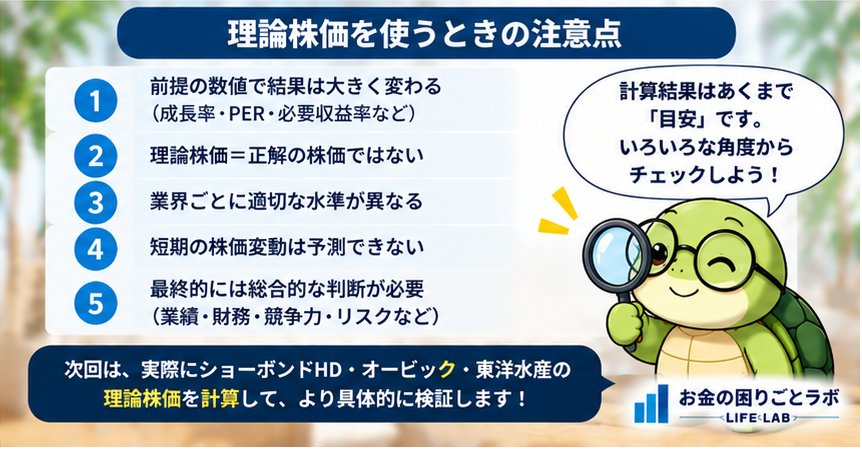
理論株価でやってはいけない5つのこと
・「妥当PER15倍」のように、理由を書かず倍率を固定する
・会社予想が減益なのに過去最高益のEPSだけを使う
・高いROEが借入や一時要因で作られていないか確認しない
・成長率を必要収益率に近づけて理論株価を不自然に高くする
・理論株価を「ここまで必ず上がる株価」と受け取る
特に最後は重要です。理論株価は将来の株価予想ではありません。「この前提なら、現在の企業価値をこれくらいと考えられる」という条件付きの計算結果です。
まとめ|理論株価を計算する目的は「当てること」ではない
理論株価を自分で計算してみると、株価評価には思った以上に多くの前提が入っていることが分かります。EPS×PERは簡単ですが妥当PERが必要です。BPS×PBRではROEが重要になり、収益還元では成長率と必要収益率の置き方で結果が大きく変わります。
だから、私が今後企業を見るときは「理論株価はいくら?」で終わらず、「その数字は、どんな成長率・ROE・リスクを前提にしている?」まで確認したいと思います。
次は、この考え方を実際の企業に戻して、ショーボンドHD・オービック・東洋水産について、同じルールで保守・標準・強気の3シナリオを作るとどうなるかを試してみると、今回の記事と前回の記事がきれいにつながります。
コメント