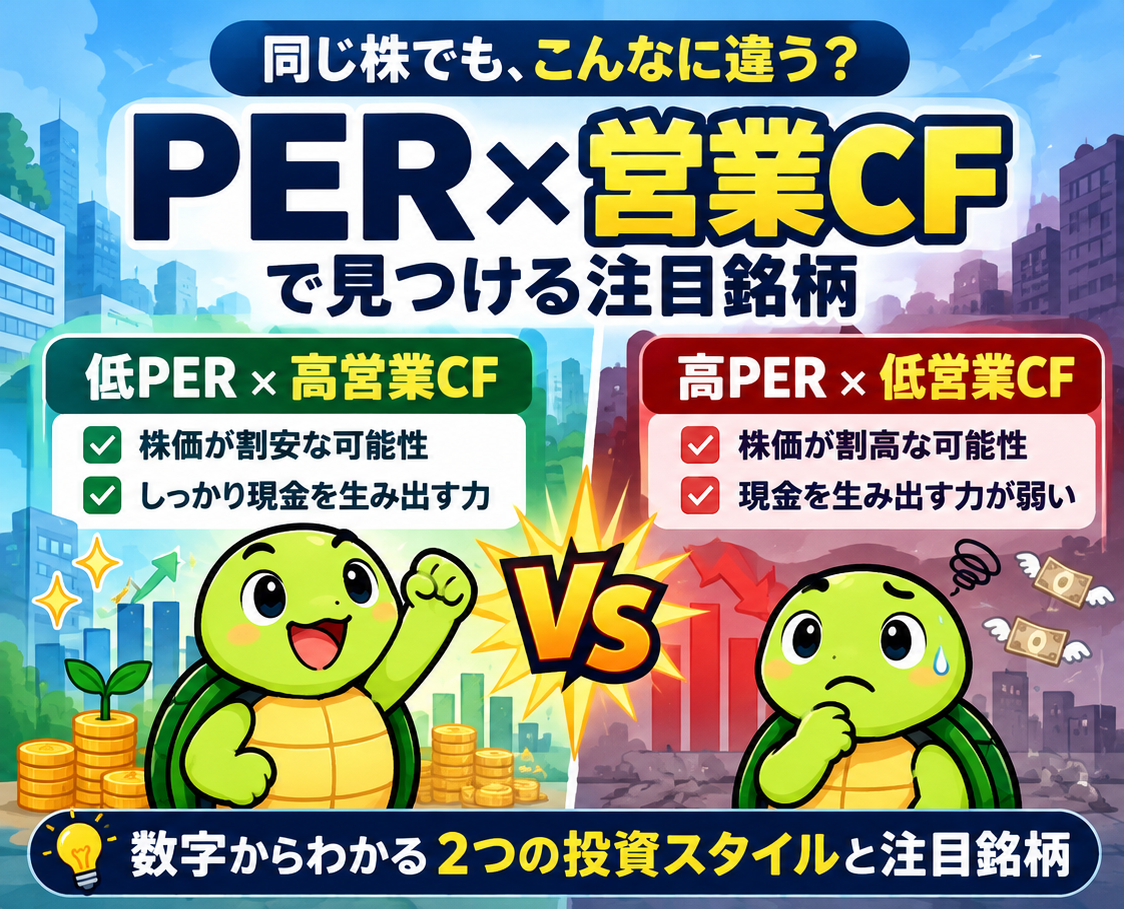
PERが5倍の株と25倍の株。数字だけを見れば、5倍の株のほうがお買い得に感じます。ところが、企業が利益を計上していても、売掛金や在庫が増えて手元に現金が残っていないことがあります。逆に、現金を生み出す力があっても、業績の先行き不安から株価が低く評価されることもあります。
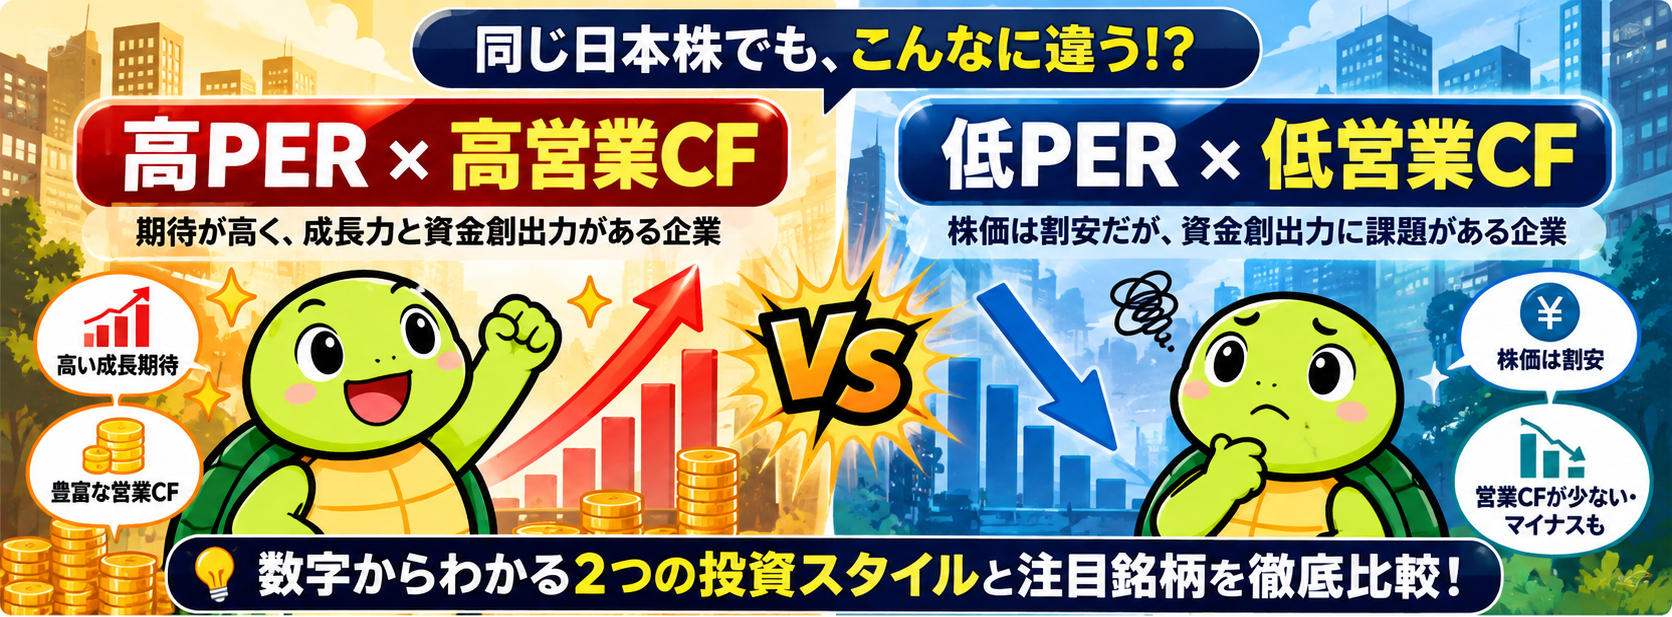
そこで今回は「PER(今期)」と「1株営業CF(前期)」を組み合わせました。低PERなのに営業CFが大きい企業と、高PERなのに営業CFが小さい企業を比べることで、PERだけでは見えない判断材料を探します。
先に結論を言うと、低PER×高営業CFは「調べる価値のある候補」を見つける入口になります。ただし、1年分の営業CFだけでは割安とは断定できません。高PER×低営業CFにも、成長投資や一時的な運転資金の増加など、数字だけではわからない事情があり得ます。
1.今回の条件と調査範囲
| 比較 | 低PER×高営業CF | 高PER×低営業CF |
| PER(今期) | 10倍以下 | 20倍以上 |
| 1株営業CF(前期) | 200円以上 | 50円以下 |
| 該当企業数 | 318社 | 393社 |
| 今回画面で確認した範囲 | PER昇順の72社 | PER昇順の72社 |
合計711社は、条件に該当した企業数の合算です。個別数値を確認したのは各グループの先頭72社であり、711社すべての財務内容を精査したわけではありません。また、両グループはPER10倍超~20倍未満などを含まないため、日本株全体の二分比較ではありません。
2.営業CFとは? 利益と何が違う?
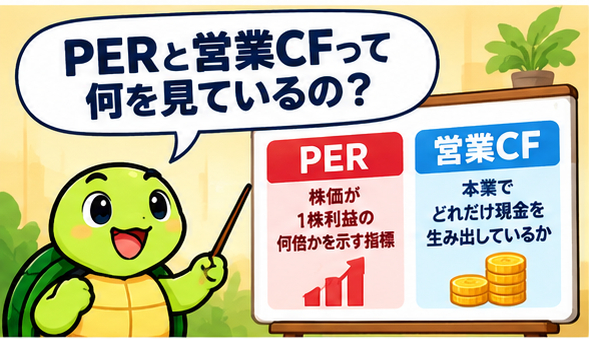
営業キャッシュフロー(営業CF)は、企業の本業に関係する活動から入ってきた現金と出ていった現金の差額です。会計上の利益と違い、売掛金の回収や在庫の増減、仕入先への支払い時期などが影響します。
例えば売上を計上しても代金が未回収なら、利益と現金の動きは一致しません。反対に、在庫を減らして現金を回収できれば、その期の営業CFが一時的に増えることもあります。営業CFがプラスでも、設備投資を差し引いた後に自由に使える現金が多いとは限りません。
今回の「1株営業CF」は営業CFを株数で割った指標です。1株当たりの金額を比較できる一方、株価の水準や事業規模、株式数の違いがあるため、「200円以上は優良」「50円以下は不良」と決めつけるのは禁物。PERと同じように、背景を調べるための入口として使います。
3.低PER×高営業CF:注目4銘柄をどう読むか
エイチワン(5989)
画面上の数値:PER 3.61倍/1株営業CF 1,016.48円/PBR 0.47倍/ROE(今期)13.85%
注目点:利益に対する株価評価が低く、前期営業CFは大きいという組み合わせ。PBRも1倍未満で、数字だけなら割安感を抱きやすい銘柄です。
確認したいリスク:自動車関連の需要・収益変動、設備投資負担、営業CFが毎期続くか。営業CFと設備投資額を複数期で確認したいところです。
石塚硝子(5204)
画面上の数値:PER 5.87倍/1株営業CF 1,979.51円/PBR 0.31倍/ROE(今期)5.69%
注目点:1株営業CFの大きさと低PBRが目を引きます。ただし、ROEは高水準とは言い切れず、「安い理由」の確認が重要です。
確認したいリスク:設備投資・借入金・事業ごとの採算を確認。営業CFの一時的な増加だけで判断しないことが大切です。
日本ピグメントHD(4119)
画面上の数値:PER 7.30倍/1株営業CF 3,002.14円/PBR 0.42倍/ROE(今期)6.03%
注目点:今回掲載した例では1株営業CFの数値が特に大きい企業です。PER・PBRは低く、現金創出と株価評価の差を調べる題材になります。
確認したいリスク:1株当たりの数字だけでなく、営業CF総額、株数、運転資金の増減、設備投資、継続性を照合したいところです。
ENEOS HD(5020)
画面上の数値:PER 7.70倍/1株営業CF 230.48円/PBR 0.98倍/ROE(今期)14.24%
注目点:低PER×高営業CFの条件を満たす大型企業の例。前期の営業CFが基準を超え、今期予想ROEも確認できます。
確認したいリスク:資源価格や精製マージンなどの市況要因、投資CF、負債と株主還元方針を合わせて確認する必要があります。
4社は「買い推奨」ではなく、スクリーンショットで確認できた72社から、数値の特徴が異なる例として選んでいます。
4.高PER×低営業CF:数字の裏側を調べたい4銘柄
ニッソウ(1444)
画面上の数値:PER 20.30倍/1株営業CF −272.15円/ROE(今期)9.52%
注目点:利益指標のPERは20倍台でも、前期の営業CFはマイナス。利益と現金のズレを考える代表例です。
確認したいリスク:売掛金・棚卸資産などの運転資金の増減と、営業CFが一時的に悪化したのかを決算資料で確認。
Hamee(3134)
画面上の数値:PER 20.70倍/1株営業CF −6.69円/営業利益増減率(今期→来期予想)120.00%
注目点:営業CFが小幅マイナスでも、来期の営業利益増加予想が大きい点が対照的です。成長期待が株価評価に影響している可能性を考える材料になります。
確認したいリスク:120%は予想値であり確定ではありません。利益増加の前提と営業CFの改善が連動するかを確認。
UTグループ(2146)
画面上の数値:PER 21.45倍/1株営業CF 13.21円/配当利回り(今期)4.98%
注目点:高PER×低営業CFに分類されながら、画面上の配当利回りは比較的高いという特徴があります。指標は単独でなく組み合わせて見る必要があります。
確認したいリスク:配当の原資、現金残高、営業CFと利益の関係を確認。利回りが高いことだけで安心しないことが重要です。
タマホーム(1419)
画面上の数値:PER 36.23倍/1株営業CF 31.94円/配当利回り(今期)4.59%
注目点:PERが高めで、前期の1株営業CFは50円以下。高い配当利回りが表示されているため、株主還元と現金創出の関係を検証したくなる銘柄です。
確認したいリスク:住宅関連の売上計上タイミング、棚卸資産、業績変動、配当方針の持続性を確認。
高PER×低営業CFは「危険株リスト」ではありません。成長投資、回収時期、季節性、業績の転換期などによって、1期だけ営業CFが低くなる場合があります。むしろ、その理由を説明できるかどうかが調査の核心です。
5.同じ数字でも投資判断が逆になる理由
ケースA:PERが低く営業CFが大きい会社でも、売掛金回収や在庫圧縮が一巡し、翌期の現金収入が減る可能性があります。大型設備投資が控えていれば、手元に残る現金も少なくなります。
ケースB:PERが高く営業CFが小さい会社でも、成長に向けた運転資金負担が先行しているだけなら、将来の回収で改善する可能性があります。ただし、期待が実現しなければ株価評価が縮小するリスクがあります。
つまり大切なのは、営業CFの「金額」よりも「なぜそうなったか」「次期も続くか」です。営業CFを複数年並べ、投資CF、現預金、借入金、利益と照合することで、数字に意味が生まれます。
6.気になる銘柄を見つけたら、まずこの5点を確認
① 営業CFの3〜5年推移
プラスが継続しているか。単年度だけ急増・急減していないか。
② 営業CFと純利益の差
売掛金・在庫・仕入債務など、利益と現金がずれる理由を確認。
③ 投資CF・設備投資
営業CFが大きくても、投資負担が大きければ資金余力は変わります。
④ 借入金・現預金・株主還元
財務の安全性と配当・自社株買いの持続可能性を確認。
⑤ PER・株価・業績予想の更新
今回のPERは撮影時点の今期予想ベース。株価や予想利益が変わればPERも変わります。
7.「候補を知る」から「自分で確かめる」へ
この記事で気になる企業が見つかったとしても、その場で買う必要はありません。まずは証券口座の銘柄検索や企業の決算資料で、直近の営業CF・利益・配当・株価を確認し、気になる銘柄を2〜3社だけ比較してみてください。数字を自分で確かめる習慣が、雰囲気だけで売買することを防ぐ第一歩になります。
「気になる銘柄を、まず自分で調べてみませんか? PERや企業業績を見比べながら投資判断の練習をしたい方は、証券会社の銘柄検索機能をチェックしてみてください。株式取引」
まとめ|低PER×高営業CFは「答え」ではなく「調査の入口」
今回の四季報スクリーニングでは、低PER×高営業CFが318社、高PER×低営業CFが393社でした。低PER側ではエイチワン、石塚硝子、日本ピグメントHD、ENEOS HD、高PER側ではニッソウ、Hamee、UTグループ、タマホームを取り上げました。
ただし、今回の数字は1株営業CFの前期実績とPERの今期予想という、時点の異なる指標の組み合わせです。1株営業CFだけで企業価値を測ることはできません。複数期の推移と最新決算を見て、初めて「割安かもしれない」「期待が先行しているかもしれない」という仮説を検証できます。
まずは気になった1社を選び、「営業CFは3年連続でプラスか」「設備投資後も現金が残るか」を確認してみましょう。自分で根拠を確かめた経験は、次の銘柄選びにも役立ちます。
コメント