PR:この記事にはアフィリエイト広告が含まれています。
前回、四季報オンラインで「財務・収益性の7条件」を満たした最新116社に、PER(今期)15倍以下とPBR(直近Q)2倍以下を追加しました。その結果、候補は28社、さらに15社まで絞られました。
ただし、15社まで残ったからといって「割安株15選」ではありません。PERやPBRが低い背景には、成長鈍化、利益減少の予想、事業特有のリスクなどが隠れている可能性があります。そこで今回から、15社を四季報の表示順に5社ずつ、3回に分けて確認します。順位付けはしません。
第1回は、ジーエルテクノホールディングス、エービーシー・マート、ソフトウェア・サービス、SRAホールディングス、日本新薬の5社です。四季報のスクリーニング数値は2026年9月19日時点の画面を基準にし、業績は各社の公式IRで最新公表資料を確認しました。

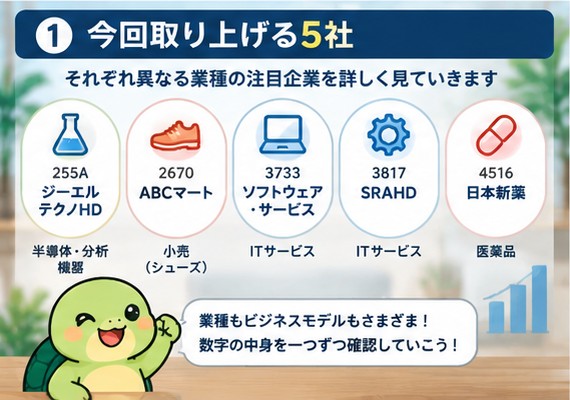
まず5社を数字だけで比較
| 企業 | コード | PER(今期) | PBR(直近Q) | ROE(前期) | 営業利益率(前期) |
| ジーエルテクノHD | 255A | 11.92倍 | 1.36倍 | 10.82% | 15.06% |
| エービーシー・マート | 2670 | 13.90倍 | 1.65倍 | 11.64% | 16.71% |
| ソフトウェア・サービス | 3733 | 10.86倍 | 1.45倍 | 14.58% | 19.83% |
| SRAホールディングス | 3817 | 13.23倍 | 1.74倍 | 16.66% | 15.47% |
| 日本新薬 | 4516 | 8.27倍 | 0.78倍 | 10.19% | 20.78% |
この表だけを見ると日本新薬のPER8.27倍・PBR0.78倍が目立ちます。一方、SRAHDは5社の中でROEが高く、ソフトウェア・サービスは営業利益率が高い。つまり「PERが一番低い会社=一番魅力的」とは言えず、それぞれの利益の中身と今後の見通しを見る必要があります。
① ジーエルテクノHD|半導体事業の成長がカギ
ジーエルテクノホールディングスは、分析機器などの「分析事業」、半導体関連の「半導体事業」、自動認識事業を持つ企業です。2024年10月の経営統合後の持株会社で、今回の15社ではコード255Aとして残りました。
2026年3月期は売上高471.89億円、営業利益71.11億円で、営業利益率は15.1%。会社の2027年3月期予想は売上高500億円(前期比+6.0%)、営業利益77.4億円(+8.8%)です。セグメント別では半導体事業の営業利益を+15.9%と見込む一方、分析事業は営業利益▲10.0%を計画しています。
四季報スクリーニングではPER11.92倍、PBR1.36倍、ROE10.82%。倍率だけなら極端な高さはありませんが、今後は半導体事業の伸びが計画どおり利益を押し上げるか、分析事業の減益をどこまで補えるかを確認したいところです。
確認したいリスク:半導体市況の変動、分析事業の採算、経営統合後のシナジーが数字に表れるか。
出典:ジーエルテクノHD公式IR「2026年3月期決算短信」「2027年3月期 業績予想」
② エービーシー・マート|高収益小売だが、円安・コスト増も見る
エービーシー・マートは靴・衣料・雑貨の小売に加え、商品の企画・製造・販売も行っています。2026年5月末時点で国内外を合わせたグループ店舗は1,508店舗と、店舗網の大きさが特徴です。
2026年2月期の連結売上高は3,786.24億円。会社の2027年2月期通期予想は売上高4,008億円(+5.9%)、営業利益656億円(+3.7%)です。会社資料では、円安や仕入原価、人件費、物流費などの上昇をコスト要因として挙げています。
四季報スクリーニングではPER13.90倍、PBR1.65倍、ROE11.64%。小売企業として高い営業利益率を維持している点は確認できますが、国内消費、インバウンド、為替、仕入コスト、海外事業の動きで利益率が変わる可能性があります。
確認したいリスク:円安・仕入原価上昇、賃金・物流費、国内消費の変化、海外展開の収益性。
出典:ABC-MART公式IR「2026年2月期決算データ資料」「2027年2月期業績予想」、会社概要
③ ソフトウェア・サービス|売上急増でも利益は少し減った理由
ソフトウェア・サービスは、電子カルテを中心とする医療情報システムの開発・販売・導入・保守を手がけています。医療DXや既存システムのリプレイス需要が事業環境の追い風になり得る一方、病院側の投資負担もあります。
2026年10月期中間期は売上高243.34億円で前年同期比+20.8%と大きく伸びましたが、営業利益は41.80億円で▲2.2%。会社は、半導体価格の高騰による調達コスト増と、サーバーリプレイスなど利益率が相対的に低いハードウェア売上の構成比上昇を理由として説明しています。一方、営業CFは中間期で66.44億円でした。通期予想は売上高443.38億円(+4.8%)、営業利益87.95億円(+4.8%)を据え置いています。
四季報ではPER10.86倍、PBR1.45倍、ROE14.58%。数字は低めに見えますが、今後は売上の伸びだけでなく、ハードウェア比率が落ち着いて利益率が回復するかを見る必要があります。
確認したいリスク:ハードウェア調達コスト、案件構成による利益率変動、病院のIT投資余力、人材確保。
出典:ソフトウェア・サービス公式「2026年10月期 第2四半期決算短信」
④ SRAホールディングス|高ROEと増配計画、ただし純利益は減益予想
SRAホールディングスは、システム開発、運用・構築、販売などを手がけるIT企業グループです。2026年3月期は売上高532.79億円、営業利益82.44億円で、いずれも前期を上回りました。
2027年3月期計画は売上高555億円(+4.2%)、営業利益86億円(+4.3%)。一方、経常利益は90億円(▲5.3%)、親会社株主に帰属する当期純利益は55億円(▲1.8%)を見込みます。会社は前期に7.22億円の為替差益を計上した反動が主因で、為替要因を除けば増収増益計画と説明しています。1株配当は前期200円から220円を計画しています。
四季報ではPER13.23倍、PBR1.74倍、ROE16.66%。5社の中ではROEが高く、営業利益ベースでは増益計画です。今後は本業の成長と、為替など営業外要因を分けて見るのがポイントです。
確認したいリスク:IT人材の確保、案件採算、海外事業・為替、営業外損益による最終利益の振れ。
出典:SRAホールディングス公式「2026年3月期決算短信」「2026年3月期決算説明会資料」
⑤ 日本新薬|PER・PBRは最も低いが、医薬品ならではの見方が必要
日本新薬は医薬品事業と機能食品事業を展開しています。今回の5社ではPER8.27倍、PBR0.78倍と最も低い水準でした。ただし医薬品企業は、薬価改定、特許、研究開発、新薬の成否などで将来利益が大きく変わるため、低い倍率だけで判断するのは特に危険です。
2027年3月期第1四半期は売上収益490.66億円(前年同期比+24.1%)、営業利益123.11億円(+22.1%)。会社はウプトラビの海外売上に伴うロイヤリティ、フィンテプラ、ジャイパーカ、アーリーダなどの寄与を挙げています。通期予想は売上収益2,000億円(+17.1%)、営業利益380億円(+7.1%)、親会社帰属利益303億円(+1.9%)です。
四季報ではROE10.19%、営業利益率20.78%で、元の7条件もしっかり通過しています。現在の低PER・低PBRが市場の評価不足なのか、それとも将来の製品構成・研究開発リスクを織り込んでいるのかは、パイプラインや主力製品の特許・競争環境まで確認して初めて判断できます。
確認したいリスク:薬価改定、主力薬の競争・特許、研究開発の成否、ロイヤリティ収入の変動。
出典:日本新薬公式「2027年3月期 第1四半期 業績ハイライト」「決算関連資料」
5社を見て分かったこと|低PER・低PBRの『理由』は同じではない
今回の5社はすべて、自己資本比率60%以上、営業利益率15%以上、ROE10%以上などの7条件を通過し、さらにPER15倍以下・PBR2倍以下にも該当しました。それでも中身はかなり違います。
| 企業 | 今回見えたポイント | 次に見る材料 |
| ジーエルテクノHD | 半導体事業の利益成長を計画 | 半導体市況、分析事業、統合効果 |
| ABCマート | 高い利益率を保ちながら増収増益計画 | 為替、仕入・人件費、海外 |
| ソフトウェア・サービス | 売上+20.8%でも中間営業利益は▲2.2% | 案件構成、ハードウェア原価 |
| SRAHD | ROEが高く営業利益は増益計画 | 為替要因を除いた本業の伸び |
| 日本新薬 | 低PER・低PBR、1Qは大幅増収増益 | 薬価・特許・パイプライン |
この違いを見ると、PERとPBRは「答え」ではなく、調査を始める入口だと分かります。低い倍率を見つけたら、なぜ低いのかを最新決算と事業内容で確かめる。この手順を続ける方が、単純な割安株ランキングより再現性があります。
【PR】気になる企業は最新株価・決算も確認
スクリーニングの数値は日々変化します。気になる会社が見つかった場合は、最新の株価だけでなく、会社IRの決算資料や業績予想も合わせて確認するようにしています。
【PR】DMM.com証券「TOSSY」
※キャンペーン・特典・サービス内容は変更される場合があります。最新情報は広告リンク先でご確認ください。
次回は6~10社目を同じ方法で確認
次回は、参天製薬、TOYO TIRE、ベルテクスコーポレーション、日本ASB機械、竹内製作所の5社を確認します。今回と同じく順位は付けず、PER・PBRの低さだけでは見えない「なぜこの株価評価なのか」を最新決算から探ります。
まとめ
15社深掘りの第1回では、ジーエルテクノHD、ABCマート、ソフトウェア・サービス、SRAHD、日本新薬を確認しました。5社とも9条件を通過していますが、半導体、小売、医療IT、システム開発、医薬品と事業はまったく異なります。
日本新薬のようにPER・PBRがかなり低い企業もあれば、SRAHDのようにROEの高さが目立つ企業もあります。一方、ソフトウェア・サービスのように売上が大きく伸びても、商品構成によって利益が一時的に伸びないケースもあります。
だからこそ、スクリーニングはゴールではなくスタートです。次回も残りの候補を同じ方法で確認していきます。
コメント